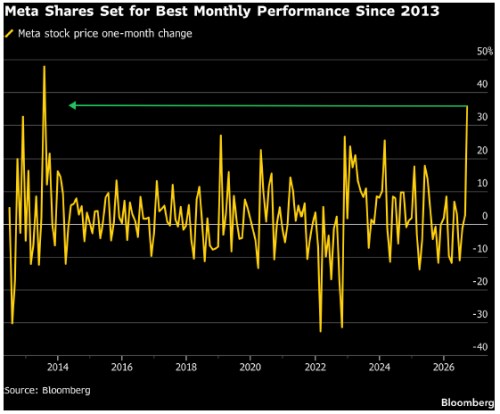
Po dlouhém období stagnace přišel konečně zlom a akcie Meta Platforms vyletěly prudce nahoru. Jen v září vzrostly už o 36 procent. Díky tomu je společnost jen kousek od toho, aby vstoupla do elitního klubu firem s tržní hodnotou přesahující 2 biliony dolarů. Za raketovým vzestupem stojí nečekaný hit v podobě AI agenta Muse, který se během dvou týdnů od svého vydání vyšplhal na přední příčky žebříčků nejstahovanějších aplikací ve Spojených státech.
Akciím se v posledních týdnech daří také proto, že Muse kromě velkého úspěchu mezi spotřebiteli zároveň utlumil obavy investorů, že masivní investice Mety do umělé inteligence nemusí přinést odpovídající výnosy.
„Muse jasně potvrzuje správnost AI strategie Mety. Stalo se tak po roce a půl, kdy se akcie v podstatě nikam neposouvaly, protože investoři nevěděli, zda bude AI pro firmu čistým přínosem, nebo naopak zátěží,“ řekl agentuře Bloomberg Rob Biederman, spoluzakladatel a managing partner společnosti Asymmetric Capital Partners. Podle něj se AI agenti stanou pro mnoho lidí hlavní vstupní branou do internetu, což postavení Mety posiluje.
Zářijová rally představuje dramatický obrat. Akcie Mety se většinu letošního roku potýkaly s pochybnostmi ohledně nákladných AI projektů a právních rizik spojených s hromadnou žalobou namířenou proti sociálním sítím společnosti kvůli pěstování závislosti u teenagerů.
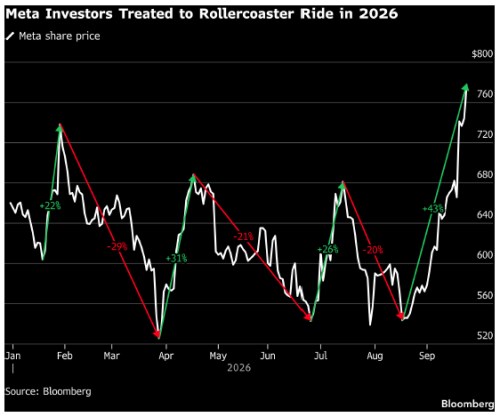
Ještě před šesti týdny byly akcie YTD v mínusu o 18 procent. Meta investory nenadchla svým výhledem tržeb zveřejněném na konci července, což z akcií činilo jednoho z 50 nejhorších titulů indexu S&P 500 do 18. srpna.
Od té doby se ale karta začala obracet a Meta je nyní třetím nejvýkonnějším titulem v benchmarku, když posílila o 43 procent, upozorňuje Bloomberg. Obrat odstartovala dohoda o urovnání soudního sporu týkajícího se sociálních sítí, za kterou Meta zaplatí až 18 miliard dolarů. Tím zmizela významná nejistota, která akcie dlouhodobě zatěžovala. Nejdůležitějším faktorem je ale nadšení kolem nových AI produktů a potenciálu budoucích příjmů.
Sílu efektu Muse dokládá i skutečnost, že investoři začali prodávat akcie firem z různých odvětví kvůli obavám, že by je nový produkt mohl narušit podobně, jako letos trhy reagovaly na průlomové AI modely Anthropicu.
Meta již oznámila partnerství s Instacartem v oblasti nákupu potravin a také spolupráci s cestovní platformou . Na středeční prezentaci navíc představila několik novinek, které analytici přijali pozitivně, včetně kapesního zařízení pro využívání Muse a nové generace chytrých brýlí bez kamer.
Prostor pro další růst?
„Meta má stále významný růstový potenciál, protože se nachází teprve v počáteční fázi uvádění špičkových AI modelů a produktů využívajících umělou inteligenci nad rámec reklamního byznysu,“ napsal analytik Doug Anmuth ve zprávě z 10. září, když zvýšil své doporučení na „overweight“ z předchozího „neutral“.
Společnost však stále musí dokázat, že z AI dokáže vydělat dost peněz, aby ospravedlnila obrovské investice. Kapitálové výdaje by letos měly dosáhnout téměř 140 miliard dolarů, což je oproti loňsku dvojnásobek. V příštím roce pak mají kapitálové výdaje vzrůst na 197 miliard a v roce 2028 dokonce na 215 miliard dolarů.
Tyto investice si vybírají svou daň. Po loňském free cash flow ve výši 46 miliard dolarů se letos očekává záporné free cash flow 6,4 miliardy dolarů a v příštím roce dokonce minus 29,2 miliardy dolarů.
To vytváří tlak na další růst. Podle konsenzu analytiků by tržby Mety měly letos stoupnout o 26 procent na 254 miliard dolarů a čistý zisk o 33 procent na 80,6 miliardy dolarů. V příštím roce se však očekává zpomalení růstu tržeb na 20 procent a zisku na devět procent.
Akcie se momentálně obchodují za 21násobek očekávaného zisku v následujících 12 měsících. I když je to skok oproti červnovému 14násobku, stále to přibližně odpovídá průměrnému ocenění za poslední tři roky a stále se jedná o mírnou slevu oproti indexu Nasdaq 100 , který se obchoduje za 22násobek zisku.
„Meta dnes nabízí nadprůměrný růst za podprůměrné ocenění. Navíc disponuje obrovským rozsahem a distribuční sítí, což jsou výhody, které budou konkurenti jen těžko překonávat,“ uvedl Biederman.
Podle Brandona Pizzurra z GuideStone Funds jsou ale akcie po prudké rally zranitelné vůči korekci. Nálada kolem AI firem se totiž mění velmi rychle. „Sentiment vůči velkým hráčům se mění téměř stejně rychle, jako vznikají nové AI modely. Produkty jako Muse sice trhům dodávají novou dávku optimismu, ale laťka očekávání investorů je stále vyšší a přetrvávají oprávněné obavy, zda dokážou tyto společnosti své sliby skutečně naplnit,“ míní Pizzurro.
Obrázek byl vygenerován AI.