V posledních týdnech jsme se tu zabývali financemi a valuacemi společnosti SpaceX a , což jsou z určitého pohledu protiklady. První je do nemalé míry sci fi akcií, druhá „starou“ ekonomikou. Dnes bych se věnoval další firmě, která je protikladem těmto oběma. Svou velikostí. Ve srovnání s nimi jde totiž o minifirmu, navíc ne z USA, ale menší evropské země. Z Finska. Zná jí ale přesto asi většina z těch, kteří pracují na zahradě, v lese, venku. Podíváme se totiž na Fiskars a to z určité specifické perspektivy. Ukazující, jak se na trhu celkem běžně provádí „valuace“. A co to přináší.
Je to vlastně můj druhý pohled na Fiskars, ten první přišel před řadou let. Tehdy jsem také zmiňoval, že dělat technologický pokrok v softwaru, nových technologiích a oblastech je jedna věc. Fiskars ale dokáže znatelně vylepšit něco, co tu je po tisíce let. Sekyrku. Jak je na tom tedy firma a její akcie nyní z finančního, respektive a valuačního hlediska? V odpovědi a příběhu nám pomůže čerstvá analýza Danske Bank, která ukazuje, jak se také dá uchopit „valuace“. A zamyslet se můžeme nad tím, jaké to má širší důsledky.
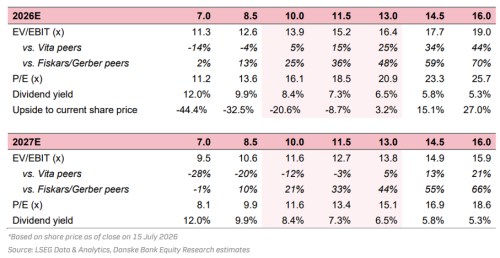
V principu DB postupuje tak, že se podívá na porovnatelné společnosti a na to, s jakými valuačními násobky se obchodují (zde poměr hodnoty společností k provozním ziskům). Následující tabulka tak v bílých řádcích postupně zahrnuje poměr hodnoty společnosti k ziskům na úrovni EBIT. Poměr jde od 11,3 k 19. DB pro odhad hodnoty akcií Fiskarsu považuje za relevantní hodnoty 13,9 – 16,4. Které nasazeny na očekávaný EBIT pro letošní rok znamenají odhad hodnoty akcie Fiskarsu mezi 10 – 13 eury. Použité násobky jsou přitom 5 – 25 % nad násobky porovnatelných firem pro divizi Vita a 25 – 48 % u samotného Fiskarsu (třetí a čtvrtý bílý řádek).
Pak ještě v tabulce vidíme, že taková „valuace“ implikuje PE ve výši 16,1 – 20,9, dividendový výnos 8,4 – 6,5 %. A implikovaná cena akcie je -20,6 – 3,2 % pod, respektive nad cenou na trhu. Tedy žádné mohutné „kupovat“. Druhá podtabulka pak ukazuje, co se stane, pokud se stejný postup, tedy valuační násobky odvozené z porovnatelných společností a akcií, aplikuje na zisky očekávané pro rok 2027.
Druhá tabulka ukazuje, jaké jsou vlastně ony porovnatelné společnosti a jaký je rozptyl jejich valuačních násobků. Tedy klíčová vstupní data, na kterých odhad „férové“ ceny akcií Fiskarsu stojí:
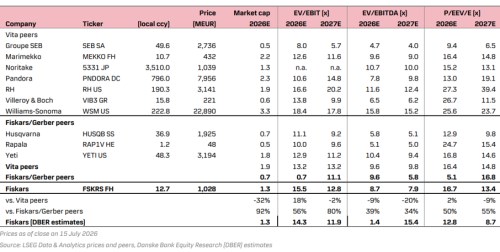
Dochází tu zde tedy k naprosto běžnému postupu: Pohled na to, za co se obchodují více, či méně podobné společnosti a aplikace tohoto poznatku na společnost v centru našeho zájmu. Detailnější pohled ukazuje, že ony porovnatelné společnosti se obchodují za celkem širokou škálu násobků, nějaký jasný standard moc neexistuje. I proto, že ona porovnatelnost je docela relativní. V dosavadním textu jsem přitom dával slovo valuace do uvozovek, protože spíše bychom měli hovořit o nacenění – díváme se, jak trhy naceňují to, či ono a to aplikujeme na akcii, o kterou se zajímáme.
Je přitom jednoduché si uvědomit, že při masivním používání tohoto postupu dochází k velké kruhové referenci. Relativně podobné společnosti jsou naceňovány pohledem na zbytek skupiny s žádným vstupem „zvenčí“. Mimo jiné to znamená, že takový postup eliminuje korekční mechanismy, které by indikovaly, že akcie ve skupině, nebo na celém trhu, jsou v bublině. Naopak, kruhová reference „potvrzuje“, že vše je v pořádku a vlny na trzích spíše násobí, než by tlumila.
Je to podobné, jako kdyby na silnici v obci všichni jezdili stovkou s tím, že tak jede každý a tudíž je to v pořádku. Korekčním mechanismem „zvenčí“ je v takovém případě dopravní předpis. Existuje něco takového u akcií? V podstatě „jen“ odhad toho, co bude společnost v budoucnu akcionářům skutečně generovat. A převod tohoto toku hotovosti na současnou hodnotu. I u takového DCF se dá čarovat a i při nejlepší snaze není to žádná pevná kotva. Jen názor. Ale může pomoci.