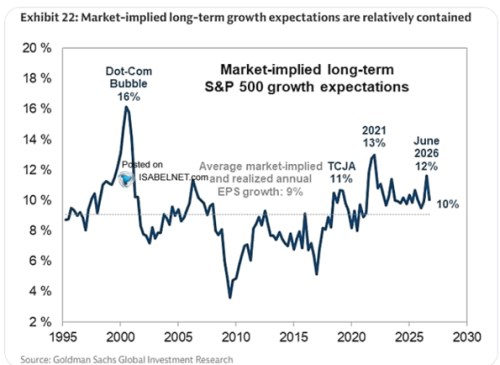
V počítali, že trh nyní počítá s asi 10 % dlouhodobým růstem zisků obchodovaných společností. Já jsem tu shodou okolností minulý týden psal o tom, že očekávání jsou znatelně nad 20 %. Což je docela rozdíl. Jak to na sebe (ne)lze napasovat? A hlavně: panuje na trhu celková umírněnost, nebo velký optimismus?
Pokud vezmeme v úvahu, že cca stoletý historický standard růstu zisků je někde mezi 6 – 7 %, i oněch 10 % je o cca 50 % nad ním. Od nových technologií by se tedy čekalo, že zvednou standard o polovinu, což není málo. Ale pokud vezmeme v úvahu různé teorie o tom, co všechno dokáže AI, nemusí se 10 % zdát jako přehnané číslo. Následující graf pak ukazuje, jak se očekávání vyvíjela od roku 1996. Z této perspektivy nyní trh není žádným pesimistou, ale nejsme na extrémech:
Zdroj: X
Minulý týden jsem psal, že podle Yardeni Research nyní (pomyslný) analytický konsenzus hovoří o pětiletých očekáváních na 22 %. Takže ve srovnání s výše uvedeným číslem vidíme hned dva rozdíly: Za prvé nejde o očekávání trhu/investorů, ale analytiků (průměr). A nejde o očekávání „do nekonečna“ (jako ta tržní), ale pětiletá. Takže analytici by byli z tohoto pohledu optimističtější. A/nebo jsou pětiletá očekávání výrazně nad dlouhodobějšími (po pěti letech by tempo růstu začalo klesat a to až pod 10 %).
Zůstaňme dnes ale hlavně ještě u onoho odhadu od GS: Růstová očekávání nejdou na akciovém trhu pozorovat přímo, musíme je spočítat z valuací. Tedy třeba z poměrů cen k ziskům. Toto PE odráží ale nejen očekávaný růst, ale i požadovanou návratnost. Tedy bezrizikové sazby (které známe) a rizikové prémie. Které neznáme. Dostáváme se tak k následujícímu: Můžeme odhadnout rizikové prémie a spočítat očekávaný růst. Což v rámci prvního grafu udělali v GS. Nebo můžeme odhadnout růst a spočítat prémie. Což taky udělali v GS (možná ale v jiném oddělení), když počítali hodnoty pro dnešní graf druhý:
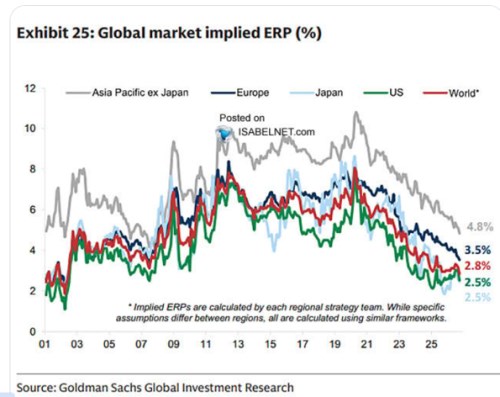
Pro USA tedy GS počítá/předpokládá, že prémie jsou na 2,5 %. Což je z historického pohledu hodně nízko. A celý příběh ústí v jednoduchý závěr: Pokud budeme nyní takto předpokládat, že cena za riziko je hodně nízko, vyjde nám trhem očekávaný růst na „relativně umírněných“ 10 %. PE na hodnotách kolem 19 totiž drží nahoře hlavně prémie. Pokud bychom třeba počítali s výrazně vyšším tempem růstu, vyjdou nám prémie vyšší (tj., ne tak našponované – ne tak nízká cena za riziko).
Docela dobře tohle dilema řeší to, co lze nazvat celkovým ukazatelem optimismu na trzích. Tím je obrácené PE mínus bezrizikové sazby (t., výnosy desetiletých vládních dluhopisů). Výsledkem tohoto výpočtu nejsou jen rizikové prémie (navzdory tomu, kolik subjektů na trhu věří v opak). Je to číslo, které v sobě odráží prémie i očekávaný růst. A nyní je tento celkový optimismus poměrně hodně vysoko. Tj., valuace jsou vysoko relativně k tomu, kde jsou bezrizikové sazby. Což je ucelenější obrázek, než na jaký by ukazovalo 10 % očekávaného růstu.