Stijn Van Nieuwerburgh představuje svou novou knihu Financování rozvoje umělé inteligence. V ní poukazuje na to, že tento rozvoj má svou softwarovou část, ale také část hardwarovou. U první se objevují obavy, že nový „software umělé inteligence“ bude tak levný a dostupný, že povede k masové nezaměstnanosti. Ve druhém případě se zase uvažuje o tom, že budování datových center, nákupy polovodičů, růst poptávky po energiích a další aktivity budou nakonec příliš drahé. Tedy že výdaje na ně se nezaplatí.
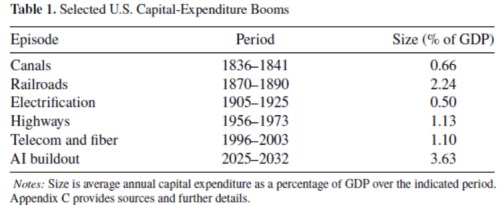
Van Nieuwerburgh se věnoval předpovědím toho, jaké velkosti investice do fyzického kapitálu souvisejícího s umělou inteligencí mohou dosáhnout. A srovnává je s minulými periodami investičního boomu do nějaké nové technologie. Jeho závěry jsou shrnuty v následující tabulce. V poměru k HDP byly podle ní nejvyšší investice do železnic, ovšem současný AI boom by je měl celkem jasně předčit:
Ekonom Tim Taylor se v souvislosti s těmito odhady ptá, kde berou firmy finanční prostředky na tuto expanzi? „Velké americké technologické společnosti držely obrovské množství hotovosti, šlo o více než 1 bilion dolarů. Častou otázkou bylo, na jakou investiční příležitost vlastně čekají. Odpovědí se dnes zdá být umělá inteligence. Van Nieuwerburgh k tomu píše, že souhrnné kapitálové výdaje společností , , , Meta a Alphabet vzrostly z přibližně 97 miliard dolarů v roce 2020 na více než 400 miliard dolarů v roce 2025. A v roce 2026 by měly překročit 800 miliard dolarů.“
Kapitálové výdaje v roce 2026 tedy poprvé překročí kombinovaný provozní peněžní tok uvedených pěti firem. Vnitřní tvorba hotovosti tak zůstává i nadále vysoká, ale přesto nestačí k financování předpokládaných investic. Nové externí financování je kombinací akciového a dluhového financování. U druhého Taylor poukazuje na studii, kterou zpracovali Puriya Abbassi, Inaki Aldasoro a Sebastian Doerr a najdeme ji v BIS Quarterly Review ze září 2026. Poukazuje na to, že bankovní úvěry „často vyžadují, aby dlužník měl fyzický kolaterál k jejich zajištění. Úvěrové fondy, které často poskytují půjčky financující AI investice, ale poskytují peníze na základě očekávaných peněžních toků a nehmotných aktiv.“
Tyto fondy se postupně rozšířily s tím, jak se zpřísňovala regulace bank, v roce 2025 poskytovaly celkem půjčky dosahující 2,5 bilionu dolarů. „Pokud se zhroutí úvěrové portfolio takové společnosti, její podílník utrpí ztráty. Ale existuje málo důvodů se domnívat, že by se tyto ztráty rozšířily do bankovního a finančního systému,“ píše studie. Podle Taylora je přitom přirozené se ptát, kteří investoři ponesou ztráty, pokud boom umělé inteligence nepřinese očekávané příjmy. K tomu dodává:
„Někteří čtenáři si jistě vzpomenou na boom a krach internetových společností, kdy akciový trh klesl od března 2000 do října 2002 přibližně o 50 % a mnoho internetových společností kleslo ještě více. V roce 2001 přišla recese a trvala osm měsíců. Ekonomika utrpěla ránu a řada společností zanikla, internet ale nezmizel a zainvestovaný fyzický kapitál byl nakonec využit.“ K tomu Taylor přidává úvahu o kalifornské zlaté horečce:
„Která skupina lidí během této horečky zbohatla, zlatokopové, nebo lidé, kteří zlatokopům prodávali krumpáče a lopaty? Mnoho těch prvních bylo neúspěšných, takže průměrný zisk na jednoho zlatokopa nebyl zas tak vysoký. Ale každý zlatokop, ať už úspěšný nebo ne, si musel nástroje koupit. V současné době jsou ceny akcií společností zabývajících se softwarem umělé inteligence závratně vysoké. Některé z těchto společností se však pravděpodobně stanou neúspěšnými zlatokopy. Všechny ale platí náklady investic do nových technologií.“
Obrázek vytvořen AI.