Německá to příští rok vidí na 2,3 % růst amerického produktu a na 2,6 % inflaci. Minulý týden jsem poukazoval na to, že z hlediska vizí spojených s novými technologiemi by takové předpovědi asi nebudily nějaké velké nadšení. Dnes se podíváme na predikce další německé banky. Čeká na rozdíl od své kolegyně nějaký růstový boom, který by více odpovídal „raketovým“ scénářům?
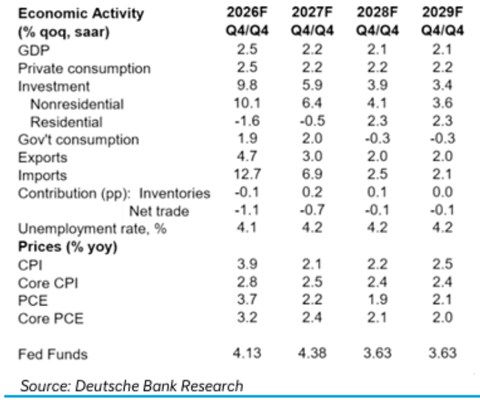
Dříve byl potenciál americké ekonomiky odhadován něco nad 2 % a 2,3 % tempo růstu (tj., scénář Commerzbank) by tak bývalo hodně uspokojivé. Ekonomika by totiž jela na svém udržitelném maximu. Pokud by ale umělá inteligence a další nové technologie měly výrazně zvedat produktivitu a růst celé ekonomiky, mělo by se to už pomalu začít projevovat v příštím roce. O těch dalších nemluvě. Pak by 2,3 % růst v příštím roce (navíc s inflací nenaznačující na nějaké velké nevyužité zdroje) nebyl důvodem k oslavám. V následující tabulce pak vidíme předpovědi pro vývoj v americké ekonomice a to až do roku 2029.
Zdroj: X
Zatímco předpovědi by tedy mohly budit určité obavy, Deutsche v podstatě říká, že minimálně do roku 2030 se nebude konat vůbec nic. Žádný posun v tom, jak rychle americké hospodářství poroste*. Nezaměstnanost banka vidí jako stabilní u 4,2 % a celkově by to tedy dříve byl hezký obrázek. Ukazující nájezd na udržitelnou rovnováhu s nízkou nezaměstnaností, inflací u cíle a ekonomikou rostoucí na potenciálu**. Jak jsem ale naznačil, téměř idylické by vše bylo dříve. Před dobou, kdy se uzvedla vlna úvah, vizí a příběhů o tom, co všechno přinesou nové technologie. A jelikož už tyto technologie evidentně mění způsob práce a i volný čas části společnosti, Deutsche v podstatě hovoří o scénáři, ve kterém by tato změna probíhala mimo „oficiální“ ekonomickou aktivitu.
O tom, nakolik se vrátí investice do umělé inteligence, se už na akciovém trhu hovoří nějaký čas. Mění se způsob uvažování od „čím více investic, tím lépe“ směrem k „čím více ziskových investic, tím lépe“. A poměrně vysoko se nyní pohybuje očekávaný dlouhodobější růst zisků všech společností na akciovém trhu (nedávno jsem se tomuto tématu věnoval hodně do detailu). Teoreticky je možné, že by zisky rychle rostly s tím, že ekonomika půjde dál „starou“ cestou (scénář a hlavně DB). Výrazně by tak rostl už nyní vysoký podíl zisků na celkových příjmech. A výše uvedené predikce a jim podobné scénáře by na akciích zklamání nepřinesly. Ovšem docela bych si tipnul, že se scénářem od DB akcie nepočítají.
Možná trhy nepočítají ani s druhými až euforickými extrémy, o kterých hovoří třeba Nouriel Roubini, nebo lidé z Ark Invest. Ale ty budou uvažování trhu asi blíže než DB. Konec konců, valuace amerických akcií stále ukazují na velký optimismus – letošní korekce valuací je plně vysvětlitelná růstem reálných sazeb. Očekávaný růst zisků a rizikové prémie jsou dohromady stále na optimistických úrovních.
*U těchto delších predikcí už ani nemůžeme uvažovat o tom, že by se potenciál výrazně zvyšoval, ale ekonomika ho „jen“ nedosahovala. Vidíme totiž, že DB u CPI inflace čeká v roce 2029 2,4/2,5 %. A u PCE v podstatě dosažení inflačního cíle. Pokud by ale ekonomika jela pár let pod potenciálem, dezinflace by měla být větší.
**Na detailnější úrovni se rovnováha projeví zejména tím, že klesne význam investic firemních a investice do bydlení přestanou být brzdou a začnou růstu pomáhat.