Zatímco v ekonomických teoriích se běžně pracuje s rovnovážnými a nerovnovážnými stavy, v praxi je vše stále v pohybu. Spíše bychom tak mohli mluvit o lepší, či horší dynamice. Dnes se z této perspektivy podíváme na hlavní pilíř cen a valuací amerických akcií, kterým jsou zisky obchodovaných firem. Tedy zisky očekávané, jejichž dynamika by měla být hodně nestandardní. Bude to nakonec dynamika nevítaná?
Na začátek připomenu, že podle dat Yardeni Research by v tuhle chvíli být pětiletá očekávání týkající se růstu zisků obchodovaných společností v USA na cca 22 % ročně. Na podobných úrovních se očekávání pohybují již nějakou dobu a občas tu proto poukazuju na mimořádnost tohoto jevu. Tuto výjimečnost můžeme krátce demonstrovat třeba na tom, že dlouhodobý průměr růstu zisků obchodovaných firem je u 6 – 7 %. Díky AI a dalším novým technologiím se tedy čeká, že tento standard bude v následujících pěti (a pravděpodobně více) letech výrazně převýšen. Oněch 22 % ročně by pak konkrétně znamenalo, že v roce 2031, budou zisky 2,7krát vyšší. A nyní se podívejme na následující obrázek, který ukazuje konkrétní předpovědi pro letošní, příští a přespříští rok:

Zdroj: X
Letos by tedy zisky měly růst o 28 %, asi polovinou by k tomu měly přispět společnosti mimo hyperscalery a infrastrukturu pro umělou inteligenci. Příští rok ale konsenzu čeká 20 % tempo růstu a v roce 2028 už „jen“ 16 %. Je to stále více než dvojnásobek onoho dlouhodobého standardu. Ale pokud bychom se během pěti let měli dostat na průměrný roční růst 22 %, s oněmi 16 % (v roce 2028 a po něm) bychom si nevystačili. Pak by muselo tempo růstu opět nabrat výrazně na síle. Konkrétně by muselo dosáhnout 29 %.
Máme tu tedy určitou nesrovnalost, ale moc bych se s ní nezabýval. Tak či onak jsou nyní očekávání vysoko nad historickými standardy. A mohou se výrazně měnit ze dne na den s tím, jaks e bude měnit sentiment a odhady potenciálu AI a dalších technologií. Dnešní graf nám přitom ukazuje, že ono očekávané růstové ochlazení by mělo být taženo zejména zbytkem trhu. Tedy firmami mimo AI infrastrukturu a hyperscalery. Ti by pak neměli minimálně do roku 2028 procházet nějaký ziskovým boomem. Nejsem si jist, jak by se to rýmovalo s odpovídající návratností obrovských investic do „všeho“ AI, které jsou podnikány. Já bych ale dnes ještě poukázal na jednu jinou, úzce související věc. Tou je podíl zisků na produktu/příjmech. Jeho vývoj vidíme v následujícím grafu:
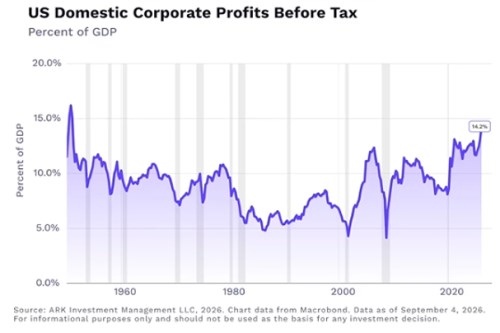
Zdroj: Ark Invest
Podotýkám, že v druhém grafu jsou zisky celého amerického firemního sektoru, předtím jsme se bavili o obchodovaných společnostech. Je tu ale značný překryv a základní logika a příběh je v principu stejný: Někdy na přelomu století dosáhly zisky v podílu k příjmům po předchozím dlouhodobém poklesu dna. A od té doby rostou. Nyní je jejich podíl minimálně od padesátých let hodně vysoko, což souvisí s celou řadou témat točících se kolem příjmové nerovnosti, nerovnosti bohatství a podobně. Zde bych poukázal na to, že pokud by měly zisky růst mimořádně vysokými tempy, muselo by docházet k dalšímu zvyšování jejich podílu na příjmech. Celá ekonomika pravděpodobně 20+ % tempem neporoste.
Nenastalo by tedy žádné vracení se k průměru, ale rozšiřování toho, co by se od určité chvíle možná dalo považovat za nerovnováhou. Respektive nevítanou dynamiku. Občas se v této souvislosti mluví o tom, že v podobných scénářích by muselo dojít k velkým změnám v přerozdělení příjmů a podobně. Scénářů je ale více. Včetně toho, kdy by se dál zvyšoval podíl zisků na příjmech, ale příjmy zaměstnanců by také rostly velmi svižným tempem. A nedocházelo by k nějaké strukturální destrukci pracovních míst.