Společnost Ark Invest se před lety dostala mezi ty sledovanější díky tehdejší dosažené návratnosti investic a názorům na další vývoj na trzích, v ekonomice a v technologiích. Jde totiž často o názory daleké středního proudu, které se ne vždy potvrdí, ale nechybí jim určité rácio a je možné o nich uvažovat jako o určitém, byť extrémnějším, scénáři. Občas se tedy těmto vizím věnuju a prezentujeme je i na těchto stránkách. A dnes bych tak chtěl více do detailu učinit ve vztahu k úvahám o potenciálu umělé inteligence. K tomu, co může udělat s ekonomikou, a tudíž i nejdůležitější cenou na globálních finančních trzích.
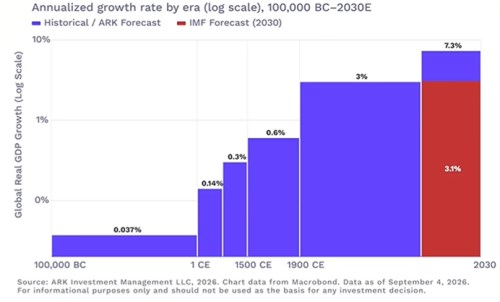
Cathie Wood jako ředitelka Ark Invest v rámci svých vizí nedávno ukazovala následující graf s hodně dlouhodobým vývojem, respektive odhady vývoje růstu produktu. Už na začátku jsem trochu narazil na to, o jaký produkt jde – ony predikce na konci by se totiž měly zřejmě týkat Spojených států, ale historie, a zejména ta vzdálená, spíše celosvětové ekonomické aktivity. S ohledem na volnost této úvahy a odhadů to ale asi můžeme dát stranou. Pointa tu je jednoduchá – v historii docházelo k technologickým skokům, které zvedly růst produktu také skokově nahoru, a to výrazně.
Zdroj: Ark Invest
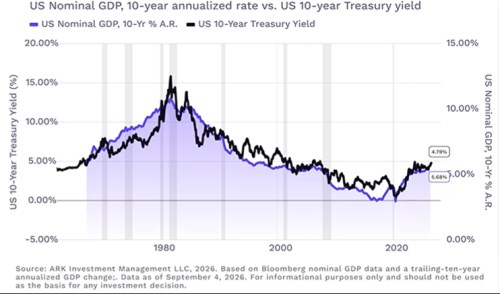
V podstatě se dá říci, že maximálně v posledních několika málo stoletích produkt roste nějakým výraznějším tempem. Do té doby šlo o setiny, či desetiny procentního bodu. Ark Invest pak čeká, že současný technologický skok do roku 2030 opět přinese prudké zvýšení tempa růstu, a to na 7,3 %. Od toho můžeme přímo přejít k druhému obrázku, který bych bez váhání označil jako jeden z nejdůležitější v ekonomii a financích. Ukazuje totiž vývoj nominálního produktu a výnosů desetiletých vládních dluhopisů v USA:
Zdroj: Ark Invest
Moje verze grafy vyprávěného příběhu je ve zkratce následující: Křivky v druhém grafu ukazují nástup na inflační sedmdesátá léta, kdy se nominální produkt svým růstem a výnosy svou velikostí dostaly na vrchol. Pak nastala dezinflace a postupný pokles obou proměnných. Až do období po roce 2008, nazývaného někdy novým normálem, charakterizovaným inflací pod 2 %, znatelnými dezinflačními tlaky, nízkými sazbami a relativně utlumeným růstem. Návrat ke starému normálu začal po roce 2020, kdy se zvedla inflace, a postupně v posledních letech nastal i fundamentální obrat v reálné ekonomice daný mimo jiné nástupem nových technologií a nyní už zřejmou vyšší poptávkou po kapitálu (tudíž růstem jeho reálné i nominální ceny).
Výnosy desetiletých vládních dluhopisů v USA mohou být tou nejdůležitější cenou na globálních finančních trzích. Promítají se do řady dalších, včetně těch na akciových trzích. Důležitost uvedeného grafu je v tom, že ukazuje na korelaci a dokonce vazbu s produktem. Čím vyšší nominální růst, o to vyšší výnosy, a naopak. Pro trhy, ale třeba i vládní finance, je přitom celkové prostředí vlídné, pokud jsou výnosy něco pod tempem růstu (třeba 2008 – 2019). Prostředí je naopak drsnější, pokud jsou výnosy nad tempem růstu. Spojením prvního a druhého grafu pak dostáváme následující:
Pokud by se reálný růst postupně přibližoval k 10 % (do roku 2030 a po něm) a inflace byla na cíli ve výši 2 %, máme nominální růst ekonomiky u 12 %. Nevidím moc důvod, proč by výnosy dluhopisů neměly dál s touto veličinou korelovat. I ty by se tak měly posouvat k těmto úrovním, a to z „dobrých“ důvodů, které by samy o sobě nebyly pro akcie brzdou. Je ale zřejmě nereálné, aby v tomto růstovém scénáři výnosy zůstaly někde blízko historických standardů. Jde pak o to, zda by se výnosy usadily něco pod tempem růstu (vlídné prostředí), nebo nad ním. O tom by mohla rozhodovat inflace a také rizikovost vládních dluhopisů. Do obojího by měla AI také promlouvat. Ale tomu jsem se zde věnoval detailněji dříve a dnes již možná dosahuju hranice čtenářovi pozornosti.