Úrokové míry na celém světě jak krátkodobé, tak dlouhodobé jsou nyní výjimečně nízké. Americká vláda si může půjčit na deset let za 1,9 % a na třicet let za 2,5 %. Úrokové míry u jiných vyspělých zemí jsou dokonce i nižší - například výnos desetiletého vládního dluhopisu Německa je nyní kolem 0,2 %, Japonska okolo 0,3 % a 1,6 % ve Velké Británii. Ve Švýcarsku je dokonce desetiletý výnos lehce negativní, to znamená, že věřitelé musí platit švýcarské vládě za to, že drží jejich peníze. Úrokové míry pro domácnosti nebo společnosti jsou ovšem celkově vyšší hlavně dílem kreditního rizika, ale z historického pohledu jsou jinak velmi nízké také.
Nízké úrokové míry nejsou krátkodobou odchylkou, ale část dlouhodobého trendu. Jak čísla a křivky na grafu níže ukazují, výnos desetiletého vládního dluhopisu USA byl relativně nízký v šedesátých letech dvacátého století, pak rostl na vrchol nad 15 % v roce 1981 a od té doby už jenom volně klesal. Toto chování může být vysvětleno růstem a propadem inflace, kterou si také můžete prohlédnout na grafu. Investoři požadují vyšší výnos, když je inflace vysoká, aby jim kompenzoval pokles kupní síly měny, ve které se očekává splacení dluhu. Ale výnosy na dluhopisech chráněných před inflací jsou nyní také velmi nízké, reálný nebo o inflaci očištěný výnos z půjčování americké vládě na pět let je nyní asi - 0,1 %.
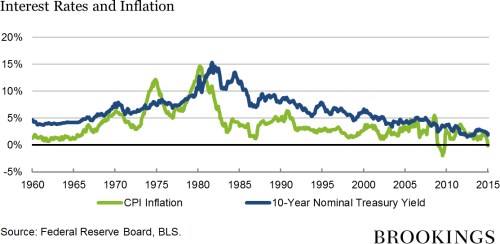
Proč jsou úrokové míry tak nízké? Zůstanou tak nízké do budoucna? Jaké jsou implikace pro ekonomiku z nízkých úrokových měr?
Pokud se v USA zeptáte kolemjdoucího na ulici proč jsou úrokové míry tak nízké, pravděpodobně vám odpoví, protože FED je drží nízké. To je ale opravdu velmi omezený pohled na věc. Ano, FED samozřejmě určuje nominální krátkodobou úrokovou sazbu. A ano, politika FEDu je primárním vodítkem pro inflaci a inflační očekávání v delším časovém horizontu a inflační trendy ovlivňují úrokové míry, tak jak jsme si ukázali výše na grafu. Ale to co skutečně má nějaký smysl nebo vliv v ekonomice je reálná nebo o inflaci očištěná úroková míra. Reálná úroková míra je nejrelevantnější ukazatel pro rozhodování například o kapitálových investicích.
Schopnost FEDu ovlivnit reálné míry, zejména ty dlouhodobé, je dočasná a omezená. S výjimkou krátkého období jsou reálné úrokové míry determinovány širokým spektrem ekonomických faktorů, včetně prospektu pro ekonomický růst - ne FEDem.
Toto pochopit pomůže koncept tzv. rovnovážné reálné úrokové míry (někdy též nazývaný Wicksellova úroková míra švédského ekonoma Knuta Wicksella z přelomu 19. a 20. století).
Rovnovážná úroková míra je reálná úroková míra za podmínky plné zaměstnanosti pracovních a kapitálových zdrojů. Toto equilibrium je formováno mnoha faktory, které se mohou a také mění v průběhu času. V ekonomice, která se rapidně dynamicky vyvijí, bychom očekávali vyšší míru za jinak stejných podmínek, reflektující vyšší výnos kapitálových investic.
V rostoucí ekonomice nebo ekonomice v recesi bychom očekávali, že rovnovážná úroková míra bude nižší z důvodu limitovaných příležitostí pro kapitálové investice a jejich relativní neprofitability. Dalším faktorem ovlivňujícím rovnovážnou úrokovou sazbu jsou vládní výdaje a daňová politika. Velké deficity, ceteris paribus, povedou k růstu rovnovážné úrokové míry, protože vládní půjčky odklánějí úspory od soukromých investic.
Pokud FED chce vidět plnou zaměstnanost pracovních a kapitálových zdrojů, pak jeho úkolem je využít svůj vliv na úrokové míry, aby je dotlačil na ty úrovně korespondující s rovnovážnou mírou, nebo realističtěji řečeno, na úroveň odhadu rovnovážné úr. míry, protože ji není možné přímo přesně sledovat.
Pokud by FED udržoval tržní míry příliš vysoko, relativně k rovnovážné úrokové míře, ekonomika by zpomalila (nebo možná propadla do recese), protože kapitálové investice by byly neatraktivní, když náklady spojené s půjčkami převýší potenciální výnos z dané investice.
Podobně, pokud by FED udržoval tržní míry příliš nízko, pod úrovní rovnovážné úrokové míry, ekonomika by se začala přehřívat, vedlo by to k inflaci a to je také neudržitelná a nepříjemná situace.
Všechno toto vysvětlování vede k jednomu prostému závěru - stav ekonomiky, nikoliv FED, má nejvíce vliv na vývoj reálné míry výnosu dosažitelného investory a střadateli. FED ovlivňuje tržní míry, ale ne nespoutaně. Pokud se FED snaží nalézt cestu ke zdravé ekonomice, pak se musí pokusit dotlačit tržní míry k úrovním, kde by se mohla nacházet rovnovážná úroková míra. Zní to až učitelsky, ale selhání v pochopení tohoto bodu může vést k zmatené kritice politiky FEDu.
Když jsem byl hlavním představitelem FEDu, více jak jeden legislativec mě a mé kolegy z FEDu obvinil na FOMC zasedání, že (pokud mám použít slova jednoho senátora) “házíme seniory pod jedoucí autobus”, když držíme úrokové sazby nízko. Legislativci se obávali, že důchodci žijící ze svých úspor jsou schopni si zajistit pouze velmi malý výnos.
Já jsem se o tyto seniory obával také. Ale pokud by cílem bylo, aby si důchodci užili udržitelně vyšší reálné výnosy, pak by zvyšování úrokových sazeb FEDem bylo to nejhorší co se dalo dělat. Ve slabé ale zotavující se ekonomice několika posledních let všechny indikace napovídaly, že reálná rovnovážná úroková míra je velmi nízká, možná záporná. Proto by předčasný růst úrokových sazeb sestrojený FEDem vedl po krátkém čase k ekonomickému zpomalení a jako konsekvence by se dostavily nižší výnosy z kapitálových investic.
Zpomalující ekonomika by nakonec donutila FED kapitulovat a znovu úrokové sazby snížit. Tohle není jen hypotetický scénář. V několika uplynulých letech jsme viděli několik centrálních bank, které zvýšily úrokové sazby a byly přinuceny je zase snížit kvůli zhoršující ekonomickému výkonu. Nejlepší co je možné udělat pro střadatele i pro ekonomiku je to, co udělal FED - nechat úrokové sazby nízké blíže nízké rovnovážné úrokové míře, tak se může ekonomika zotavit a rychleji dosáhnout bodu, kdy produkuje zdravější investiční výnosy.
Podobně zmatená kritika, která je často slyšet na adresu FEDu, je, že nějak rozrušuje finanční trhy a investiční rozhodnutí, tím, že udržuje sazby až “uměle” nízké. Další z domnělých pochybení FEDu je, že nemůže jednoduše nechat trhy, aby určily tu správnou hladinu. FED nemá prostě volbu nastavit hladinu “nějak”. Tak jak jinak by to tedy mělo být?
Nejlepší strategie pro FED, o které můžu přemýšlet je, nastavit úrokové sazby tak, aby korespondovaly se zdravou aktivitou ekonomiky ve střednědobém horizontu. To je, v současné situaci, na úrovni nízké rovnovážné úrokové míry. Samozřejmě, je legitimní diskutovat o tom, kde rovnovážná úroveň úrokových měr leží v daném čase, ale tím zabředáme do diskuze, kterou svádí členové FEDu na každém svém zasedání.
Stav ekonomiky, ne FED, je ultimativní determinant udržitelné výše reálného výnosu. To pomáhá vysvětlit, proč jsou reálné úrokové míry nízké napříč industrializovaným světem, nejen v USA.
Autorem je Ben Bernanke, bývalý předseda rady guvernérů FED.
Zdroj: blog autora při Brookings Institution