Rok 2016 bude pro investory zajímavější než předcházející rok. Říká to v exkluzivním rozhovoru s Patrií Online Adam Lessing, ředitel Fidelity International pro Rakousko a východní Evropu. Rozhovor redakce rozdělila do dvou částí. První je zaměřena na výhled investic v roce 2016.
Patria Online: Jak hodnotíte nyní globální náladu pro investování?
Podle našich analytiků rok 2016 slibuje, že bude pro akcie lepším rokem než rok 2015, kdy se trhy otřásaly v důsledku mnohem slabšího růstu na rozvíjejících se trzích oproti očekávání. Ale tento slabší růst přinese i pozitiva, která se projeví ve vývoji cen. V roce 2016 bude pravděpodobně spotřeba ve vyspělých zemích – zejména v USA – velmi silná, zčásti v důsledku růstu mezd a zaměstnanosti, ale zároveň i v důsledku poklesu cen u mnoha druhů zboží a služeb. Výhled na hospodářský růst v roce 2016, obzvláště ve vyspělých zemích, je tedy významně zdravější než na začátku roku 2015.
To vytváří pozitivní pozadí pro akciové trhy, zejména v USA. Nicméně je stále velmi důležité pečlivě zvažovat situaci, protože inovativní akcie mění své vedoucí postavení v kontextu mnoha rušivých vlivů, které ovlivňují podobu globálních akciových trhů.
Při pohledu do roku 2016 se objevují na trhu produktů s pevným výnosem tři témata. Za prvé trhy budou dále růst po prvním zvýšení úrokových sazeb (lift-off) a zkouškou projde koncept divergence monetárních politik. Očekáváme rovněž návrat úvěrových produktů a transakcí typu „carry“, protože úvěry budou tak levné, že jim nepůjde odolat. A konečně – jedinou obranou v dobách vysoké volatility a nízké likvidity bude diverzifikace zdrojů.
Patria Online: Co byste vy sám doporučil nyní k pozornosti investorů?
Věříme, že portfolio, jehož příjmy plynou z více aktiv (multi-asset income portfolio) a které je diverzifikováno napříč mnoha třídami aktiv s různým výnosem a volatilitou a nízkou vzájemnou korelací, mohou v dlouhodobém horizontu dosáhnout lepších výsledků, než v případě pouze jedné třídy aktiva.
Nízké úrokové sazby a výnosy dluhopisů představují výzvu pro investory. Avšak tím, že investujete napříč celou škálou různých aktiv, můžete využít diverzifikaci k dosažení stabilních a udržitelných příjmů. Je zde i potenciál, že dojde k výraznému převýšení některých investic, jejichž výnos je založen na jednom zdroji. Zatímco kapitálové hodnoty se budou stále v čase měnit, přístup založený na více aktivech by měl toto omezit. Rozšířením investičního portfolia o několik tříd aktiv s nízkou vzájemnou korelací dojde ke zlepšení rozsahu možností generování vyšších výnosů založených na pevnějších základech s nižší volatilitou. Toto nám dává větší flexibilitu v řízení výnosu a ochraně kapitálu v průběhu času.
Patria Online: Co považuje Fidelity za největší investiční rizika pro krátkodobý časový horizont ve světě?
Naši analytici vidí tato rizika z makroekonomického pohledu
1. Zpomalení růstu v USA (pod úrovní trendu /recese): V případě, že americká ekonomika zpomalí smysluplně, a to buď z důvodu, že ji stáhne Čína, americký dolar, cena ropy, nebo proto, že první zvýšení Fedem se ukáže jako politická chyba (nebo obojí), zbytek světa bude pravděpodobně následovat v podobné trajektorii.
2. Tvrdé přistání Číny: Nedostatečné /chybné politické stimuly v Číně, která povedou k ostřejšímu zpomalení, by uštědřily další ránu globálnímu obchodování a v rozvinutých ekonomikách by se přenesly do sektorů orientovaných na domácí trh a stáhly by je do zpomalení. Toto by otřáslo globálními finančními trhy, prostřednictvím finančních podmínek by toto zhoršilo transformaci ekonomiky a zvýšilo tlak na snižování cen komodit. V tomto prostředí by hlavní centrální banky musely dále pokračovat v politice uvolňování, přestože jim budou chybět nástroje.
3. Inflace USA zrychluje: Pokud inflace poroste rychleji, než se očekávalo, a to z jakéhokoliv důvodu, tempo zvýšení úrokových sazeb by mohlo nabrat rychlou a strmou trajektorii. Toto prudké zpřísnění globálních finančních podmínek, zejména v prostředí pomalejšího růstu, by mohlo být špatné pro globální růst, přičemž obzvláště zranitelné by byly rozvíjející se ekonomiky.
4. Krize rozvíjejících se ekonomik: další tlak na rozvíjející se ekonomiky (z Číny, Fedu, trhů s komoditami, síly amerického dolaru, domácí vývoj, atd.) by mohl v konečném důsledku vést ke krizi rozvíjejících se ekonomik (s jedním nebo více zranitelnými místy, přičemž Brazílie je potenciálním kandidátem). A jak by se přelila zranitelnost rozvíjejících se trhů na trhy zemí s rozvinutou ekonomikou prostřednictvím finančních propojení, mohlo by dojít k poškození obrazu globálního růstu.
Patria Online: Jak se podle vás změní investiční svět po prosincovém rozhodnutí amerického FEDu zvýšit úrokové sazby?
Po nebývalém období téměř nulových úrokových sazeb jsou investoři zcela pochopitelně nervózní z možného negativního dopadu zvyšování úrokových sazeb v USA na akciový trh. Je však třeba si připomenout, že zvýšení sazeb bylo na pořadu dne jen proto, že oživení amerického hospodářství je hodnoceno jako dostatečně robustní. Kromě toho to, na čem záleží více z pohledu reálné ekonomiky a dlouhodobého pohledu investora, není přesné datum prvního malého zvýšení úrokových sazeb z historicky nízkého základu, ale pravděpodobná trajektorie a koncový bod sazeb.
V tomto ohledu, kdy je americká inflace velmi nízká, globální růst stále nevýrazný a existují reálné obavy, že dojde k politickým chybám jako v roce 1994, vše nasvědčuje, že Fed přijme velmi gradualistický přístup ke zvýšení sazeb. Spíše více podobný “plazení” než "odpichu", spolu s výrazně nižší konečnou sazbou ve srovnání s minulými cykly. Podle posledních odhadů Fedu, sazba federálních fondů nedosáhne do roku 2017 úrovně 2,0 %. Kromě toho nadbytek úspor / slabá investiční poptávka nám poskytují přesvědčivé důvody pro strukturálně nízké, reálné a nominální úrokové sazby.
A konečně vždy, když sazby rostou, zkušenosti z minulosti ukazují, že americké akcie mají tendenci často podstatně stoupat již před prvním nárůstem sazeb, a i když se volatilita zvedne brzy po prvním zvýšení. Americký akciový trh byl podstatně výše jeden rok po prvním zvýšení sazeb v každém z posledních čtyř případů zvýšení. S uvolnění nejistoty, kterou může zvýšení sazeb přinést, jsou vyhlídky pro býčí akciový trh v USA, kterému bezprostředně nehrozí vykolejení, dobré.
Patria Online: Jak se díváte na vývoj v Číně?
Podle našich analytiků budou Čína a Indie i nadále nejatraktivnější trhy v regionu. Po obtížném roce v Číně vidíme, že Čína pracuje na stabilizaci kapitálových trhů a reformní program popsaný v posledním pětiletém plánu nabízí pádné důvody k optimismu.
Tempo růstu HDP v Číně bude pravděpodobně v roce 2016 nadále mírně zpomalovat. Myslím si, že toto je obecně dobrá věc. Co je mnohem důležitější, než tempo růstu, je kvalita tohoto růstu. Sledujeme přerod ekonomiky, jak se stává méně závislá na neudržitelných investicích do fixních aktiv díky úvěrům a více závislá na udržitelné domácí poptávce a spotřebě.
Poslední 13. pětiletý plán naznačuje, že čínský program reforem je jednotný a je navržen tak, aby došlo k přerodu, což je důvod k optimismu. Titulky se zaměřují na udržitelný růst, odstraňování chudoby, inovace, otevření ekonomiky, změny v politice jednoho dítěte, zvyšování sociální záchranné sítě a pokračující snahy očistit stranu prostřednictvím boje proti korupci. Navíc je Čína velmi širokým a hlubokým akciovým trhem, který má některé opravdu skvělé společnosti s dobrými příběhy růstu, dobrým řízením a skvělým oceněním.
Ve druhém dílu exkluzivního rozhovoru s Adamem Lessingem přineseme informace o fungování investiční skupiny Fidelity International, výběru aktiv do fondů skupiny a historii Fidelity International.
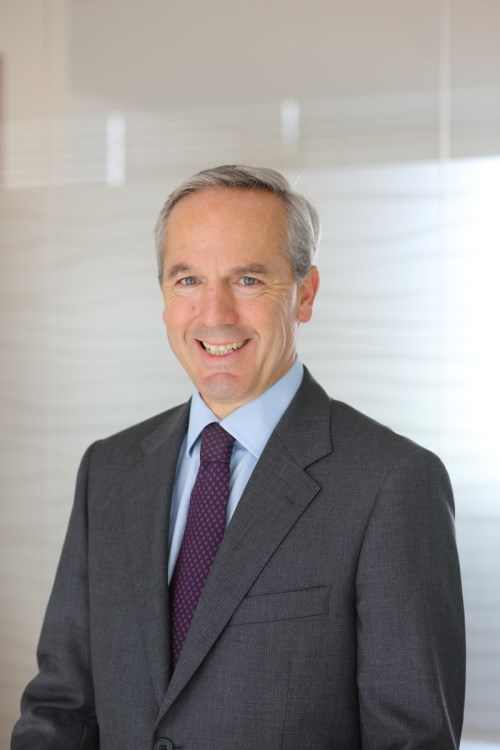
Adam Lessing, ředitel Fidelity International pro Rakousko a Východní Evropu - Před příchodem do Fidelity v roce 2010 působil v Londýně jako šéf European Business Development pro Aviva Investors. Před tím pracoval v AXA Investment Managers jako šéf distribuce pro Severní Evropu, v Goldman Sachs Asset Management jako výkonný ředitel a jako člen představenstva ÖIG (nyní Pioneer Austria) a i v jiných společnostech.
Adam Lessing vystudoval Vídeňskou univerzitu, kde získal titul doktor práv a Kalifornskou univerzitu v Berkeley (University of California, Berkeley), kde získal titul Master of Laws (LL.M.) Je členem představenstva Asociace zahraničních investičních fondů v Rakousku (VAIÖ), dříve byl členem představenstva Asociace rakouských investičních fondů (VÖIG) a místopředsedou Evropské asociace fondů a asset managerů (EFAMA).