očekává, že současné inflační tlaky budou jen přechodné. Tento výraz se v souvislosti s vyšší inflací objevuje opakovaně už od počátku tohoto desetiletí. Na jednu stranu pochopitelně. Na druhou po pěti, šesti letech už ne. Dnes bych v této souvislosti možná trochu překvapivě poukázal na tzv. efekt horké, respektive šťastné ruky. A samozřejmě se podíváme na ony predikce GS.
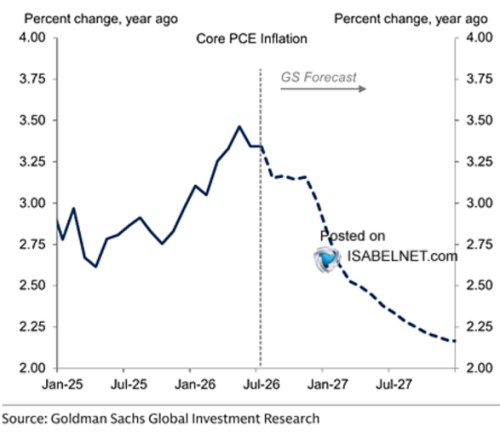
První z následujících dvou grafů ukazuje předpovědi GS u jádrové PCE inflace. Tedy toho, co Fed podle předchozího konsenzu primárně sledoval (jeho nový šéf chce ale mimo jiné měnit i to, co a jak se na straně inflace sleduje). V GS tedy podle grafu čekají, že PCE inflační vrchol je ve zpětném zrcátku, postupně by mělo tempo růstu cen klesat k 2 %. I když na konci křivky to vypadá spíše na stabilizaci něco nad 2 %:
Zdroj: X
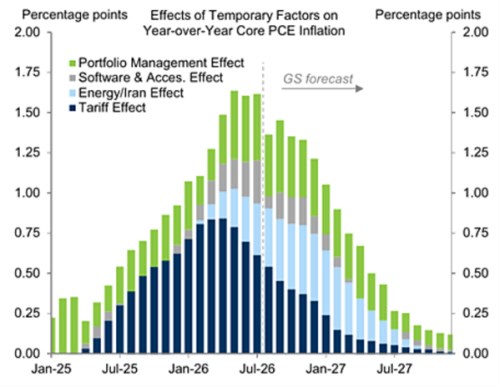
Druhý obrázek ukazuje hlavní příčina popsaného vývoje: Zelené sloupce nás mohou překvapit tím , jak znatelný má dopad poplatků za správu finančních aktiv, rozhodující roli v nástupu a ústupu inflačních tlaků by ale měla hrát cla a pak efekt cen energií. Ceny softwaru a souvisejících produktů a služeb hrají relativně podružnou roli:
Zdroj: X
Vymyslet bychom mohli samozřejmě řadu alternativ, ale jak jsem avizoval v úvodu, dnes bych chtěl zmínit zdánlivě nesouvisející jev. Kterému se říká efekt horké ruky. Jeho příběh se dá popsat následovně: Gilovich, Vallone a Tversky v roce 1985 zveřejnili studii pracující s daty z basketbalu. Došli k závěru, že tzv. „horká ruka“ (my bychom řekli spíše ruka šťastná) je v basketbalu jen klam. Jinak řečeno, úspěšnost střel na koš nezávisí na předchozím zásahu. Takové jevy, respektive jejich (ne)existence, přitom mohou být relevantní i v dalších oblastech. Včetně investic a sledování těch, kterým „to jde“. A výše uvedené není vše:
Následné studie ukázaly, že původní výzkum přehlížel některé faktory. Tedy například obtížnost střel a změny v obraně soupeře. Pokud se vezmou v úvahu, podle některých studií se ukazuje, že někteří hráči skutečně generují série úspěšných zásahů (za hranicí pravděpodobnosti). Poukazuje se přitom třeba na to, že ve hrách jako je basketbal se obrana úspěšného hráče rychle adaptuje, což ovlivňuje obtížnost jeho dalších pokusů (a ovlivňuje data). Pak se dokonce může zdát, že hráčova výkonnost po dobrém hodu klesá a funguje reverzní efekt horké ruky. Jenže jde o to, že se výrazně změnilo prostředí.
Studií na toto téma bylo zpracováno více, včetně těch, které zkoumají tendenci lidí vnímat události ve shlucích. A tím se vlastně dostáváme k oné inflaci. V podstatě se totiž dá říci, že již nějakých pět, šest let zažíváme jasný shluk přechodných inflačních faktorů (jdoucí za hranici pravděpodobnosti?). Jelikož ale tento shluk přetrvává, výsledná vysoká inflace je nepřechodná.
Jinak řečeno, jednou inflaci zvedají úzká hrdla ve vertikálách, pak (přehnaná) fiskální a monetární expanze, pak cla, pak energie… Vše po čase pomíjí, ale nastupuje další přechodný faktor. Což je pro centrální banky výzva, protože na přechodné faktory je mnohdy lepší nereagovat (a nebrzdit ekonomiku). Ale co s nepřecházející řadou přechodných faktorů? Pokud budeme věřit, že jde o „náhodu“ je to něco jiného, než pokud (podle nás) existuje nějaký „efekt inflační ruky“.
Obrázek vytvořen AI.