Vyhledat, koupit, dát do pořádku/nastartovat růst, prodat. Takový je obecný mustr na vydělávání peněz venture capital investorů - těch, kteří deklarovaně, či efektivně investují do tzv. rizikového kapitálu. Ačkoliv je v jednotlivých případech tento podle situace modifikován (fáze, v jaké do společnosti investor vstupuje, doba jeho působení, míra participace stávajícího managementu na transakci - kombinace s MBO, míra participace lidí z fondů na restrukturalizaci, struktura financování dluh/vlastní jmění - prioritní akcie, běžné akcie, konvertibilní dluhopisy apod., forma a načasování exitu z investice, atd.), jde v podstatě o stále to samé.
Jak byl tento počin úspěšný v případě Zentivy můžeme již do značné míry posoudit nyní. Nejdříve ale trochu historie co se týče vlastnických vztahů. Zentiva (Léčiva) byla znárodněna v roce 1946 a stala se součástí SPOFA. V roce 1993 založil FNM společnost Léčiva, která byla částečně privatizována v roce 1994 a uvedena na trh BCPP. 31. března 1998 získalo vedení společnosti spolu s investicí poskytnutou Warburg Pincus většinový podíl, byla učiněna nabídka na odkoupení zbývajících akcií. Registrace na BCPP byla zrušena 28. srpna 2000 poté, co společný podíl managementu a WP dosáhl 96,8 %.
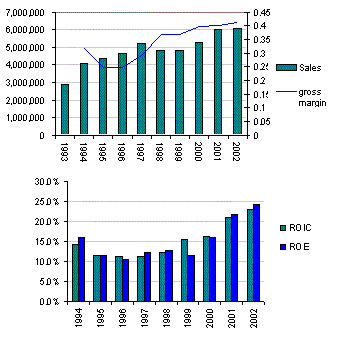
Následující grafy shrnují jak vývoj výnosů společnosti tak její schopnosti realizovat vyšší průměrné výnosy a nákladovou efektivitu (odraženo v maržích). Konečným ukazatelem úspěšnosti pak je návratnost na investovaný kapitál (determinovaná právě obratem aktiv a maržemi), prezentovaná v druhém grafu (údaje jsou pouze za bývalou Léčivu a.s. podle CAS).
Zdroj: Patria Finance, Zentiva |
Protože toto je pouze první z několika článků, které se budou věnovat nové společnosti obchodované na BCPP, omezíme se nyní pouze na prezentované grafy. Nárůst tržeb reflektuje zejména celkový vývoj na domácím trhu, silnou pozici společnosti co se týče prodeje a marketingu a obměnu jejího produktového portfolia. Ta se spolu se zlepšující se efektivitou provozu a produktivitou odráží v rostoucích maržích. Vývoj obratu aktiv (jejich využití - využití zapojeného kapitálu) a marží (to, jak je toto transformováno do ziskovosti) odráží zlepšující se návratnost investovaného kapitálu a jeho části - vlastního jmění. Zde pro jednoduchost prezentujeme používanější, ovšem někdy zavádějící, návratnost založenou na zisku (ROIC, ROE), z hlediska hodnoty společnosti i celkového obrazu o jejím stavu jsou vhodnější poměry založené na cash flow - CFROIC, CFROE.
K druhému z grafů doplňme, že spolu s odhadem růstu společnosti již realizovaná návratnost dává poměrně zajímavou indikaci hodnoty aktiv a následně vlastního jmění a akcií. Jde o zde již několikrát diskutovaný vztah mezi poměrem realizované a požadované návratnosti na kapitál (ROIC/WACC, ROE/COE) na straně jedné a poměrem účetní a vnitřní hodnoty aktiva (akcie) (P/BV) na straně druhé.
Z grafu je přitom těm, kteří pracují s těmito koncepty patrné, že dosahovaná návratnost je zde každopádně vysoko nad návratností požadovanou, což by samo o sobě mělo být (a také je) odraženo v hodnotě a následně ceně akcií na trhu (upraveno o relevantní faktory, jako je současná výkonnost a potenciál bývalé Slovakofarmy). Příčiny této relativní velikosti ROIC a ROE (a následně P/BV) lze přitom najít jak na straně (i) externích determinant výkonů společnosti (struktura odvětví, bariéry vstupu, vyjednávací síla vůči dodavatelům a odběratelům, hrozba substituce), tak na straně (ii) jejích vnitřních charakteristik (optimalizace procesů výroby, výzkumu a vývoje, prodeje a marketingu, kvalita produktového portfolia, kvalita managementu a míra sladění jeho zájmů se zájmy akcionářů atd.). I těmto se budeme nadále věnovat.
Jiří Soustružník