Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Skončilo už velké oddlužení?

    Skončilo už velké oddlužení?

    30.04.2014 18:31
    Autor: Redakce, Patria.cz

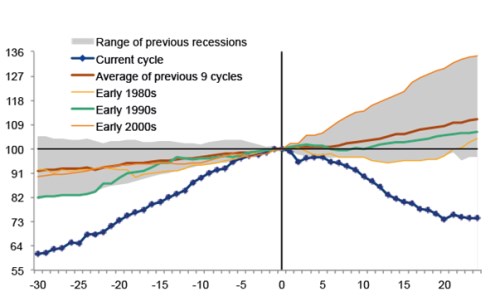
    Významným rysem americké ekonomiky za posledních let je oddlužování domácností. Jejich dluh se v roce 2007 pohyboval na 129 % příjmů, na konci roku 2013 už dosahoval 104 % příjmů. Jde zejména o výsledek výrazného poklesu objemu hypotéčních úvěrů. Historie nám nemůže výrazněji pomoci v hodnocení toho, v jaké fázi se současný cyklus oddlužení nachází. První graf porovnává vývoj zadlužení během současného cyklu (modře) a během cyklů předchozích. Červeně je vyznačen průměr předchozích 9 cyklů a šedě celkové rozpětí:
    11
     
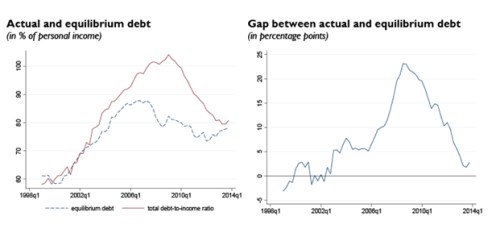
    My jsme se pokusili o namodelování stabilního dlouhodobého stavu, rozdíl mezi tímto stavem a konkrétní situací nazýváme „dluhovou mezerou“. Naše výpočty ukazují, že za sebou máme několik fází vývoje. Poměr dluhu k příjmům byl blízko rovnovážného stavu v období 2002–2003. Pak začalo zadlužení růst rychleji než jeho rovnovážná úroveň a začala se tak prohlubovat dluhová mezera. Po roce 2007 se tato mezera ještě prohloubila, protože klesla rovnovážná úroveň dluhu tak, jak se zhoršil celkový ekonomický fundament. Vrcholu dosáhla dluhová mezera v roce 2008, poté už docházelo k jejímu zmenšování. Konkrétní vývoj dluhu a jeho rovnovážné úrovně ukazuje první graf (jako podíl na příjmech), druhý graf ukazuje rozdíl mezi oběma veličinami:
    12


    V letech 2012 a 2013 se mezera zmenšila díky pokračujícímu snižování dluhu i díky zlepšujícímu se fundamentu a následnému růstu rovnovážné míry zadlužení. Na konci roku 2013 už mezera dosahovala jen 3 procentních bodů. To naznačuje, že celý proces oddlužení může být zhruba u konce. Tyto agregátní výpočty ale mohou maskovat rozdíly mezi jednotlivými státy. Pokud bude růst zadlužení nyní doprovázen růstem jeho rovnovážné míry, nemusí dojít k opětovnému prohlubování mezery mezi nimi. Určitou výzvou ale může být normalizace monetární politiky a s ní spojený růst sazeb.

    Uvedené je výtahem z „Has US household deleveraging ended? A model-based estimate of equilibrium debt“, autory jsou Bruno Albuquerque, Ursel Baumann, Georgi Krustev.

    (Zdroj: VOX)


    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    17.10.2026
    9:42Víkendář: Co je třeba udělat dřív, než by přišlo případné zklamání z umělé inteligence
    16.10.2026
    22:01Americké indexy strmě padají  
    16:14Bank of America: Čekají nás týdny averze k riziku. Dluhopisy, AI a volby zvyšují nervozitu
    14:41Cesta k „likvidaci dolaru“
    13:03Perly týdne: Pochyby o budoucnosti hyperscalerů a evropské Silicon Valley
    12:06Akcie se koncem týdne zvedají, ale polovodiče zůstávají nejisté. Dluhopisy zvládly vysoké PPI  
    11:44Výsledková sezóna v Evropě slibuje silné čtvrtletí. Barclays věří bankám, energetice i čipům  
    10:10Rozjetý americký IPO trh přibrzdil. Díky Anthropicu ale může být letošní rok stále mimořádný
    9:21Tesla představila sportovní vůz s raketovými tryskami
    8:51Po turbulentním týdnu přichází uklidnění. Investory podpořila umírněná rétorika Fedu  
    8:47Rozbřesk: Francouzský dluh pod politickým tlakem
    6:00Přijde restrukturalizace dluhů?
    15.10.2026
    22:00Wall Street se poprvé v týdnu vymanila ze silného prodejního tlaku  
    17:55Přijde fiskální dominance, kvantitativní utahování, nebo něco jiného?
    16:31Traders Talk: NASDAQ může spadnout až k 29 tisícům bodů. Kam se schovat?
    16:28Výrobní ceny v USA v září rostly nejrychleji za čtyři a půl roku
    15:13Jihokorejský index Kospi spadl do medvědího trhu  
    13:53Maďarsko po Orbánovi cílí na euro, rozhodnou ale rozpočtové škrty
    12:07CoreWeave děsí trhy. Akcie i dluhopisy signalizují pochybnosti o AI infrastruktuře  
    11:23Inflace nepotěšila, ale hlavní důvod propadu trhů je třeba hledat v sektoru polovodičů  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data