Po roce 2008 nastalo poměrně dlouhé období nízkých sazeb. Během něj v USA zaznívaly hlasy volající po větších vládních investicích směřujících mimo jiné do některé silně zastarávající infrastruktury. K nějakému masivnímu investičnímu programu tehdy nedošlo. Něco podobného přišlo až v době výrazně vyšších sazeb, vyšší zaměstnanosti a vysoké poptávky po úsporách ze strany soukromého sektoru. Je to docela dobrý příklad toho, že fiskální politika je v době kamenné.
Vyšší vládní investice ve zmíněné době nízkých sazeb (po kterých volal například Larry Summers) dávaly smysl z více perspektiv. Jednak mohly být financovány nízkoúročenými dluhopisy a tudíž nemusely tolik zvedat celkovou dluhovou tíhu. Pak je tu samozřejmě argument, že samotný stav infrastruktury (včetně dopravní) po obnově už tehdy volal. A v neposlední řadě šlo z nemalé části o období, kdy se inflace držela pod cílem, nezaměstnanost byla zase relativně vysoko a ekonomika se pravděpodobně nenacházela u potenciálu, či dokonce nad ním. Jinak řečeno, investice by nesoupeřily o zdroje finanční ani reálné.
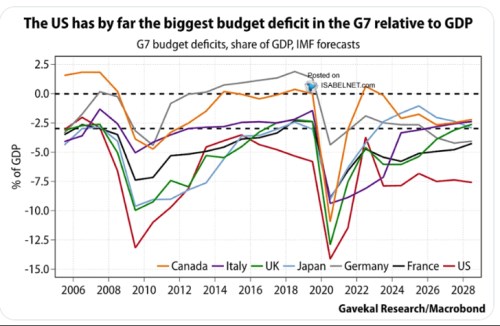
Ona volání a rady tehdy vyslyšeny nebyly. Pak přišel rok 2020 a s ním nepřecházející série přechodných inflačních tlaků. S nimi návrat do sazbového normálu – posun na znatelně vyšší úrovně. Ekonomika reálná si celkově nevede zle, po nemalou dobu se možná pohybovala i nad potenciálem. A v tomto prostředí se rozpočtové deficity už téměř strukturálně posunuly na znatelně vyšší úrovně. V době, kdy to z nejednoho pohledu vůbec nedává smysl. Vše ukazuje následující obrázek, včetně srovnání s jinými zeměmi:
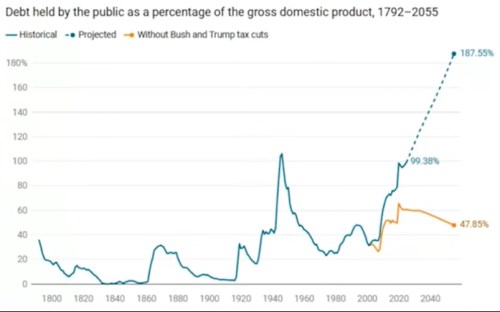
Existuje několik základních možností, jak současnou deficitní/dluhovou trajektorii otočit. Oficiálně vyhlášená neschopnost splácet, monetární dominance/vyšší inflace, vyšší ekonomický růst, vyšší daně, nižší vládní výdaje. Tomu se zde věnuji častěji, dnes bych poukázal na to, co jsme zde nedávno psali: Jared Bernstein tvrdí, že bez daňových škrtů zavedených prezidentem Bushem a Trumpem by vývoj zadlužení americké vlády vypadal úplně jinak (oranžová křivka v grafu):
Nářků na vysoké dluhy je celá řada, nechci jen tak zbytečně přidávat další. USA se věnuji proto, že z hlediska globálně investičního jde významem o jedničku. Zajímavé je ale to, jak opomíjena je dvojka, tedy dluhový vývoj v Číně. Který je svým způsobem horší. Ale tomu jsem se tu věnoval a budu věnovat jindy. Dnes bych vypíchl právě to, že nejde jen o výši dluhů, ale celkově problematické používání fiskální politiky. Což je významnou součástí toho, jak je daná společnost schopná si vládnout. I když si nejsem jist, zda „schopnost si vládnout“ není alespoň z části protimluvem. Každopádně si myslím, že často vše svalujeme na „systém“. V pohodlném zapomnění toho, že „systém“ je odrazem chování jeho prvků.
*Mimochodem, co křivka v prvním grafu, to zajímavý příběh: Itálie jako země s velmi vysokým zadlužením, UK jako země, která si ne tak dávno prošla krizovou rozpočtově dluhopisovou epizodou, Japonsko s rekordní mírou zadlužení a specifickou fiskálně – monetární pozici, Německo překlápějící se po dlouhých letech do fiskální expanze a hranice, u které se také ne náhodnou hovoří o neudržitelném trendu.