Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Americké dluhy: Co se vlastně stalo a jaké by bylo „evropské“ řešení

    Americké dluhy: Co se vlastně stalo a jaké by bylo „evropské“ řešení

    30.09.2026 6:05
    Autor: Redakce, Patria.cz

    Rozpočtové deficity americké vlády a vývoj jejího zadlužení jsou již nějaký čas v popředí zájmu trhů i veřejnosti. Ekonom Tim Taylor se věnuje několika základním faktům, která v této souvislosti mohou být přehlížena. Včetně toho, že výdaje na obranu už nějakou dobu nehrají zdaleka takovou roli, jak se někteří domnívají.

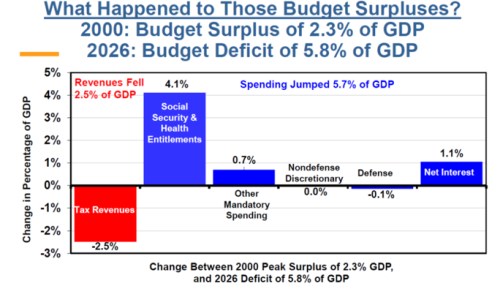
    Taylor poukazuje na knihu, kterou napsala Jessica Riedl a která obsahuje řadu grafů týkajících se uvedeného tématu. Dozvíme se z ní mimo jiné, že „státní dluh nyní činí přibližně 235 000 dolarů na jednu americkou domácnost. Taylor pak píše, že „někteří si možná vzpomenou, že v roce 2000 dosahovala americká vláda po několik let rozpočtových přebytků. Co se od té doby vlastně změnilo? Stručně řečeno, zapůsobily daňové škrty, vyšší výdaje na sociální zabezpečení a zdravotní pojištění a vyšší výdaje na úrokové platby“. Konkrétní dopady jsou zřejmé z následujícího grafu:
    1
    Jak bylo uvedeno, po roce 2000 došlo k prudkému zvýšení výdajů na zdravotní a sociální zabezpečení, k růstu rozpočtových deficitů přispěly i vyšší úrokové výdaje a ostatní mandatorní výdaje. Výrazně pak klesly daňové příjmy. Taylor k tomu dodává:

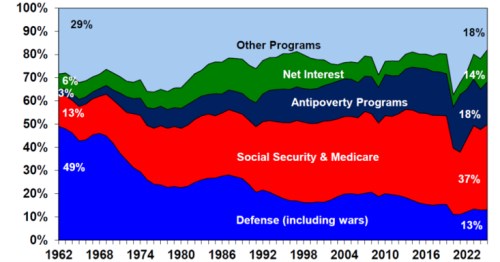
    „Někdy mluvím s lidmi, kteří stále věří, že rozpočet na obranu tvoří největší část federálních výdajů. Nedávno jsem dokonce slyšel někoho zmínit vojensko-průmyslový komplex, tedy frázi z projevu prezidenta Eisenhowera z roku 1961. Pokud ale někdo něčemu podobnému věří, je čas aktualizovat si informace. V době Eisenhowerova projevu tvořila obrana zhruba polovinu všech federálních výdajů, programy sociálního zabezpečení a boje proti chudobě představovaly jen asi 16 % federálních výdajů. Tyto dvě kategorie si tak během času zhruba vyměnily místa.“

    Taylor připomíná, že rostoucí zadlužení může roztáčet začarovaný kruh, kdy jsou úrokové platby tak vysoké, že dluhy kvůli nim nelze snižovat. A „současná trajektorie úrokových výdajů ve federálním rozpočtu ukazuje, že vývoj se vydává právě tímto směrem. Reidl se domnívá, že řešení spočívá zejména v oblasti sociálního zabezpečení a zdravotní péče. Podle Taylora se ale „američtí politici tomuto tématu vyhýbají již po desetiletí… Pomoci může celkově i návrat k dřívější daňové zátěži. „Například bych uvítal návrat daně z nemovitostí k úrovním z roku 2000. A byl bych alespoň ochoten hovořit o zrušení všech úlev na dani z příjmu, které se v tuto chvíli vztahují pouze na zhruba 10 % všech daňových poplatníků.“

    Riedl také připomíná, že „štědřejší sociální státy v Evropě ve skutečnosti nejsou financovány zdaněním vysokých příjmů a bohatství. Jejich míra zdanění není nad tou v USA. Místo toho používají daň z přidané hodnoty s vyššími daněmi ze mzdy.“ Ekonomka pak ukazuje i následující graf, který popisuje zmíněnou změnu struktury ve vládních výdajích včetně toho, jak klesal podíl výdajů na obranu:
    2
    Zdroj: The Conversable Economist, Spending, Taxes, and Deficits: A Book of Charts, Jessica Riedl

    Obrázek vytvořen AI.


    Čtěte více:

    Bizarní tlak na americkou centrální banku a přehnaná očekávání trhů
    25.09.2026 15:17
    Justin Wolfers z University of Michigan si myslí, že zvednutí sazeb a...
    Dudley: Pokud budou trhy Fed ignorovat, bude muset utahovat ještě víc
    22.09.2026 6:06
    Bill Dudley, který dříve stál v čele Fedu v New Yorku, se domnívá, že ...
    Ta nejlepší kombinace: Recese se nekonala, ale startuje boom?
    21.09.2026 15:42
    Není to tak dávno, co za sebou šlo hned několik roků, během nichž zazn...
    Průměrný výnos globálního vládního dluhu se blíží 4 %, nejvýše od finanční krize 2008
    24.09.2026 10:35
    Turbulence na trhu s dluhopisy pokračuje. Výprodej už vyhnal průměrný...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    14.11.2026
    9:46Víkendář: Měl o dluzích pravdu Milton Friedman?
    13.11.2026
    22:02S&P 500 zaznamenal nejlepší týden od srpna; tech byl opět pod tlakem  
    17:09Nahrazování dolaru a páky na Spojené státy
    16:28Traders Talk: Nvidia se oklepává z paniky. Nasdaq bojuje o důležitou úroveň
    15:25Expanze Nubank pokračuje, brazilský fintech překonal očekávání
    13:42SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – oznámení o výsledku úpisu a zastavení příjmu dalších žádostí
    13:36Primární emise Anthropicu je šestinásobně přeupsaná a ještě nekončíme. Začátek obchodování může být velmi silný
    12:05Perly týdne: Nvidia jako centrální banka AI. Může u ní nastat „scénář Apple“?
    10:34Otazníky kolem Nvidie, ale také citelný nárůst výnosů. Evropa obchoduje smíšeně  
    10:30Kdo je Colette Kressová, nová dočasná šéfka Nvidie?
    9:46Rozbřesk: Lagardeová odchází. Kdo bude jejím nástupcem?
    8:57Patria pokrývá M2C, Huang z Nvidie rezignoval a IPO Anthropic jde na dračku  
    8:05Martin Novák: Změny cen elektřiny zůstávají hlavním hybatelem našich výsledků, přístup k dividendě ČEZ nemění
    7:01M2C: Levná expozice na obnovu marže. Patria zahajuje analytické pokrytí
    12.11.2026
    22:00Akcie oslabily po otřesu v Nvidii, růst ropy tlačil výnosy vzhůru  
    17:11Jak uvažuje trh o dalších letech?
    15:32Nvidia bez Huanga? Investoři přehodnocují budoucí vítěze sektoru  
    15:21Jensen Huang to neustál, na postu CEO Nvidie končí
    13:43Bremmer: Jak bude vypadat konec Trumpova funkčního období?
    13:22Siemens sází na AI a datová centra. Rekordní objednávky přiměly firmu zvýšit výhled

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data