Občas se říká, že akciový trh není ekonomika. Má to rozumné důvody. Ale na druhou stranu je zase těžké si představit, že by se trh od vývoje v celém hospodářství na delší dobu úplně odtrhnul. O něčem takovém se přitom nyní „konsenzuálně“ uvažuje ve vztahu k novým technologiím včetně AI.
Důvody pro určité oddělení vývoje v ekonomice a na akciových trzích jsou v podststě dvojího druhu. Za prvé, hodnota akcie závisí na tom, co firma pro akcionáře vydělá. Tedy na ziscích a hlavně toku hotovosti. Ten se u obchodovaných firem nemusí úplně krýt s tím, jak si vede celé hospodářství. A za druhé, hodnota akcií také závisí na tom, co od nich investoři chtějí – na požadované návratnosti. Ta také nemusí kopírovat dění v ekonomice. Dokonce může jít svým vlivem proti němu.
K těmto dvěma fundamentálním důvodům můžeme přidat třetí, kterým by byly různé vlny euforií a skepsí. Tedy rozpoložení investorů, které může jít proti dění v ekonomice. Nebo jej spíš násobit na úrovně ne moc odpovíjaící fundamentu. Rozeznat tuto hranici je ale těžké, ne li nemožné. Vezměme si vývoj po roce 2009: Ekonomika si po delší dobu nevedla úplně excelentně, ale akcie znatelně posilovaly. Jednak to bylo díky slušnému růstu ziskovosti. V této souvislosti se dokonce objevovaly teorie, podle kterých firmám vyhovuje ne úplně raketová ekonomika, protože nedochází k růstu mzdových tlaků. Vedle toho v té době výrazně klesly sazby a požadovaná návratnost.
V oné době se poměrně zhusta ozývaly hlasy o likviditou živených bublinách, přesouvání inflace na trh s akciemi a podobné kreativní teorie. Ovšem růst akciového trhu měl znatelný a pevný fundamentální pilíř – zisky a nižší sazby odrážející dezifnlační tlaky. Nyní jsou sazby „normalizovány“, pokud by se trh měl výrazně oddělovat od ekonomiky, byly by fundamentálním tahounem takového vývje zisky. Podívejme se v této souvislosti na následující graf. Ukazuje, že mězi oběma proměnnými nějaký vztah určitě je. Ale má daleko do pevnosti.
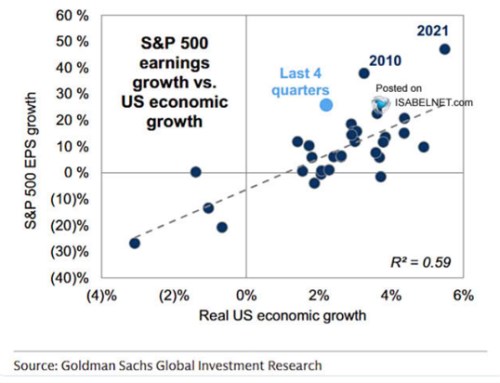
Z proložené přímky mi vychází, že na jeden procentní bod růstu produktu připadá asi 5,5 procentního bodu růstu zisků. Trochu se zde ale porovnávají hrušky a jabka, protože růst ekonomiky je reálný a EPS, tedy zisky na akcii, nominální. I tak by ale graf potvrzoval, že zisky jsou výrazně volatilnější, což odpovídá běžnému vnímání ekonomického cyklu – zisky jej vedou a jejich rozkmit je výrazně větší. K tomu dodám, že velmi dlouhodobý průměrný růst zisků je 6 – 7 % - viz i níže.
V grafu také vidíme, že poslední 4 čtvrteltí jsou výrazně nad křivkou a tím se dostáváme k budoucímu vývoji. Podle pětiletých „konsenzuálních“ očekávání by zisky měly růst o 25 % ročně (tedy asi 4násobku onoho dlouhodobého standardu). Trochu otázkou je, jak bude růst tok hotovosti obchodovaných společností, protože investice do všeho nového technologického jej mohou tlumit. Ale v principu tu hovoříme o tempech růstu, které jsou výrazně nad tím, co se i v těch optimistických scénářích čeká od ekonomiky.
Jinak řečeno: I kdyby se růst hospodářství také prudce zvedal, ani ve finance fiction se zřejmě nedá předpokládat, že se bude v následujících letech zvedat do dvojciferných čísel. Takže za nějaký čas by podle současných očekávání měl graf soustavně ukazovat další body vysoko nad proloženou přímkou. Její relevance by mizela.