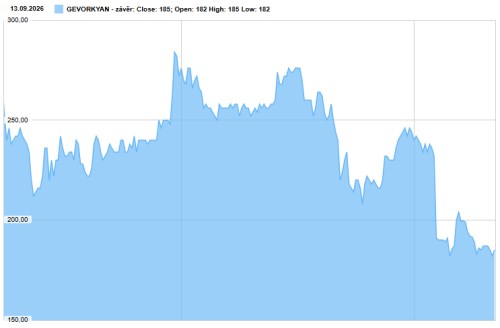
Za prvních šest měsíců roku 2026 zvýšil GEVORKYAN tržby o více než 18 % a čistý zisk o 34 %, přičemž EBITDA marže se udržela nad úrovní 30 %. K růstu přispěla zejména silná poptávka z leteckého, kosmického a obranného průmyslu i první výsledky integrace italské společnosti GEVORKYAN SINTERIS ITALIA. Management zároveň potvrzuje ambici pokračovat v růstu ziskovosti rychlejším tempem než u tržeb. S blížícím se koncem investičního cyklu a postupným uvolňováním pracovního kapitálu navíc firma očekává zlepšování cash flow, což by od roku 2027 mohlo otevřít prostor pro dividendy, zpětné odkupy akcií nebo další akviziční růst.
Společnost GEVORKYAN vykázala v prvním pololetí roku 2026 silné hospodářské výsledky. Tržby za prvních šest měsíců roku dosáhly 49,81 milionu eur, což představuje meziroční nárůst o 18,18 procenta. Na úrovni provozní ziskovosti vzrostl ukazatel EBITDA na 15,04 milionu eur z loňských 13,77 milionu eur. Meziročně se tak zvýšil o 9,19 procenta. EBITDA marže dosáhla 30,19 procenta. Výrazně rostl také zisk před zdaněním (EBT), který se zvýšil o 34,48 procenta na 5,22 milionu eur. Zisk po zdanění (EAT) pak vzrostl o 34,5 procenta na téměř čtyři miliony eur.
Vedení společnosti očekává pokračující růst i ve druhé polovině roku. Tržby by měli podpořit noví zákazníci a strategické akvizice, zatímco zisk EBITDA i EBITDA marže by měly růst rychlejším tempem než tržby díky efektivnějšímu řízení nákladů a úsporám z rozsahu. Vyšší provozní ziskovost by se měla pozitivně promítnout také do ukazatelů EBIT, EBT a EAT.
Podle vedení společnosti výsledky za první pololetí potvrzují naplňování dlouhodobé strategie. Od vstupu na burzu firma během posledních čtyř let přibližně zdvojnásobila tržby i provozní zisk, přičemž stabilitu dalšího vývoje podporují dlouhodobé kontrakty s délkou trvání sedm až deset let.
Skupina zároveň připravuje refinancování dluhopisů, které má posílit její finanční stabilitu na dalších pět let. Společnost přitom neplánuje navyšovat objem emise ani celkovou zadluženost. Pozitivně by se měla projevit také skutečnost, že se blíží konec současného investičního cyklu a postupně dochází k uvolňování pracovního kapitálu. To podporuje cíl dosáhnout od roku 2027 pozitivního cash flow.
Vyšší tvorba hotovosti a nižší kapitálová náročnost dalšího růstu by podle společnosti v budoucnu mohly vytvořit prostor pro širší možnosti alokace kapitálu, včetně snižování zadlužení, výplaty dividend, zpětného odkupu akcií nebo dalších růstových investic. Firma zároveň uvádí, že rostoucí důvěra bank jí umožňuje přístup k vyšším objemům financování za výhodnějších podmínek, přičemž značná část úvěrových a investičních linek zůstává dosud nevyužita.
Důležitým tématem zůstává integrace italské společnosti GEVORKYAN SINTERIS ITALIA, kterou skupina převzala letos v dubnu. V italském závodě již proběhla řada opatření zaměřených na zlepšení výrobní efektivity. Firma realizovala audit strojového parku, reorganizovala výrobní procesy a zavedla třetí směnu. Podle společnosti tato opatření postupně zvyšují využití výrobních kapacit a umožňují zpracovávat nové zakázky. Cílem je plně využít výrobní i zákaznický potenciál závodu a dále posilovat pozici skupiny na trzích západní Evropy.
GEVORKYAN současně pokračuje v rozšiřování aktivit v Polsku prostřednictvím pobočky GEVORKYAN FORCE DEFENCE POLAND se sídlem v Krakově. Lokální zastoupení otevírá společnosti nové příležitosti zejména v rychle rostoucím polském obranném průmyslu. Firma zároveň rozvíjí nový projekt s dalším polským výrobcem zbraní, při němž využívá své technologické know-how a kapacity pro velkosériovou výrobu. Skupina zároveň rozvíjí spolupráci s Vojenskou technickou univerzitou ve Varšavě, která se zaměřuje na výzkum nízkonákladových technologií 3D tisku kovových komponentů.