Síla úročení vyvstává opticky do popředí tím více, o co vyšší jsou tempa růstu. Takže pokud by zisky amerických obchodovaných společností v následujících pěti letech rostly o 25 % ročně, nedostaly by se na dvojnásobné hodnoty za čtyři roky, ale už za tři a kousek. Za čtyři roky by byly na téměř 2,5 násobku. A za oněch pět let by byly třikrát vyšší, než nyní. Nejde přitom o hypotetický příklad, jde o současná očekávání analytiků. Podíváme se na ně včetně toho, jak do nich zapadá rok 2026.
Včera jsme se detailně dívali na následující: Pokud současné valuace amerického akciového trhu vztáhneme k dlouhodobějšímu očekávanému růstu zisků, je trh mimořádně levný. Konkrétně řečeno, tzv. PEG (tedy PE dělené očekávaným tempem růstu zisků) je znatelně pod hodnotou jedna. Což je z historického pohled extrémní „levnost“. Trh je tak zároveň historicky dost drahý podle samotného PE, tedy poměru cen k ziskům. Klíčovou proměnnou jsou přitozeně vysoká očekávání růstu zisků:
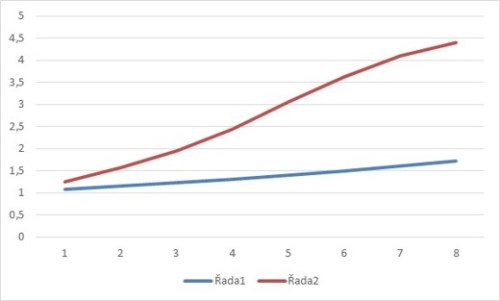
Oněch 25 % růstu ročně po dobu pět let je cca 3 – 4 krát nad dlouhodobým historickým standardem. A pokud by se skutečně dostavil tento extrém, po pěti letech by pak asi nedošlo k prudkému poklesu na historický standard. Podívejme se nyní na následující graf. Červená křivka ukazuje vývoj zisků, kdy rostou po pět let o 25 % ročně. Pak se tempo růstu snižuje ročně o 5 procentních bodů. Do tří let by se tak dostalo na historická snatdard 6 – 7 %. Celkem by za těchto osm let byly zisky ve srovnání se současností 4,4 krát výš. Pro srovnánípak vidíme i to, kde by zisky byly, pokud by rostly osm let historickým standardem 7 % (zvýšily by se celkově 1,7krát).
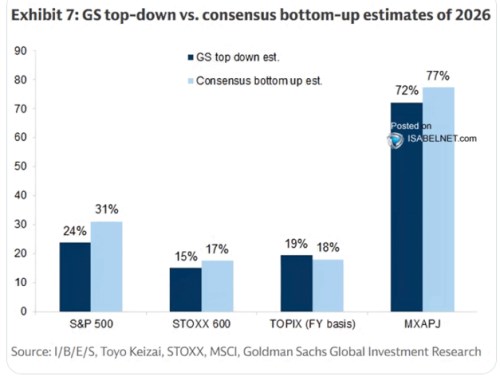
Tím vším mířím mimo jiné k druhému grafu. Ukazuje, jak by podle očekávání měly zisky růst letošní rok. Tedy v duchu výše uvedeného ukazujeto, jak letošní rok zapadá do oné „25 %“ dlouhodobější skládanky. Hovoříme celou dobu konkrétně o ziscích u společností v indexu S&P 500. Podle grafu u nich GS letos čeká 24 % zvýšení a (pomyslný) analytický konsenzus dokonce 31 %. Pro srovnání vidíme i očekávání pro Evropu, Japonsko a Asii bez Japonska.
Zdroj: X
Je docela zajímavé, jak moc se letošní očekávání liší u GS a u analytiků s ohledem na to, že do konce celoročních finančních výsledků zase tolik nezbývá. Každopádně obě čísla jsou v souladu s tezí nastartovaného ziskového boomu. Alespoň zatím tedy cesta k ziskům, jaké svět neviděl, nejde pohádkovým směrem jitrnice (jakou svět neviděl). Připomenu také, že už nyní ziskovost proráží trend, který navzdory všem technologickým a ekonomickýcm evolucím a revolucím držel po téměř sto let. Nebo se to vlastně dá říci i jinak: Všechny tyto evoluce a revoluce byly potřeba na to, aby byl udržen dlouhodobý trend růstu zisků mezi 6 – 7 %. Pokud by se současným novým a vznikajícím technologiím podařilo posnout dlouhodobě tento zlaomit, půjde bez přehánění o něco bezprecedentního.