Společnosti jako , , Arm Holdings, a celý biotechnologický sektor se obchodují na úrovních, které jsou pro mnohé jen těžko pochopitelné. Není tak divu, že firmy toho využívají a snaží se vydávat nové akcie. Vysvětlení je jednoduché – roky slabého oživení celé ekonomiky neposkytly investorům obvyklé zdroje růstu. Proto byl rostoucí optimismus namířen směrem k technologiím. Investoři věří, že nejde o opakování technologické bubliny. Během ní stačilo přidat si za jméno .com a podnikatelské plány hned přilákaly kapitál. Dnešní technologické firmy mají skutečné příjmy a rostou na úkor zavedených společností. Ty totiž nejsou schopny včas změnit svůj podnikatelský model.
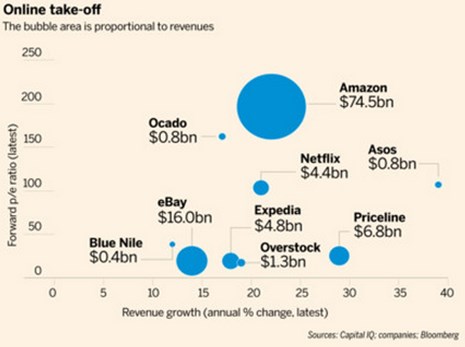
Existují ale i argumenty pesimistické. I ty jsou velmi jednoduché – lehce dostupné peníze podpořily spekulaci, jejímž předmětem byly nejprve rozvíjející se trhy. Poté přišel a a nyní jsou v módě nové technologické společnosti. Alain Bokobza z k tomu uvádí: „Trhy baží po růstových nápadech a my jsme tam, kde jsme byli v roce 1996 a 1997.“ To ale neznamená, že každá z technologických firem je již příliš drahá. Následující obrázek porovnává poslední dosažený růst tržeb (osa x) a PE poměr vybraných firem (velikost značky odpovídá celkovým tržbám):
Řada investorů opouští od tradičních metod odhadu hodnoty akcií. Namísto toho se snaží odhadnout, jaký podíl na trhu bude mít daná společnost za deset let. Jeden z nich například říká: „Pokud je 10% šance, že dosáhne 10% podílu na trhu s automobily, současná cena této akcie je namístě.“ Často slýcháme, že pokud by daná společnost byla schopná růst jako , její akcie má mnohem vyšší hodnotu než v současnosti. A současné valuace také předpokládají úplnou změnu na zaběhnutých trzích. Včetně toho, že staré společnosti nebudou schopny reagovat a nepřijdou ani další nové společnosti, které by těm současným konkurovaly.
Podívejme se například na to, kdy má smysl vlastnit i za 360 dolarů. Tržby této společnosti rostou asi o 20 % ročně. Pokud tomu tak bude i následujících 10 let, bude mít nakonec tržby ve výši 460 miliard dolarů (tedy jako nyní Walmart). Představme si dále, že provozní marže vzrostou ze současných 1 – 2% na 10%. Při sazbě daní ze zisků ve výši 20% to znamená zisk ve výši 71 dolarů na akcii. Pokud by PE dosahovalo 20, hodnota akcie činí 1 600 dolarů! Kupujte! Je to příliš rychlé a nedodělané? Jistě, ale přesnější projekce je těžké vytvořit, protože neznáme klíčovou proměnnou. Tu představuje míra konkurence na trhu. Pokud ale budeme předpokládat jen patnáctiprocentní růst tržeb, marži ve výši 7 % a třicetiprocentní sazbu daně spolu s PE ve výši 15, dosahuje hodnota akcie za 10 let méně než 500 dolarů. To představuje posílení ve výši asi 3 % ročně. Kupujte! Ale něco jiného.
(Zdroj: FT)