Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Ceny amerických akcií u pětinásobku jejich účetních hodnot. Rekord není daleko

    Ceny amerických akcií u pětinásobku jejich účetních hodnot. Rekord není daleko

    09.04.2024 17:38

    O poměrech cen k účetním hodnotám se na trhu moc nehovoří, výjimkou jsou pouze bankovní akcie. Není to také úplně nejlepší valuační měřítko, ale i přesto se na něj dnes podíváme. Nejsou totiž zase tak daleko historickému rekordu.

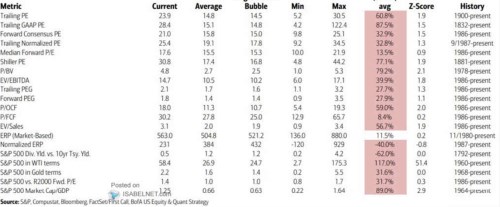
    1 . PE a PBV vysoko, P/FCF ne tak moc: Následující tabulka ukazuje aktualizované hodnoty dlouhé řady valuačních měřítek. V minulosti jsem v ní poukazoval zejména na rozdíl, který vidíme při pohledu na zřejmě nejčastěji požívané PE (poměr cen k ziskům) a na poměr cen k volnému toku hotovosti P/FCF. Zatímco první měřítko se nachází vysoko nad historickým standardem, u druhého je to nyní jen 8 – 9 % nad průměrem. I zde se tedy mezera rozšiřuje, ale není ani zdaleka taková, jako u řady jiných poměrů, včetně PE. Před časem jsem tu rozebíral tezi, podle které je relativně nízké P/FCF důsledkem relativně nízkých investičních výdajů, do kterých se promítá pokles ceny některých skupin investičního zboží. Jinak řečeno, zisky jsou nyní „výživnější“ na volný tok hotovosti, příčina je u investic.
    1 

    Zdroj: X

    Mezi nejnašponovanější poměry pak v grafu patří kapitalizace indexu SPX 500 k HDP – před časem jsem tu ale psal o tom, proč jde podle mě také o jedno z nejvíce zavádějících měřítek. Pak tu máme vysoký poměr kapitalizace k cenám ropy (což se v posledních dnech změnilo). A také onen poměr cen akcií k jejich účetní hodnotě, u kterého se trochu zastavíme. PBV se podle tabulky nachází téměř 80 % nad historickým průměrem. V kombinaci s oním mnohem umírněnějším P/FCF to znamená, že firmy nyní na své vlastní jmění generují výrazně vyšší návratnost, než v minulosti. Tedy přesněji řečeno návratnost měřenou na základě toku hotovosti, ne účetních zisků.

    2 . PBV a Tobinovo Q: V ekonomii se někdy hovoří o tzv. Tobinovu Q. Jde o poměr vnitřní hodnoty aktiv firmy, či celého firemního sektoru k jejich reprodukční hodnotě. Jednoduše řečeno o poměr toho, jakou mají aktiva skutečnou hodnotu a za kolik se dají pořídit. Pokud je poměr větší než jedna, mělo by to znamenat, že firmy mají motivaci k dalším investicím – na nich vydělají v celku více, než za kolik je pořídí. Pokud je Q pod jednou, měl by platit opak.

    Jak hodnota vnitřní, tak reprodukční se musí odhadovat a tím se vracím k PBV. Pokud bychom udělali velkou zkratku a vzali (i) za vnitřní hodnotu ceny/kapitalizaci na akciovém trhu a (ii) za reprodukční hodnotu hodnotu účetní, tak se Q rovná PBV. A z tabulky tedy vyčteme, že nyní je PBV na necelých 5, průměr je na 2,7, historické maximum bylo na 5,3 a minimum na jedné. Ona zkratka (Q = PBV) by tedy implikovala, že vyjma oněch minim firmy měly jako celek vždy hojnost investičních příležitostí. A nyní to platí několika násobně. Čímž se (zase) dostáváme k nových technologiím a jejich potenciálu. Respektive k tomu, jak jej hodnotí trhy.


    Čtěte více:

    Dlouhodobý investiční produkt (DIP): Čím je zajímavý a jak si jej snadno otevřít v Patria Finance?
    15.04.2024 9:11
    Od úvodu roku 2024 mohou čeští investoři a investorky využít novou mož...
    Argentinský ekonomický experiment
    09.04.2024 15:04
    John Micklethwait na Bloombergu hovořil o „mimořádném ekonomickém expe...
    Jefferies: Masové rozšíření AI stále vzdálené, ale situace se bude v letošním a příštím roce měnit
    09.04.2024 12:04
    V roce 2023 se o umělé inteligenci (AI) jen hovořilo, letos bude imple...
    Průzkum: Atraktivita Česka pro německé investory je nejnižší od roku 2011
    09.04.2024 11:40
    Atraktivita Česka pro německé investory je nejnižší od roku 2011. Poku...
    Aerolinky budou v létě pod tlakem, poptávka patrně překročí úroveň před pandemií
    09.04.2024 14:06
    Světový sektor letecké dopravy se může letos v létě dostat pod tlak. O...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    19.09.2026
    9:19Víkendář: Yardeni snižuje cíl pro index S&P 500, pomáhat akciím budou stále hlavně zisky
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data