Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Kurvítka v akci

    Kurvítka v akci

    21.03.2012 17:19

    Významnou brzdou růstu ekonomik a možná i dalšího růstu cen rizikových aktiv bude v nadcházejícím období fiskální politika v mnoha rozvinutých zemích. A debata o tom, nakolik je v současné době utahování vládních rozpočtů skutečně přínosné, či kontraproduktivní, tak jede na plné obrátky. Příliš zadlužené ekonomiky velké dilema nemají, to ale neznamená, že tam utahování přinese své ovoce v plné sklizni. U zemí, které mají teoreticky prostor pro uvolnění, z počátku soupeřily dvě teorie:

    První říkejme krugmanovská – volá po klasickém keynesiánském uvolnění s tím, že na utahování je čas, až se zvedne ekonomika a klesne nezaměstnanost. Druhou dnes již můžeme snad bez křivdy pojmenovat pohádkami o expanzivním fiskálním utahování. Je zajímavé, kolik příznivců si získala. Vysvětluji si to tím, že mnozí z nás intuitivně cítí, že to s fiskální stimulací nebude tak jednoduché, jak někteří tvrdí. Střední ekonomický proud a jeho teoretický základ ale moc prostoru na tvorbu čistě technických protiargumentů proti stimulaci nedává. A tak mnozí rádi skočili po možná až moc zavádějících studiích (viz např. „Švédové ukazují, jak na problémy s dluhem. Země eurozóny mají ale smůlu“), které poukazovaly na možnost expanzivního fiskálního utahování.

    Pokud si pohráváme se základními nástroji makroekonomie, jako je IS-LM model, utlučou keynesiáni své protivníky argumenty. Někdy právem, někdy ne. Tak jako tak jdeme z extrému do extrému a až na vzácné výjimky například pomíjíme možnost současného neutahování kombinovaného s propracovanou a důvěryhodnou dlouhodobou konsolidací (opět viz švédský příklad).

    Co je na diskusi utahování vs. neutahování zajímavého je výše naznačená široce rozšířená absence rozumných argumentů strany „utahovat“. Nejdříve se upnula na uvedené pohádky o expanzivní kontrakci, občas je „úspěšně“ kombinuje s poučkami o tom, že vládní hospodaření je stejné jako hospodaření rodiny, či podniku. Stejné je jen ve chvíli, kdy jsme úplně rezignovali na to, že vláda může působit proticyklicky. Na druhou stranu je ale třeba uznat, že tato rezignace by měla ve světle našich zkušeností určitý racionální základ. Dostávám se tak k tomu, že možná hlavním protiargumentem proti f-stimulantům jsou zde občas probíraná ekonomická kurvítka.


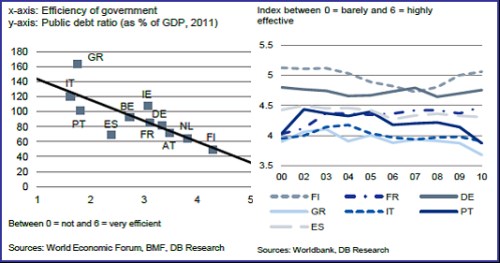
    Jejich fungování ve fiskální oblasti je mimo jiné patrné z následujícího. První graf ukazuje poměrně silný negativní vztah mezi efektivitou vlády a poměrem veřejného dluhu k HDP. Čím efektivnější vláda, tím menší dluh; jinak řečeno, pokud by vláda dokázala efektivně stimulovat (peníze nepromrhat), tak to obyčejně nepotřebuje. A naopak.
    kurvítka

    Když si tak řadíme řetězec příčin a následků, vyvstává otázka, co je příčinou efektivní vlády. Tady bychom se asi rychle dostali do příliš dlouhých úvah, co ale ještě můžeme rozumně rozebrat, je rychlost, s jakou se tato proměnná mění. Pohled na druhý graf ukazuje, že co se týče měřítka daného průzkumy Světové banky, to moc slavné není – za posledních deset let docházelo mezi sledovanými zeměmi k posunům maximální velikosti cca 0,5 bodu, což je 10 % celkového měřítka použitého v prvním grafu. Pokud se tedy kurvítko aktivuje, jen tak se nevypne.

    Pozn.: Jiří Soustružník je aktivní investor a témata, o nichž píše, mohou souviset s jeho investicemi. Jeho sloupky nejsou poskytovány jako investiční doporučení. Autor je externím spolupracovníkem Patrie, jeho názory se nemusí vždy shodovat s názorem společnosti.


    Váš názor
    • Ekonomické teorie
      22.03.2012 11:14

      Vlády se zcela zbytečně zabývají složitýma ekonomickýma teoriema. Celý svět očekává, kdy už konečně vlády (státy, banky,..) začnou fungovat na základě zdravého selského rozumu a právního systému. Pak postupně dojde k obnovení důvěry. Tedy např. kdo se zadluží musí dluhy splatit, nebo následuje "zkrachování". A politici musí nést odpovědnost za svá rozhodnutí. Např. při takové situaci jako je v Řecku (zatajování reality a chybná ekonomická rozhodnutí) by ještě před pár stoletíma následovala veřejná poprava všech "poslanců". Pro výstrahu. ... A garantuju, že nová vláda by už přemýšlela nad tím, za co utrácet a jestli se zadlužit.
      pmx
      • Re: Ekonomické teorie
        22.03.2012 16:35

        Podle mě se z toho politického hlediska vrátíme o 100 let zpátky (jak říkáš, odpovědnost vládců), aby ekonomika mohla jít zase vpřed. Pokud se má něco změnit, tak tohle, jinak budem až do konce svýho života plavat v těch sra.kách, v kterejch jsme dneska.
        Nyk Lísn
    • I když
      22.03.2012 8:20

      I když přijmeme předpoklad, že předpoklady "racionálního očekávání" nelze na finančních trzích často uplatnit, z dlouhodobého hlediska vždy zvítězí racionální úvaha. je to jen otázka toku informací a odeznění emocí. Pak zjistíme, že klíčem prk makroekonomická data je mikroekonomické prostředí. Všechny ty multiplikátory jako by pomíjely fakt, že GDP je jenom jenom. Znásobím-li efekt jedné veličiny, nutně musím vydělit efekt jiné. Ačkoli jsem sám ekonom, byl bych raději, kdyby ve světe i u nás více lidí vyrábělo dřevěný nábytek a kozí sýr, než aby donekonečna vytvářelo dojem, že svými radami způsobí v ekonomice zázrak. Je to jao když radek John prohlásí, že odbourá korupci a vyřeší tím všechny naše problémy s penězi. Dobrou noc!
      Pracovitý Prosecký
      • Re: I když
        22.03.2012 8:43

        "racionálního očekávání" je to samé, jako "racionální víra" :-)
        Jesse
    Aktuální komentáře
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  
    12:42Jestřábí Fed a levnější ropa pomáhají akciím nahoru  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    0:00JP - Základní O/N úroková sazba
    1:30JP - CPI, y/y
    15:15USA - Průmyslová výroba, m/m