Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Extrémní monetární reformy: Zrušit centrální banky, nebo požadovat 100% rezervy

    Extrémní monetární reformy: Zrušit centrální banky, nebo požadovat 100% rezervy

    19.04.2016 11:00
    Autor: Redakce, Patria.cz

    V současné době existují dva extrémní pohledy na to, jak reformovat monetární politiku. První z nich můžeme považovat za 100% regulaci. Banky by v takovém systému musely držet 100% rezervy a to by znamenalo, že všechny peníze v oběhu by byly tvořeny jen centrální bankou. Banky by pak pouze plnily funkci prostředníka, který se zabývá rizikem dlužníků. Naproti tomu stojí extrémně liberální pohled, který tvrdí, že nejlepší by bylo eliminovat centrální banku a nechat banky komerční, aby tvořily vlastní peníze. Ty by byly pouze pod kontrolou svých akcionářů, věřitelů a střadatelů, žádná specifická regulace by potřeba nebyla.

    Oba systémy by se samozřejmě značně lišily od dnešního stavu. V prvním z nich by veškeré peníze tvořila centrální banka, dnes ale monetární báze představuje pouze velmi malou část celkové peněžní nabídky. Podstatou návrhu na tento nový systém je získání úplné kontroly nad tvorbou peněz tím, že bankám komerčním už tato tvorba umožněna není. Druhý, ultraliberální pohled, se nachází na úplně opačné části spektra. Peníze jsou v takovém systému vytvářeny pouze půjčkami bank, které nejsou regulovány. Dohlíží na ně pouze jejich vlastní akcionáři a věřitelé, kteří utrpí ztráty v případě, že banky budou poskytovat úvěry špatné a ztrátové. V oblasti tvorby peněz by tak existovala konkurence, jejímž základem by byl převod depozit střadatelů od rizikovějších bank k těm méně rizikovým.

    Jaké jsou hlavní argumenty proti popsaným návrhům? V systému extrémní regulace by sice přešla veškerá kontrola nad peněžní nabídkou pod centrální banku. Praxe ovšem ukazuje, že centrální banky mají velké problémy s udržením likvidity v ekonomice na adekvátní úrovni. Výsledkem jsou bubliny na akciových, realitních i dluhopisových trzích. Ultraliberální návrhy zase počítají s nulovými státními zásahy a konkurencí mezi bankami, která by měla zajistit fungování celého systému. Vývoj před rokem 2008 ovšem jasně ukazuje, že mírná regulace se podílela na prudkém růstu dluhu a na vzniku bankovních krizí a obrovským finančním ztrátám bank. Nezdá se tedy, že by některý z těchto „čistých“ systémů byl schopen zabránit finančním krizím.

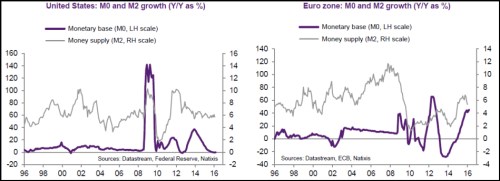
    Následující grafy ukazují skutečný vývoj peněžní nabídky v USA a v eurozóně. Fialově je vyznačena meziroční změna monetární báze, která je pod kontrolou centrální banky, a šedě meziroční změna peněžního agregátu M2. První z popsaných systémů by dostal peněžní nabídku plně pod kontrolu centrálních bank (v současné době se vývoj M0 a M2 často liší):
    rezerva.png

    Zdroj: Natixis


    Čtěte více:

    Dow Jones zpátky nad 18 tisíci body
    19.04.2016 9:10
    Jeden z hlavní amerických akciových indexů - Dow Jones - včera uzavřel...
    Technická analýza - Výroky o opatrnosti při zvyšování úrokových sazeb ze strany Fedu dolaru nepomáhají
    19.04.2016 9:30
    EURUSD: Měnový pár se pohybuje pod R1. Oscilátor relativní síly RSI s...
    Komoditní měny těží z dražší ropy, hlavní páry se zatím drží zpět
    19.04.2016 9:39
    Už průběh pondělního obchodování znamenal pro finanční trhy zlepšení s...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    19.09.2026
    9:19Víkendář: Yardeni snižuje cíl pro index S&P 500, pomáhat akciím budou stále hlavně zisky
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data