Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Nekoordinovaná monetární politika vytváří stále více problémů

    Nekoordinovaná monetární politika vytváří stále více problémů

    02.05.2016 12:30
    Autor: Redakce, Patria.cz

    Obecně se předpokládá, že každá země si vybírá svou vlastní monetární politiku podle svých vlastních cílů, mezi které patří zejména inflace. To znamená, že při stanovení této politiky se nebere v úvahu, jaké dopady bude mít na jiné země. Tedy ani dopad na měnové kurzy, které reagují na rozdíly mezi monetárními politikami centrálních bank.

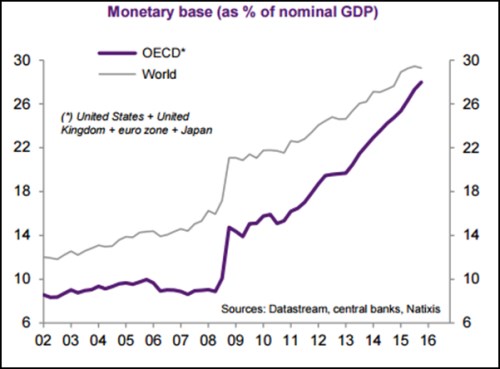
    Popsané nastavení systému se ale stává víc a víc problematické. Došlo totiž k velkému nárůstu globální likvidity a mezinárodního toku kapitálu. Což se projevuje ve velké volatilitě na měnových trzích. Z grafu je patrné, že k prudkému růstu monetární báze ve světové ekonomice (šedě) došlo po roce 2008. Ve vyspělých zemích (vyznačeno fialově) monetární báze do roku 2008 zhruba stagnovala, během roku 2008 ovšem centrální banky přikročily k jejímu prudkému zvýšení a vysoké tempo jejího růstu přetrvává dodnes:

    monet.png

    Je možné současný globální monetární systém nějak reformovat? První možností reformy je zavést omezení na tok kapitálu. Takový přístup je ale složitý a z ekonomického hlediska i nebezpečný. Je tu ale rovněž druhá možnost – centrální banky jednotlivých zemí začnou brát v úvahu to, jaké dopady má jejich politika na jiné země. Jinak řečeno, monetární politika by začala být koordinována na mezinárodní úrovni. O potřebě takové změny nedávno hovořil například guvernér Reserve Bank of India Raghuram Rajan.

    Jak by vypadala současná monetární politika v případě, že už by docházelo k její mezinárodní koordinaci? Je zřejmé, že pokud monetární expanze v některé významné ekonomice vede ke zlepšení podmínek na úvěrovém trhu a stimulaci domácí poptávky, projeví se to pozitivně i ve zbytku globální ekonomiky. Ten totiž těží z vyšší poptávky po jeho exportech. V poslední době ale monetární politika nemá na úvěrový trh ve vyspělých zemích výraznější dopad, jako nástroj ekonomické politiky jej využívá pouze Čína.

    Jestliže monetární expanze vede k oslabení měnového kurzu tak, jak tomu je v eurozóně, Japonsku a Číně, dopad na zbytek světové ekonomiky je negativní. Jde tedy o typickou situaci, při které by měla probíhat mezinárodní koordinace. K tomu navíc existuje možnost, že se monetární expanze projeví na růstu likvidity a následně na růstu cen aktiv. V takových situacích obvykle roste i volatilita, zvyšuje se tok kapitálu a nestabilita na měnových trzích. Podobně jako v minulém případě se tak objevuje negativní mezinárodní externalita. Pokud by tedy v posledních letech existovala mezinárodní koordinace monetární politiky, pak by bylo pravděpodobné, že celková monetární expanze v globální ekonomice by byla méně intenzivní.

    Autorem je hlavní ekonom banky Natixis Patrick Artus.

    Zdroj: Natixis


    Čtěte více:

    Krátkodobé investiční tipy (KIT) - výběr z evropských akcií!
    02.05.2016 16:00
    Rádi bychom Vám prezentovali další ze série analytických prací našeho ...
    Jen se po jízdě stabilizuje, začátek týdne patří PMI
    02.05.2016 10:22
    Na poli makrodat začátek nového měsíce jako obvykle opanují indexy nák...
    OPEC zvyšuje produkci a ropa ztrácí půdu pod nohama
    02.05.2016 11:25
    Slabší dolar a klesající produkce v USA možná nejen v minulém týdnu i...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    05.10.2026
    17:26Podle Goldman Sachs jsou růstová očekávání na amerických akciích poměrně umírněná. Chyba v odhadu?
    16:29PODCAST Týdenní výhled: Pozornost dluhopisů se stáčí k evropské politice  
    15:29Euro padá na minima od května 2025. Trhy děsí Francie i politická nejistota ve Španělsku  
    13:03Tlak na trhu s ropou se bude dále zvyšovat, říká šéf Saudi Aramco
    12:37Start týdne je smíšený. Evropská politika je zátěž, japonské dluhopisy riziko  
    11:03Investice do umělé inteligence se přesouvají do fáze vybírání konkrétních akcií, velkým tématem se stávají AI agenti
    10:31Nálada v německém automobilovém průmyslu se výrazně zhoršila, uvedl institut Ifo
    10:08DOORNITE míří na burzu. Výrobce dveří a zárubní zahajuje IPO na trhu START, EBITDA v pololetí vzrostla o 59 %
    9:37Primoco letí vzhůru. Zisk přesáhl 100 milionů, ve hře jsou kontrakty za miliardy
    9:29Rozbřesk: Evropa má uvolňovat více „strategické nafty“, českou inflaci to zásadně neovlivní
    8:55Dveře na burzu dokořán: DOORNITE vstupuje na START, KB naopak jedno klíčové jméno zavírá za sebou  
    8:45Primoco UAV SE: Informace o předběžném vývoji tržeb v roce 2026
    8:41KKCG Real Estate Financing a.s.: Konsolidované mezitímní účetní závěrky ručitele za období končící 30.06.2026
    8:31Komerční banka, a.s.: Informace o rezignaci člena představenstva pana Etienne Loulergue.
    6:04Ark Invest: Přichází obdoba průmyslové revoluce. Bude mít dopady na ropu, sazby i celou ekonomiku
    04.10.2026
    9:40Víkendář: Finanční represe byla v minulosti významným nástrojem snižování vládních dluhů. Bude se to opakovat?
    03.10.2026
    9:32Víkendář: Všichni stále věří, že akciový trh nemůže dlouhodobě klesat. Změnila se ale doba?
    02.10.2026
    22:02Americké indexy uzavírají týden na historických maximech  
    17:36Klid. Dluhy jsou vlastně mimořádně nízko?
    16:07Odchod z EU přinesl více škody než užitku, tvrdí britský premiér. Připustil možnost návratu

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    16:00USA - Index ISM ve službách