Na FTAlphaville si všímají mimořádné citlivosti akcií Netflixu na vývoj počtu uživatelů. Přesněji řečeno citlivosti na rozdíl mezi skutečně dosaženým počtem a počtem očekávaným. Když tak firma před nedávnem zveřejnila překvapivě pozitivní vývoj počtu uživatelů ve třetí čtvrtletí, akcie skokem posílila o 8 %. Naopak předchozí čtvrtletí bylo v tomto ohledu zklamáním a cena reagovala 5% oslabením. Kdy má ale tato honba za uživateli, která není ani zdaleka typická jen pro , vlastně smysl?
TIP: Analytik Patria Finance Ján Hladký: Trhy zajímají noví uživatelé Netflixu, jeho kumulující se dluh přehlíží
Teoretická odpověď vedená z pohledu investorů je jednoduchá: Smysl má ve chvíli, kdy další uživatelé zvedají hodnotu společnosti. Což znamená, že současná hodnota hotovosti, kterou firmě přinesou, převyšuje současnou hodnotu výdajů potřebných na jejich získání/udržení. Na FTAlphaville spáchali podobou úvahu a převedli jí do konkrétních čísel:
Za prvé odhadli výši průměrných nákladů na získání jednoho zákazníka v daném čtvrtletí, a to jako podíl marketingových nákladů a počtu nových platících uživatelů. Pro poslední čtvrtletí jim vyšlo, že tento náklad je u amerických uživatelů na cca 180 dolarech, u zahraničních kolem 50 a celkově kolem 70 dolarů. Čísla jsou přitom vyšší než v roce 2017 a příčinou nebude pravděpodobně nic jiného než konkurence, třeba od Amazonu. Tedy nutnost přitlačit na marketingovou pilu.
Tato čísla je samozřejmě třeba vnímat s rezervou – marketing tady i jinde má za cíl nejen expanzi klientské báze, ale i udržení té stávající. Je třeba možné, že v budoucnu budou tyto výdaje stejné, ale firma přidá jen jednoho uživatele a bylo by absurdní tvrdit, že náklad na jeho získání dosahuje milionů dolarů. A hlavně: Musíme mít na paměti, že jde jen o „akviziční“ výdaje, které můžeme považovat za přímé. Za nimi jsou ale výdaje na chod firmy, a zejména na obsah.
Za druhé kolegové z FTAlphaville odhadli výši průměrných příjmů na uživatele: Mezinárodní nyní kolem 26 dolarů na čtvrtletí, američtí kolem 34 dolarů, celek na 30 dolarech. Trend do druhého čtvrtletí je rostoucí, nyní ale u mezinárodních i u celku obrátil.
TIP: Netflix nabírá rekordním tempem uživatele. Také si ale hodně půjčuje
Za třetí za pomocí hrubé marže odhadli hrubé zisky na uživatele: 7, 11 a 16 dolarů na čtvrtletí, trend ve třetím čtvrtletí otáčí dolů.
Za čtvrté spočítali současnou hodnotu těchto zisků.
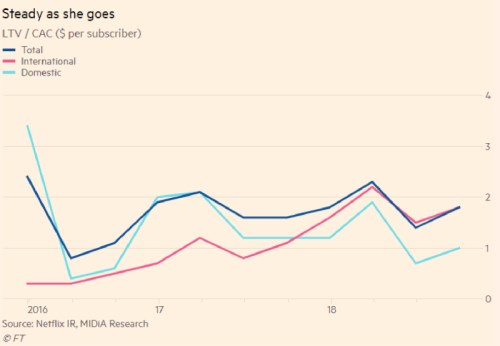
Za páté spočítali poměr mezi touto hodnotou a oněmi náklady na akvizici uživatele. Výsledkem je následující graf. Poměr „hodnoty zákazníka“ a nákladů na jeho získání vychází u Američanů kolem jedné, u mezinárodních a u celku se pohybuje pod hodnotou 2. Pokud by tedy všechny předpoklady, které FTAlphaville použil, byly relevantní, v podstatě by už nemělo smysl snažit se získávat další americké uživatele, pokud by neklesly náklady na jejich akvizici, či se nezlepšily příjmy z nich generované. U mezinárodních uživatelů při současných parametrech snaha o další růst smysl má. Buckingham Research Group ale poukazuje na to, že další zahraniční expanze už bude probíhat spíše na rozvíjejících se trzích, kde poměr hodnoty příjmů ze zákazníka k výdajům na jejich získání bude znatelně horší než třeba v Evropě.
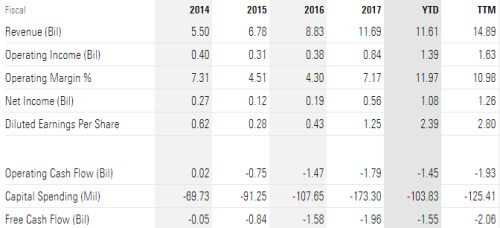
Výše uvedená úvaha je zajímavá, pro vykreslení celkového obrázku ale postrádá pár podstatných věcí. Ty jsou zřejmé z následující tabulky s celkovými výsledky firmy. Její provozní ziskovost se postupně zlepšuje a za posledních 12 měsíců (TTM) dokonce prudce. Jenže o skutečné schopnosti generovat hotovost platí opak, a to již na provozní úrovni. Za posledních 12 měsíců firma prodělala téměř 2 miliardy dolarů a pokud ještě odečteme investice, jsme nad 2 miliardami dolarů ztráty:
Zdroj: Morningstar
Tento obrázek toku hotovosti je samozřejmě odrazem růstu firmy a ze stejného důvodu můžeme chápat, že se investoři zaměřují zejména na hmatatelné věci jako je počet (nových) uživatelů. Nicméně tato firma má kapitalizaci ve výši 145 miliard dolarů, kterou „neuživí“ počty klientů, ale jen hotovost, kterou by tyto počty měly dříve, či spíše později, generovat. A abychom měli trochu perspektivu: Takových 145 miliard dolarů lze podle mých hrubých výpočtů ospravedlnit například tím, že by firma pro akcionáře už nyní (!) generovala hodně přes 10 (slovy deset) miliard dolarů ročně. Tedy v podstatě to, co nyní vytváří na tržbách.
Netflix bývá kvůli svému „vzorci“ toku hotovosti někdy přirovnáván k Tesle – investuje se nyní, žně budou v budoucnu. U Tesly moc velkým investičním optimistou nejsem: Jde jistě o pozoruhodný výtvor jak z hlediska produktu, tak z pohledu korporátního, ale podle mne je stále dost sporný koncept samotné elektromobility jako nástroje boje s klimatickými změnami. A pak (možná hlavně) je tu otázka konkurence, kdy může skončit jako ten, kdo ostatním prošlapal cestu a poté vyčerpán sledoval, jak jej ostatní předbíhají. A právě tento faktor je dalším rysem, který je plně relevantní i pro . Nějakou nepřekonatelnou bariéru vstupu či nezkopírovatelnou konkurenční výhodu u něj nevidím.
Nedávno na CNBC hovořil bývalý ředitel BBC o tom, že „dělá všechny správné kroky“. Jeho projev se týkal „provozu“, ale ne finanční stránky věci. Včera na CNBC hovořil valuační guru Aswath Damodaran, podle kterého je model Netflixu naopak neudržitelný. Poukazoval i na to, že investice budou muset být vysoké i poté, co firma přejde na stagnaci, či nízké tempo růstu. Kloním se k němu.