Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Pod povrchem současného akciového trhu

    Pod povrchem současného akciového trhu

    15.10.2020 17:15

    Vypadá to nyní spíše na oživení tvaru V, nebo na něco méně raketového? A jak moc do sebe zapadají hlavní fundamentální čísla související s akciovým trhem? Pokusme se dnes o odpovědi na tyto otázky.

    V, Nike, nebo ještě něco jiného?

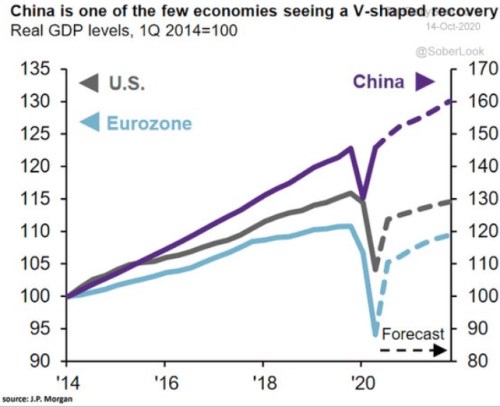
    Jak ukazuje následující graf od JPMorgan, „Čína je jednou z mála ekonomik, která prochází oživením ve tvaru V“. Nechme nyní stranou jinak dost relevantní diskusi o tom, (i) jak moc jsou čínská data spolehlivá. A (ii) jak moc současná stimulace a oživení (ne)přispívá k eliminaci nerovnováh, kterými čínské hospodářství trpí. Pokud se zaměříme na eurozónu a Spojené státy, zjistíme, že podle projekcí JPM mají do „V“ poměrně daleko, spíše jde o scénář „Nike“:
    ekonomika usa eu

    Zapadá to do sebe?

    Včera jsme tu trochu uvažovali nad tím, co by se stalo s výnosy vládních obligací a dluhy v případě, že by americká ekonomika pozitivně překvapila a nastalo by skutečné „V“. Klíčový je v tomto ohledu poměr „sazby / tempo růstu“. A to samé platí u akcií s tím, že tu na jedné straně nestojí jen bezrizikové sazby, ale celková požadovaná návratnost. Tedy bezrizikové sazby a rizikové prémie. Jak toto nastavení vypadá nyní?

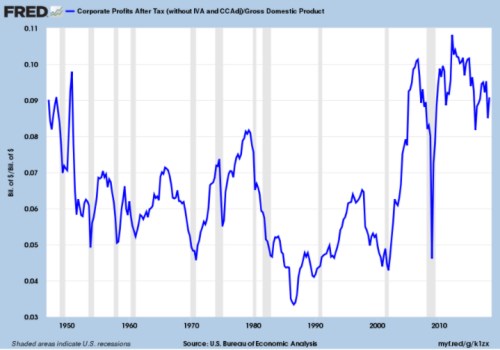
    Bezrizikové sazby se nyní drží na 0,7 % (pokud by riziková prémie trhu dosahovala 5,5 %, celková požadovaná návratnost by byla na 6,2 %). Podle dat Yardeni Research nyní dlouhodobý očekávaný růst zisků dosahuje u indexu SPX 11 %. Jak jsem psal včera, historicky se nominální sazby a tempo ekonomického růstu drží trendově u sebe. Výnosy obligací na 0,7 % a očekávaný dlouhodobý růst zisků ve výši 11 % se tak moc nerýmují. Na dosažení druhého čísla bychom totiž potřebovali (i) hodně vysoký růst nominálního produktu (což se ale moc nerýmuje s dlouhodobě nízkými sazbami). A k tomu by navíc bylo třeba, aby (ii) dál rostl podíl zisků na produktu (přesněji řečeno podíl zisků obchodovaných firem). 

    Konkrétně například: I kdyby se inflace pohybovala na 2 % a reálný růst ekonomiky dlouhodobě na 3,5 %, jsme na nominálním růstu HDP ve výši 5,5 %. Tedy na polovině oněch 11 %. Na ně se tedy dostáváme, pokud zisky dosahují stále většího podílu na NHDP (rostou rychleji, než produkt). Což je vedle nesouladu „vysoký růst/nízké sazby“ (viz výše) další možný nesoulad.  V minulosti totiž podíl zisků na HDP dlouhodobě trendově rostl (klesal podíl práce) a to zřejmě kvůli dlouhé řadě faktorů – od globalizace až po robotizaci a rostoucí tržní sílu firem (viz další graf). Nyní se tak již tento podíl nachází na historicky dost vysokých úrovních. Bude tomu tak ale dál? A pokud ano, je to ten nejlepší základ dlouhodobě prosperující ekonomiky?
    zisk korporace


    Čtěte více:

    Šedá ekonomika Itálie je stejně velká jako Portugalsko
    15.10.2020 5:51
    Šedá ekonomika Itálie, od nehlášených transakcí až po drogy a prostitu...
    Oživení „V“ a udržitelnost vládních dluhů
    14.10.2020 17:15
    Dejme tomu, že následující měsíce přinesou další relativně rychlé oživ...
    Bloomberg: Centrální banky apelují na vlády, aby dál pumpovaly peníze
    15.10.2020 12:52
    Největší centrální banky světa apelují na vlády, aby kvůli dopadům šíř...
    BofA: Investoři jsou připraveni na nejasný výsledek amerických voleb
    15.10.2020 11:12
    Manažeři fondů, kteří dohlížejí na 593 miliard dolarů, se již připrav...
    MMF: Vyspělé státy nebudou muset kvůli pandemii moc šetřit
    15.10.2020 12:29
    Vyspělé státy, které mají přístup k úvěrům, si nebudou muset kvůli kor...
    Reuters: Trumpova vláda chce přidat na černou listinu čínskou Ant
    15.10.2020 12:33
    Americké ministerstvo zahraničí předložilo návrh, aby vláda prezidenta...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    19.09.2026
    9:19Víkendář: Yardeni snižuje cíl pro index S&P 500, pomáhat akciím budou stále hlavně zisky
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data