Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Oživení „V“ a udržitelnost vládních dluhů

    Oživení „V“ a udržitelnost vládních dluhů

    14.10.2020 17:15

    Dejme tomu, že následující měsíce přinesou další relativně rychlé oživení americké ekonomiky. Takový vývoj by mohl přinést i růst výnosů vládních obligací a vše dohromady by mohlo dost změnit základní kontext, ve kterém nyní trhy operují. Jak?

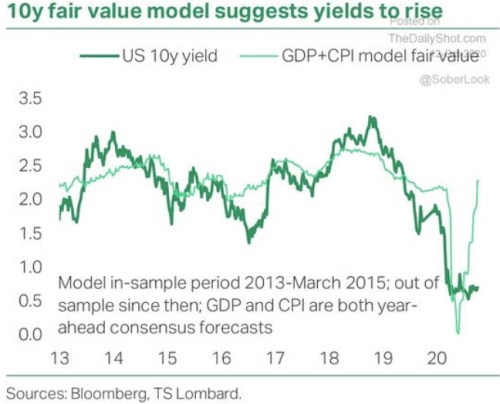
    Následující graf ukazuje vývoj výnosů desetiletých vládních obligací v USA a jejich hodnoty implikované modelem postaveném na růstu reálného produktu a na inflaci. Korelace tu není ani zdaleka dokonalá. Ale v principu vidíme, že výše výnosů obligací má nepřekvapivě s růstem nominálního produktu (reálný růst plus inflace) hodně úzkou souvislost. Pointa grafu je pak asi zejména v tom, že podle jeho autora, kterým je TS Lombard, hovoří konsenzus pro následující rok o významném růstu modelových sazeb. A pokud to tentokrát nebude „jinak“, měly by růst i výnosy skutečné a to až k 2,5 %:
    1

    Zdroj: Twitter, Sober Look

    Graf tedy říká to, na co je dobré nezapomínat: V = růst výnosů obligací. Napadnout nás v té souvislosti mohou dvě otázky: Co růst sazeb udělá s dluhovou dynamikou? A co udělá s akciovým trhem.

    V, sazby a dluhy

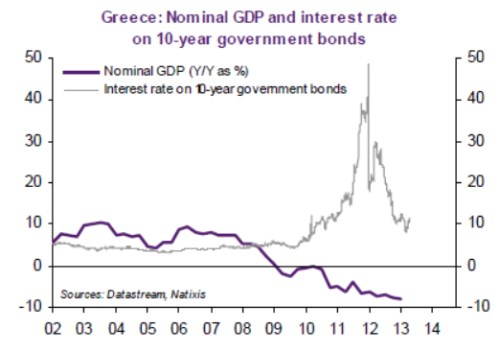
    Dynamika vládních dluhů je již řadu měsíců taková, že v mnoha zemích znatelně rostou a to zejména kvůli snahám o co největší eliminaci pandemického šoku. Jelikož se zároveň pohybujeme v prostředí velmi nízkých sazeb, neroste většinou tlak na likviditu, či solvenci vlád. Ozývají se ale přirozeně otázky, co by se stalo, kdyby sazby vzrostly. Odpověď je na této úrovni v principu taková, že nezáleží jen na růstu sazeb, ale na tom, jak by rostly sazby relativně k tempu růstu celé ekonomiky. Příkladem extrémně náročného vývoje je v tomto ohledu Řecko po roce 2008, příkladem přívětivého prostředí „sazby/růst“ je tato země před rokem 2008 – viz následující graf.
    2

    Zdroj: Natixis

    Pokud by tedy ve Spojených státech vzrostly sazby i výrazně nad 2 % proto, že ekonomika značně ožila a nominální růst by se ale pohyboval nad výnosy vládních obligací, je to stále prostředí z hlediska dluhové udržitelnosti přívětivé (a naopak). I v přívětivém prostředí ale jde generovat takové rozpočtové deficity a dluhy, že se dynamika stane neudržitelnou.

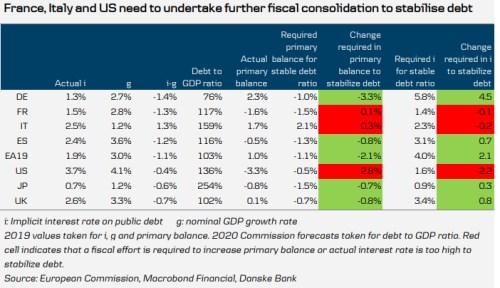
    Danske se nedávno pustila do detailního rozboru této věci, který stojí na situaci v roce 2019 – tehdejším růstu a průměrných sazbách u dluhu (první a druhý sloupec následující tabulky). Ve třetím sloupci je jejich rozdíl, pak následuje poměr dluhů k HDP a primární bilance (rozpočet před úrokovými náklady). Šestý číselný sloupec pak ukazuje primární bilanci, která by byla s ohledem na růst, sazby a výši zadlužení třeba na stabilizaci míry zadlužení. A první barevný sloupec ukazuje rozdíl mezi touto požadovanou a skutečnou primární bilancí*:
    3

    V situaci roku 2019 by tedy většina zemí dokázala svou míru zadlužení stabilizovat, respektive snižovat. Výjimkou je těsně Francie, méně těsně Itálie, která má unikátní nastavení – relativně vysoký primární přebytek tu více než eliminuje nepříznivý poměr růstu a sazeb. A už vůbec ne těsně do této trojky spadají Spojené státy.

    Výše jsem zmínil i vztah mezi tempem růstu, sazbami a akciovým trhem. Zítra více.

    *Poslední dva sloupce ukazují sazby, které by zase při dané primární bilanci stačily na stabilizaci míry zadlužení. V USA by pak náklady dluhu musely klesnout na méně než polovinu. Němci by zase dokázali dluhy stabilizovat i při téměř 6 % sazbách.


    Čtěte více:

    Rozbřesk: Nová tvrdá opatření zastaví v Česku post-pandemické oživení
    14.10.2020 9:08
    V Česku máme za sebou další den, kdy počet nově nakažených zlomil hran...
    Umíráček inflačního cílování
    14.10.2020 15:04
    Centrální banky letos snižovaly sazby, mnohé až na takzvanou technick...
    Rusnok: Pokles ekonomiky bude letos větší, schodek rozpočtu 2021 vyšší
    14.10.2020 12:46
    Letošní pokles ekonomiky bude zřejmě kvůli nejnovějším opatřením proti...
    Vláda prodloužila Antivirus A, ministerstvo financí odloží firmám některé daně
    14.10.2020 15:16
    Vláda prodloužila poskytování jednoho z příspěvků z příspěvků z progra...
    MMF: Globální veřejný dluh dosáhne téměř 100 procent HDP
    14.10.2020 16:45
    Globální veřejný dluh se letos v důsledku rozsáhlých vládních výdajů s...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    03.11.2026
    16:48FX Strategie: Koruna čeká na ČNB a americké volby, eurodolar sleduje Washington  
    16:04AI tituly táhnou index S&P 500 dolů. Širší trh ale naopak zažil nejlepší měsíc od roku 2009
    15:27Podnikatelské nálady v eurozóně indikují mírný růst
    14:25Jakub Blaha: Čísla z říše snů, ale výhled připomněl, že ani Palantir neroste do nebe  
    13:08PODCAST Trhy & Bohatství s Petrem Koblicem: Pražská burza nepotřebuje zázračný lék. Potřebuje více firem, odvahy a kapitálu
    11:35Disney utahuje opasky. Vedoucí manažeři musí osekat náklady až o pětinu
    10:20Akciové trhy padají před volbami a dalšími důležitými výsledky  
    10:01Nízké zásoby v Evropě mohou prodloužit napjatou situaci na trhu s plynem
    10:00Šéfové bank dál sází na AI, správci aktiv ale vidí rostoucí riziko bubliny
    8:51Rozbřesk: Levnější energie zatím koruně výraznější oddych nepřinesly, euru pomohly
    8:47CSG rozšiřuje výrobu munice, Wall Street řeší účet za AI revoluci  
    02.11.2026
    22:59Apple překonal odhady, tržby v Číně ale zklamaly
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    16:00USA - Nově otevřená prac. místa
    16:00USA - Průmyslové objednávky, m/m