komentář doplněn
Poté, co ČNB začala zveřejňovat platební bilanci měsíčně, se zdálo, že až na pár zpřesnění budou kvartální data nezajímavou událostí. Až dosud tomu tak bylo. Jenže dnes zveřejněné informace o 4. čtvrtletí zahrnují také revizi provedenou na základě šetření u podniků se zahraniční majetkovou účastí za rok 2002, na jejich základě byla upravena data za rok 2002 a odhady za rok 2003. Výsledkem je snížení schodku běžného účtu z 6,3 % HDP na 6,0 % HDP v roce 2002 a ještě výraznější revize ze 7,2 % HDP na 6,5 % HDP loni (na základě našeho odhadu HDP v běžných cenách). Pohled na vývoj české ekonomiky mění také snížení přebytku finančního účtu v roce 2002 z 16,1 % HDP na 15,3 % HDP zejména kvůli menšímu než dříve uváděnému přílivu přímých zahraničních investic. Výrazně revidovány byly přímé investice i loni, jejich snížení ovšem vyrovnalo zvýšení ostatních investic.
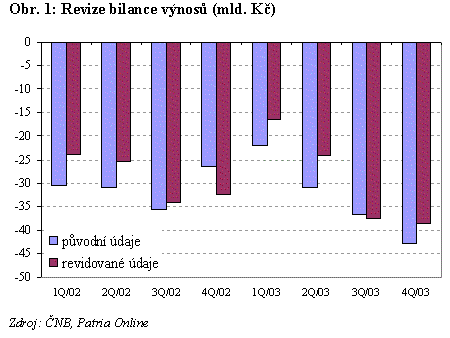
Jednotlivým položkám platební bilance se pravidelně věnujeme v analýzách zahraničního obchodu a měsíčních a kvartálních statistik platební bilance. Zaměřme se dnes na nové informace – revize platební bilance. K čemu vlastně došlo? Odliv prostředků ve formě výplaty dividend zahraničním vlastníkům se ukázal být větší, než se dosud uvažovalo. V roce 2002 činil 33 mld. Kč místo dříve uváděných 17 mld. Kč, loni dosáhl 43 mld. Kč a nikoli původně uváděných 33 mld. Kč. Logicky by toto zpřesnění mělo vést k vyššímu schodku v bilanci výnosů a na běžném účtu. Zároveň ovšem došlo ke snížení odhadu reinvestovaného zisku a tato revize převážila vyšší dividendy. Schodek bilance výnosů a tedy i celkový schodek běžného účtu tak klesl.
 |
Nižší reinvestované zisky ovšem ovlivnily také druhou stranu platební bilance, finanční účet, neboť jsou započítávány do přímých zahraničních investic. Zde se navíc projevila také další revize: ukončení činnosti některých zahraničních investorů v ČR, případně přeřazení jejich investic z přímých do portfoliových investic, v případě poklesu jejich majetkového podílu pod 10 % základního kapitálu.
Ukazuje se, že problémy západoevropských firem a ekonomik zasáhly české hospodářství citelněji, než se původně očekávalo. Nikoli skrze zahraniční obchod, ale stahováním zisků vytvořených v ČR, menší ochotou reinvestovat tyto zisky v ČR a oslabením přílivu nových přímých zahraničních investic. Vzhledem k tomu, že přímé investice byly v posledních letech hlavním zdrojem financování investic, zapadá snížení přílivu zahraničních investic do kontextu zpomalení tvorby hrubého fixního kapitálu v loňském a předloňském roce.
Vyšší výplata dividend a nižší reinvestované zisky zároveň ukazují, že při bilancování devizových toků má smysl zabývat se platební bilancí zahrnující reinvestované zisky. Metodika Mezinárodního měnového fondu je sice zahrnuje, je však často podrobována kritice, že reinvestované zisky jsou jen virtuální transakcí, která negeneruje žádné přesuny kapitálu. Háček je v tom, že představuje potenciál pro skutečný odliv prostředků. Podle teorie finančního životního cyklu investic, v prvním období přitéká do země kapitál pro vytvoření investice, v druhé fázi investice začíná generovat zisky, ty jsou ovšem reinvestovány do rozšíření výrobních kapacit, ve třetí (rozdělování zisku) začínají převažovat dividendy nad reinvestovanými zisky. Každá investice a reinvestice s sebou přináší budoucí závazky ve formě výplaty dividend. Hodnocení budoucího vývoje směnného kurzu by tedy mělo počítat i s tímto faktorem.
I přes úpravu dat se schodek běžného účtu zvýšil na 6,5 % HDP z 6,0 % v roce 2002. Nicméně přebytek finančního účtu byl ještě o něco vyšší. Příznivé hodnoty zároveň vykazují ostatní obvykle sledovaná kritéria stability (poměr zahraničního dluhu k HDP, dluhové služby k HDP a vývozu či krytí dovozu devizovými rezervami). Skutečnost, že došlo k prohlubování vnější nerovnováhy je ovšem (i po zohlednění reinvestovaných zisků) zřejmá. Pro letošní rok očekáváme schodek běžného účtu na úrovni 6,4 % HDP.
David Marek, Patria Online