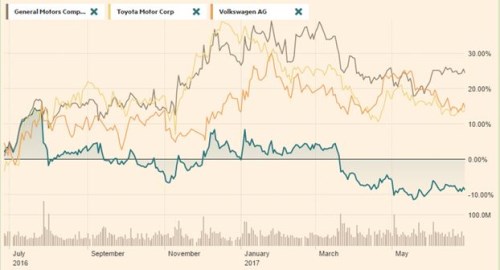
Akcie automobilek jako , , či si za poslední rok připisují celkem slušné zisky. Ne tak . Zatímco jeho americký konkurent dokázal svým akcionářům nabídnout téměř 25% posílení ceny akcie, je asi 10 % v záporu. Což se projevuje i na jeho dividendovém výnosu – pokles ceny akcie jej zvedá na téměř 5,4 %.
Dividendový výnos totiž není dán výší dividendy, ale tím, jak se relativně k ní nastaví cena akcie. Čím nižší je riziko a vyšší očekávaný růst, o to vyšší je cena relativně k dividendám. Dividendový výnos je pak nižší. I ostatní automobilky patří mezi vysoko-výnosové akcie, protože i ony nečelí zrovna růžovému rizikově růstovému výhledu: nabízí výnos kolem 4,4 %, kolem 3,4 %. je na tom ale stále dost zle, když akcie musí být na úrovních, které zajistí onen 5,4 % výnos.
Zdroj: FT
John Rosevear na stránkách Fool.com tvrdí, že akcie Fordu byla doposud z mnoha dobrých důvodů trestána, ale nyní by se situace měla obrátit a z toho by mohli těžit „trpěliví investoři“. Mezi hlavní negativní tlaky můžeme započítat rostoucí známky toho, že prodeje nových aut v USA se blíží cyklickému vrcholu, či jsou dokonce za ním. To by se mohlo projevit nejen na tržbách, ale i na maržích, protože prodejci se budou snažit o větší diskonty, aby zabránili ještě většímu poklesu tržeb. K tomu se přidávají dlouhodobější hrozby ve formě samořídících aut, nových modelů vlastnictví aut, mobility ve městech, či elektroaut. Nic z toho ale není specifické pro .
Rosevear tvrdí, že bývalý ředitel této automobilky Mark Fields prováděl velké investice do nových technologií, ale investoři nebyli jasně informováni o tom, co tyto investice přinesou. K tomu prý bývalý ředitel dával příliš velký důraz na budoucí technologie a zanedbával současné modely. Pokud by tomu tak bylo, šlo by o zajímavý jev. Většinou totiž asi uvažujeme o tom, že tradiční automobilky zaspí a položí je nová konkurence. Teoreticky by podle Fordu ale mohlo dojít i k tomu, že naopak přepálí svou snahu nezaspat budoucnost a položí je to, že ignorují současnost.
General Motors je na tom podle Roseveara lépe než proto, že jeho snahy o vývoj samořídících aut jsou viditelnější a tato společnost má už ve výrobě elektromobilů s velmi dobrým dojezdem. Otázkou tedy je, zda to vše je nový CEO Fordu Jim Hackett schopen změnit. Finanční ředitel firmy Bob Shanks každopádně tvrdí, že současná výše dividendy Fordu je udržitelná i přes recesi (což vedle běžných akcionářů zajímá i Fordovic rodinu, která firmu stále ovládá).
Úvahy o dividendách nás přivádí k připomínce toho, že tradiční automobilky se postupně přeměňují na polofinanční instituce. Rostoucí prodeje na úvěry a leasing mění výrazně jejich rozvahy a tok hotovosti – zatímco výroba a prodej aut u řady z nich vynáší slušné volné cash flow, investice do pohledávek a aut v „zásobách“ posílá toto volné cash flow hluboko do záporu. v tomto smyslu není žádnou výjimkou. Jeho rozvaha tak na straně aktiv roste o pohledávky a zásoby, na straně pasiv zejména o dluhy. Pro zajímavost, byl minulý rok po všech investicích v záporu asi o 5 miliard dolarů, asi o 15 miliard dolarů. Investoři ale této disproporci evidentně velkou váhu nepřikládají, respektive si více cení investic, než pozitivního toku hotovosti a vítězí u nich .
To, zda je v takové situaci kombinované se strukturálními technologickými změnami v odvětví rozumné vyplácet poměrně masivní dividendy, ukáže až budoucnost. Tradiční automobilky jsou každopádně dnes podobně povídkovými akciemi, jak , o které jsem zde hovořil v úterý. Jednak je tu otázka, jak dopadne jejich transformace na polobanky. Vše může skončit velkým úspěchem, ale také krizí vyvolanou nenasytnou honbou za růstem prodejů financovaných špatnými půjčkami. Šlo by o jakési poslední dějství dlouhé ságy nadbytečných kapacit a čekání na to, kdo padne jako první. A pak je tu samozřejmě elektricko-autonomně-sdílící revoluce, které možná v celém odvětví nenechá kámen na kameni. Jak ukazuje dnešní graf investoři za poslední rok začali šance dvou největších amerických automobilek na dlouhodobý úspěch, či dokonce přežití (tak jak nyní stojí a leží) hodnotit značně rozdílně.