Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Situace v podřadných dluhopisech odkazuje na předlehmanovskou euforii a na jednu starší bublinu

    Situace v podřadných dluhopisech odkazuje na předlehmanovskou euforii a na jednu starší bublinu

    07.06.2018 6:36
    Autor: Redakce, Patria.cz

    K tomu, co se dnes děje na trzích s úvěry, je možné najít dvě historické paralely. A ani jedna z nich není moc příznivá. Dluhopisy s velkými výnosy mají mezi investory nyní popularitu, jaká existovala jenom dvakrát v historii. Během idylických dní roku 1997, kdy před krizí na asijských trzích narůstala bublina na technologických akciích. A v předvečer globální finanční krize o deset let později.

    Na oblíbenost dluhu s vysokými výnosy ukazuje vztah mezi výnosy amerických dluhopisů s neinvestičním ratingem (kategorie junk) a papíry s naopak velice dobrým hodnocením. Jejich poměr se dostal na hodnoty, které vyvolávají vzpomínky na obrovskou chuť po riziku z října 1997 a června 2007, říkají analytici Glenn Reynolds a Kevin Chun ze společnosti CreditSights.
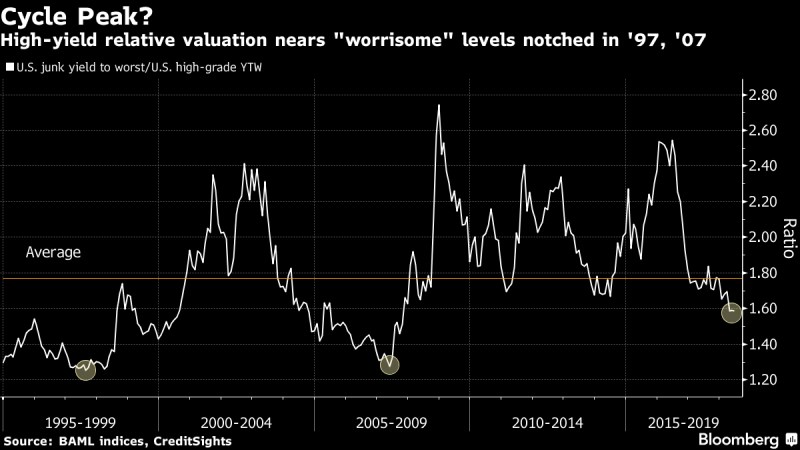
    0

    Dluhu s větší mírou rizika se tedy vede relativně lépe než jejich kvalitnější konkurenci. Odkud to pramení? Americké firmy vypadají co do ziskovosti zdravě a ekonomický cyklus je ve zralé fázi. To jsou kulisy na scéně, kde se investoři perou o dluhopisy s kratšími duracemi a peněžními toky navázanými na růst. Zde je nutné zmínit, že durace dluhopisu je něco jiného než splatnost dluhopisu. V zásadě jde o vyjádření toho, jak dlouho potrvá, než se cena dluhopisu splatí jeho celkovými peněžními toky. Jinými slovy je durace mírou rizika pevně úročených cenných papírů a portfolií. Čím delší taková durace obecně je, tím vyšší je citlivost kursu cenného papíru na výkyvy úrokových měr a inflaci.

    Oproti tomu kvalitnější americké firemní dluhopisy se známkami v investičním pásmu jsou od začátku letošního roku na cestě dolů, alespoň podle ukazatele The Bloomberg Barclays U.S. Corporate Investment Grade Index. Ten je letos zatím slabší o 3,2 %.  

    „Je tu riziko, že trh podceňuje hrozbu obchodních válek a evropské politické nestability a to, jakých obrátek by mohly nabrat,“ napsali podle agentury Bloomberg také analytici. Příkladem může být výprodej italských dluhopisů z minulého týdne, který ukazuje, jak se firemní dluhopisy mohou dostat do víru politického rizika.

    Přesto ale analytici přiznávají, že americké firmy jsou na tom lépe než v roce 2007, a to i ty, které mají spekulativní ratingové známky a jsou silně zadlužené. Zároveň podle nich platí, že v americké ekonomice je méně nevyvážeností. A kdyby nastala krize, firemní úvěry by pravděpodobně byly preferovanější formou investice pro správce portfolií složených z různých tříd aktiv než akcie a rozvíjející se trhy.

    Zdroje: Bloomberg, Patria.cz


    Čtěte více:

    Fidelity: Investice do vládních dluhopisů zůstávají zajímavé kvůli rostoucí inflaci
    28.05.2018 6:09
    Rostoucí inflační očekávání a obavy ohledně financování zvětšujícího ...
    Na italských dluhopisech propuká panika, euro padá. Co na to ECB?
    29.05.2018 10:54
    Italské téma doléhá na finanční trhy i dnes a tentokrát jsme ani nevid...
    Rozbřesk: Panika na italském trhu dluhopisů. Čím déle vydrží, tím hůře pro...
    30.05.2018 9:10
    Je-li na trhu panika, tak není nic horšího, než rádoby rázná prohlášen...
    Italské dluhopisy: Opravdu prošly testem?
    30.05.2018 12:37
    Itálie se dnes pokusila dále uklidnit rozjitřené trhy. Ministerstvo fi...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    16.11.2026
    6:01Hubbard: Smutné důvody k optimismu při řešení dluhů
    15.11.2026
    9:18Víkendář: Měly by centrální banky preventivně reagovat na prudké zvyšování vládního zadlužení?
    14.11.2026
    13:56SpaceX a Tesla údajně pracují na plánu fúze. Oznámená by mohla být už koncem roku
    9:46Víkendář: Měl o dluzích pravdu Milton Friedman?
    13.11.2026
    22:02S&P 500 zaznamenal nejlepší týden od srpna; tech byl opět pod tlakem  
    17:09Nahrazování dolaru a páky na Spojené státy
    16:28Traders Talk: Nvidia se oklepává z paniky. Nasdaq bojuje o důležitou úroveň
    15:25Expanze Nubank pokračuje, brazilský fintech překonal očekávání
    13:42SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – oznámení o výsledku úpisu a zastavení příjmu dalších žádostí
    13:36Primární emise Anthropicu je šestinásobně přeupsaná a ještě nekončíme. Začátek obchodování může být velmi silný
    12:05Perly týdne: Nvidia jako centrální banka AI. Může u ní nastat „scénář Apple“?
    10:34Otazníky kolem Nvidie, ale také citelný nárůst výnosů. Evropa obchoduje smíšeně  
    10:30Kdo je Colette Kressová, nová dočasná šéfka Nvidie?
    9:46Rozbřesk: Lagardeová odchází. Kdo bude jejím nástupcem?
    8:57Patria pokrývá M2C, Huang z Nvidie rezignoval a IPO Anthropic jde na dračku  
    8:05Martin Novák: Změny cen elektřiny zůstávají hlavním hybatelem našich výsledků, přístup k dividendě ČEZ nemění
    7:01M2C: Levná expozice na obnovu marže. Patria zahajuje analytické pokrytí
    12.11.2026
    22:00Akcie oslabily po otřesu v Nvidii, růst ropy tlačil výnosy vzhůru  
    17:11Jak uvažuje trh o dalších letech?
    15:32Nvidia bez Huanga? Investoři přehodnocují budoucí vítěze sektoru  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    0:50JP - HDP, q/q
    3:00Čína - Maloobchodní tržby, y/y
    3:00Čína - Průmyslová výroba, y/y
    9:00CZ - PPI, y/y
    11:00EMU - Průmyslová výroba, y/y
    14:30USA - Empire State Manufacturing index