Bylo napsáno tolik komentářů o společnostech snižujících v posledních několika měsících dividendy, že je podle Fidelity International třeba upozornit na fakt, že většina společností stále dividendy akcionářům vyplácí. A v mnoha společnostech růst dividend pokračuje i v roce 2020. Dokonce i v Evropě a Velké Británii, kde jsou škrty nejběžnější, dosahuje zhruba polovina společností v roce 2020 růstu dividend.
Mnoho společností stále vyplácí (a zvyšuje) dividendy
„Pokud jde o důvody, proč společnosti v roce 2020 snižovaly dividendy, objevil se jasný vzorec: společnosti s větší citlivostí na vývoj ekonomiky a s větším zadlužením ve svých rozvahách jsou vystaveny největšímu riziku snížení dividend. Společnosti s defenzivnějšími obchodními modely a silnějšími rozvahami jsou v současné krizi a i v běžnějším tržním prostředí vystaveny podstatně nižšímu riziku snížení dividend,“ míní Matthew Jennings, investiční ředitel Fidelity.
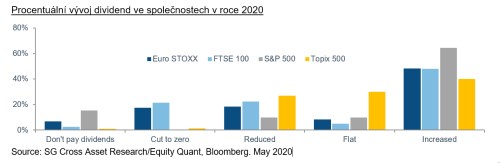
Procentuální vývoj dividend ve společnostech v roce 2020
Podle něj existuje také regionální struktura. Evropské a britské podniky vyplácejí oproti jiným trhům větší část výdělků, a tak jsou zde dividendy citlivější na klesající příjmy. Navíc evropské regulační orgány rychle prosazovaly pozastavení dividend u bank a některých pojišťoven v celé Evropě.
„K většině snížení dividend dochází u společností z cyklických odvětví. Objevil se jasný vztah a mezi silnou rozvahou a udržitelností dividend,“ shrnuje M. Jennings.
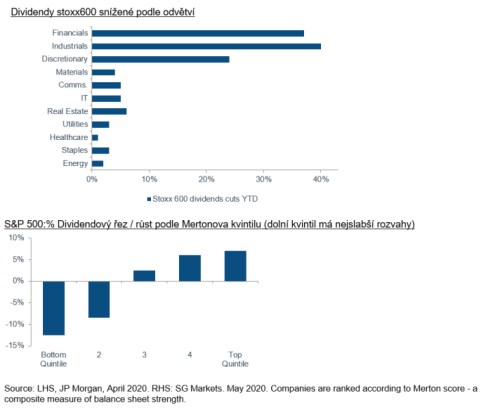
„Navzdory nepopiratelně náročnému prostředí je pro „dividendové investory“ dobrou zprávou existence širokého výběru podniků, které generují zisk a pokračují ve vyplácení dividend. A i mezi společnostmi, které v současné chvíli dividendy nevyplácejí, se mohou objevit atraktivní dlouhodobé příležitosti,“ dodává Eva Miklášová.
Výnosy jsou atraktivní v porovnání s ostatními třídami aktiv, dokonce se přizpůsobují snížení dividend
Průměrné dividendové výnosy nejsou vysoké v absolutních číslech. Historické výnosy globálních akcií, které byly nyní ovlivněny výše uvedenými škrty, jsou zhruba v souladu nebo mírně pod dlouhodobými průměry. „I když můžeme očekávat oživení dividend, protože ekonomika se „normalizuje“, jak dlouho to bude trvat, není zatím jasné. Okamžité oživení nelze zaručit,“ upozorňuje Eva Miklášová z Fidelity International.
Nicméně podle Fidelity International je atraktivita akcií pro investory usilující o příjem mnohem jasnější. Centrální banky reagovaly na ekonomické výzvy v souvislosti s koronavirem snížením úrokových sazeb a v některých případech opětovným zahájením programů kvantitativního uvolňování. To tlačilo výnosy z vládních a investičních dluhopisů na historicky nízkou úroveň. Výnosy dluhopisů s nižší kvalitou mohou být vyšší, často je to však proto, že jsou zde vyšší rizika solventnosti.
„Výnosy dluhopisů jsou výrazně pod dlouhodobými průměry, zatímco dividendové výnosy zůstávají blízko dlouhodobých průměrů,“ shrnuje Miklášová.
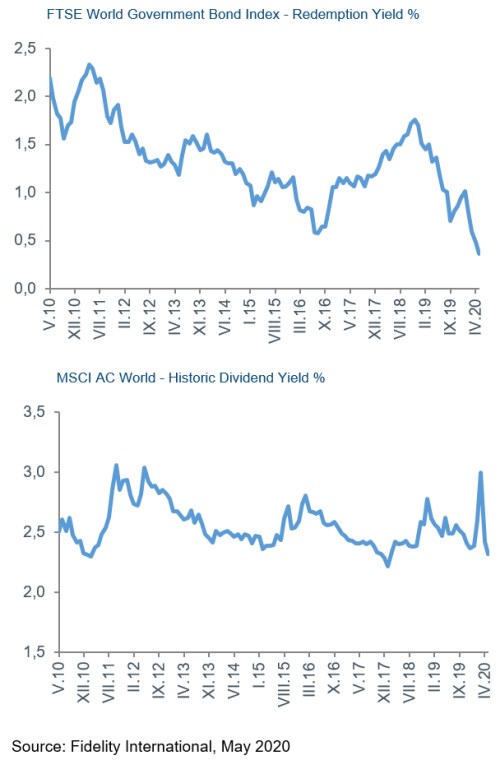
Současné výstupy centrálních bank naznačují, že úrokové sazby pravděpodobně v nejbližší době nezvýší, a proto je podle Fidelity možné, že investoři usilující o příjem budou muset přejít z trhů s pevným výnosem k akciím, aby uspokojili své požadavky na výnos.
„I když se tyto komentáře týkají výnosů „trhu“, my jako aktivní investoři nenakupujeme tržní průměr, ale hledáme akcie, které se obchodují s atraktivnějším oceněním a mají odolnější obchodní modely a vyhlídky na dividendy,“ podotýká Matthew Jennings.
Změny v prioritách vládních výdajů by mohly zvýhodnit udržitelné plátce dividend
Mnoho z největších ekonomik na světě má vyšší procento stárnoucí populace a financování odchodu do důchodu se stalo pro některé vlády velkým dlouhodobým problémem. Dokonce i před současnou krizí se zdálo nevyhnutelné, aby finanční odpovědnost za poskytování důchodů přešla více ze státu na jednotlivce. Nyní, když v důsledku obrovských stimulačních balíčků dojde k navýšení fiskálních deficitů, budou vlády nuceny ještě více přehodnotit své výdajové priority a snížení enormních nákladů na státní důchody se může stát mimořádně naléhavým úkolem.
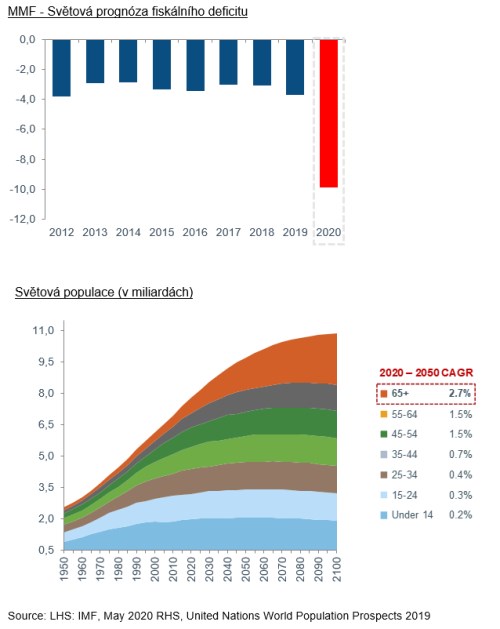
„Jsou-li jednotlivci nuceni našetřit si více na svůj odchod do důchodu, jakou investiční možnost si vyberou? Dobrým řešením by mohlo být diverzifikované portfolio udržitelných společností vyplácejících dividendy. Dividendy mohou být použity jako zdroj příjmů pro ty, kteří odcházejí do důchodu, nebo mohou být znovu investovány těmi, kteří jsou ve fázi „akumulace“ svých úspor,“ shrnuje Miklášová.
Růst kapitálu a příjmů může být vyžadován pro podporu delší doby odchodu do důchodu v souvislosti se stárnutím populace, což zvyšuje strukturální argumentaci pro akcie jako zdroj příjmů.