Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Co je možno učinit namísto vypuštění inflačního džina z láhve?

    Co je možno učinit namísto vypuštění inflačního džina z láhve?

    26.07.2012 12:08
    Autor: Redakce, Patria.cz

    Zdá se, že ekonomická aktivita se ve Spojených státech dostala na úroveň zaznamenanou před Velkou recesí. U trhu práce to ale neplatí a někteří ekonomové se domnívají, že dalšího poklesu nezaměstnanosti nelze dosáhnout bez toho, aby došlo k růstu inflace. Graf porovnává vývoj produktu a nezaměstnanosti v USA v posledních letech:
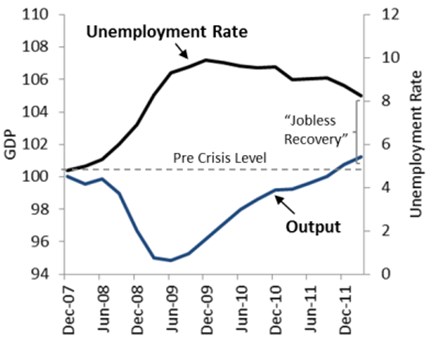
    džin

    Jestliže by se nezaměstnanost v USA skutečně blížila své přirozené úrovni, další monetární expanze by vedla k vyšší inflaci a nezaměstnanost by nesnižovala. Podobný závěr je ale příliš ukvapený. Finanční krize ve vyspělých ekonomikách totiž vedou k růstu nezaměstnanosti, která je vyšší než v případě nefinančních krizí. Důvodem je následující mechanismus:

    Pokud dojde k zamrznutí úvěrových trhů, prudce se zvýší požadavky na zajištění úvěrů. Ty jsou tak poskytovány zejména firmám, které mají mnoho hmotných aktiv či do nich investují. Projekty, které se zaměřují na tvorbu pracovních míst, získávají finance hůř; tvorba pracovních míst tak zaostává za oživením ekonomické aktivity. Tento mechanismus ale nefunguje v rozvíjejících se ekonomikách s vysokou inflací, kde tíhu přechodu na novou rovnováhu nesou reálné mzdy. To naznačuje, že prudký růst inflace pomáhá nastolit plnou zaměstnanost, období vyšší inflace ovšem nesmí trvat dlouho.

    I přes výše uvedené by však nebylo vhodné, aby se Ben Bernanke zaměřil na dosažení vyššího růstu cen. V takovém případě by totiž pravděpodobně přišel o svou pozici v čele Fedu a namísto něj by byl dosazen nějaký nepřemýšlející jestřáb. Inflace v USA by navíc mohla podkopat důvěru v hlavní světovou rezervní měnu, která tvoří kotvu celé světové ekonomiky. Inflace je navíc džinem, který si po vypuštění z lahve může začít žít vlastním životem (právě rozvíjející se trhy tento případ dokládají). 

     
    Je tedy něco, co by Fed mohl učinit? Krátká odpověď zní: Zaměřit se na likviditu a trh s úvěry. Fed by například mohl koordinovat velký program kvantitativního uvolňování s ECB, kde by hlavním cílem byla obnova nabídky bezpečných aktiv. K ní je ale třeba i strukturálních reforem a obnovení důvěry na trzích. Urychlení procesu bankrotů by zase vedlo k reaktivaci úvěrových a dluhopisových trhů. Podobná politika by měla být založena na úzké spolupráci mezi Fedem a ministerstvem financí a zároveň ji musí doprovázet jasný závazek boje s inflací.

    Fed by měl zapomenout na operaci Twist a podobné kroky, namísto toho by měl nakupovat „toxická“ aktiva. Koordinace s ECB by se zase měla zaměřit na eliminaci velkých fluktuací v kurzu eurodolaru. Ty by totiž mohly vyvolat příklon k politice ožebračení svého souseda a paralyzovat politiku centrálních bank a její efektivitu. Pokud by byly podobné kroky úspěšné, eliminovaly by efekt finanční krize a zůstaly by jen symptomy typické pro běžné recese. Naše analýza ukazuje, že nezaměstnanost by klesla o 2,5 procentního bodu a dostala by se tak na úroveň podobnou té před krizí. Inflace by růst nemusela a pokud by se tak přece jen stalo, Fed i ECB ji mohou ihned zastavit koordinovaným zvýšením sazeb.

    Uvedené je výtahem z „US unemployment: Neither natural nor unnatural“, autory jsou Guillermo Calvo, Fabrizio Coricelli a Pablo Ottonello.

    (Zdroj: VOX)


    Čtěte více:

    Pimco: Pozitivní výhled pro dolar, možná recese v USA, inflace vyšší než dříve
    07.07.2012 7:58
    Portfolio manager Saumil Parikh ze společnosti Pimco se domnívá, že na...
    Fed: Bez naší pomoci se s nezaměstnaností do roku 2014 moc nehne
    23.07.2012 8:28
    Americká vláda se snižováním nezaměstnanosti do roku 2014 asi moc nep...
    Fedu dochází trpělivost. Rozhodnutí o další podpoře ekonomiky může přijít příští týden, píše WSJ
    25.07.2012 10:38
    Americké centrální bance dochází trpělivost se stagnující ekonomikou a...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    16.11.2026
    10:20Obstojí Anthropic na Wall Street? Rizik pro byznys společnosti je více
    9:07Rozbřesk: Bankovní rada ČNB není tak rozdělená, jak se zdálo
    8:54ČR zvažuje vyšší zdanění nikotinových sáčků, Anthropic míří k rekordnímu IPO a Nvidia čelí dalšímu tlaku  
    6:01Hubbard: Smutné důvody k optimismu při řešení dluhů
    15.11.2026
    9:18Víkendář: Měly by centrální banky preventivně reagovat na prudké zvyšování vládního zadlužení?
    14.11.2026
    13:56SpaceX a Tesla údajně pracují na plánu fúze. Oznámená by mohla být už koncem roku
    9:46Víkendář: Měl o dluzích pravdu Milton Friedman?
    13.11.2026
    22:02S&P 500 zaznamenal nejlepší týden od srpna; tech byl opět pod tlakem  
    17:09Nahrazování dolaru a páky na Spojené státy
    16:28Traders Talk: Nvidia se oklepává z paniky. Nasdaq bojuje o důležitou úroveň
    15:25Expanze Nubank pokračuje, brazilský fintech překonal očekávání
    13:42SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – oznámení o výsledku úpisu a zastavení příjmu dalších žádostí
    13:36Primární emise Anthropicu je šestinásobně přeupsaná a ještě nekončíme. Začátek obchodování může být velmi silný
    12:05Perly týdne: Nvidia jako centrální banka AI. Může u ní nastat „scénář Apple“?
    10:34Otazníky kolem Nvidie, ale také citelný nárůst výnosů. Evropa obchoduje smíšeně  
    10:30Kdo je Colette Kressová, nová dočasná šéfka Nvidie?
    9:46Rozbřesk: Lagardeová odchází. Kdo bude jejím nástupcem?
    8:57Patria pokrývá M2C, Huang z Nvidie rezignoval a IPO Anthropic jde na dračku  
    8:05Martin Novák: Změny cen elektřiny zůstávají hlavním hybatelem našich výsledků, přístup k dividendě ČEZ nemění
    7:01M2C: Levná expozice na obnovu marže. Patria zahajuje analytické pokrytí

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    0:50JP - HDP, q/q
    3:00Čína - Maloobchodní tržby, y/y
    3:00Čína - Průmyslová výroba, y/y
    9:00CZ - PPI, y/y
    11:00EMU - Průmyslová výroba, y/y
    14:30USA - Empire State Manufacturing index