Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Trhy nechápou, že periferie je insolventní a ECB nepomůže

    Trhy nechápou, že periferie je insolventní a ECB nepomůže

    13.09.2013 20:32
    Autor: Redakce, Patria.cz

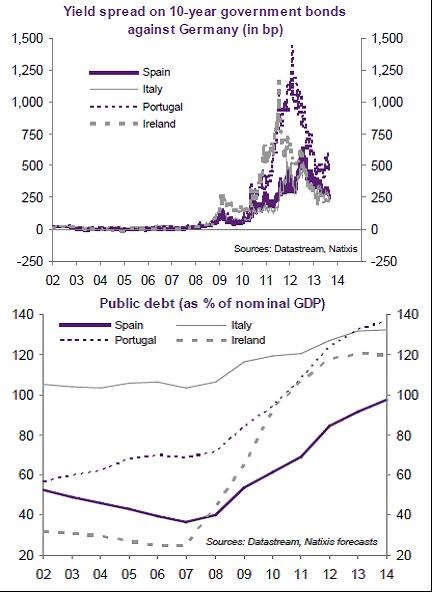
    Výnosy dlouhodobých vládních dluhopisů zemí na periferii eurozóny výrazně poklesly. Zvýšila se i jejich stabilita a odolnost vůči šokům. Situace, ve které se tyto země nacházejí, je ale stále velmi složitá a poměr veřejného dluhu k HDP dále roste. I přesto se zdá, že investory už krize v eurozóně nezajímá a nedomnívají se, že může opět dojít k jejímu rozhoření. Argumentují především tím, že ECB udělá vše, co bude třeba, aby se situace už nezhoršila.

    První z grafů ukazuje, jak po prudkém růstu rizikových spreadů dluhopisů došlo na periferii v roce 2012 k obratu a spready se vrátily na relativně nízké úrovně. Z druhého grafu ovšem vidíme, že tento vývoj není doprovázen poklesem zadlužení. Poměr veřejného dluhu k HDP roste v případě Španělska, Portugalska i Itálie, k mírnému poklesu došlo u Irska: 
    001

    Jak bylo řečeno, investoři se spoléhají na to, že v případě problémů zasáhne ECB. Tento jejich postoj je ale založen na nepochopení role, kterou banka hraje. ECB může nakupovat vládní dluhopisy a zabránit tak krizi likvidity. Nezabrání ale krizi solvence, protože vlády zemí na periferii musí dále splácet i dluh, který ECB nakoupí. Tyto nákupy tedy nesnižují míru zadlužení a na solvenci jednotlivých zemí mají pouze marginální dopad. Pokud by na ni měly mít rozhodující vliv, ECB by musela nakoupené dluhopisy eliminovat. To ale za současné institucionální a politické situace není možné.

    Fundamentální problém se solvencí na periferii zůstává proto, že nedochází ke změně potenciálního růstu, výše zadlužení, ani ke změně trendu ve vývoji sazeb. Španělsko, Itálie, Portugalsko a Irsko tak zůstávají insolventní. Pokud vezmeme do úvahy zadlužení a nominální růst ekonomiky, dosáhlo by Španělsko fiskální solvence jen v případě, že by snížilo fiskální deficit o 7 procentních bodů (relativně k letošní úrovni). U Itálie by to byly 3 procentní body, u Portugalska 7,5 procentního bodu a u Irska 4,5 procentního bodu.

    Nesmíme zapomínat na to, že pokud se hovoří o monetizaci veřejného dluhu, tuto monetizaci provádí subjekt, který je zároveň vládou a zároveň centrální bankou. Jestliže pak nakupuje dluh za nově vytvořené peníze, je jasné, že si dluh nebude splácet sám sobě a vydané dluhopisy tak vlastně ihned ničí. Dnes jsou ale centrální banky a vlády rozdílnými institucemi a vlády musí splácet i dluh, který drží centrální banka. 

    (Zdroj: Natixis)


    Čtěte více:

    ECB sazby nemění, diskutovala ale o snížení. Výhled zůstává beze změny
    05.09.2013 13:50
    Evropská centrální banka dnes rozhodla o ponechání úrokových sazeb bez...
    OMT a neomezené QE - rok poté
    10.09.2013 13:19
    Je tomu už rok, co dvě hlavní centrální banky světa přišly se zásadním...
    Slovinsko samo záchranu bankovního sektoru nezvládne, píše Handelsblatt. ECB prý tlačí na žádost o pomoc
    12.09.2013 8:21
    Evropská centrální banka (ECB) má prý zájem na tom, aby Slovinsko požá...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    08.11.2026
    8:37Víkendář: Současný investiční boom nemusí nutně skončit propadem
    07.11.2026
    8:31Víkendář: Co vlastně položilo základ krize třicátých let a jaký může být vztah k dnešku
    06.11.2026
    22:05Pátek přinesl na Wall Street mírné uklidnění
    17:22Zlaté hrady z písku
    17:17Footshop a.s.: Vnitřní informace - Zveřejnění výsledků za 1.– 3. čtvrtletí 2026
    16:16Traders Talk: Výplach jako příležitost? Jak reagovat podle investičního horizontu
    15:21Růst zaměstnanosti v zámoří zrychlil, ale nechává finanční trhy v klidu
    15:06Gundlach: Opět klesá důvěra v ratingy jako před rokem 2008. Fed by měl jednat, ne stále vyčkávat
    13:27AI výprodej nabral na síle. Investoři hledají bezpečí v dluhopisech  
    12:01Perly týdne: Modrá vlna pozitivní pro akcie, nebo brzda umělé inteligenci?
    11:17Akciový výplach se převalil přes Asii do Evropy, zatímco Amerika se snaží zvedat  
    10:21Vedení Airbnb hlásí návrat k růstovému režimu. Tržby rostly nejrychleji za tři roky
    9:56Český zahraniční obchod se vrátil do přebytku. Brzdou zůstávají drahé energie
    9:50Český průmysl zrychlil nejvíce za čtyři roky. Táhnou ho auta, energetika i zahraniční zakázky
    9:40CSG získala přístup k armádním zakázkám za 4,2 miliardy dolarů. Bude soutěžit o modernizaci amerických muničních továren
    9:07Rozbřesk: Koruna pod tlakem nepřesvědčivé ČNB a akciového výplachu
    8:59Komerční banka, a.s.: Oznámení Komerční banky, a.s. o minimální výši ukazatele kapitálového poměru od 1. ledna 2027
    8:47Výprodej čipů pokračuje, rudou štafetu přebírá Asie. Futures na Nasdaq ale už v zeleném  
    6:02Eisman: Na AI probíhá od léta znatelná změna a to se odráží v ziskovosti Anthropicu
    05.11.2026
    22:00Extrémní propad akcií spojený s AI  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data