Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Fed je „vinen“, ale jinak, než se většina domnívá

    Fed je „vinen“, ale jinak, než se většina domnívá

    01.08.2014 16:30
    Autor: Redakce, Patria.cz

    Poslední kolo kvantitativního uvolňování prováděného Fedem (QE3) by mělo skončit ke konci tohoto roku. Tím také skončí celý pětiletý experiment s kvantitativním uvolňováním. Šlo o velmi kontroverzní kroky, a to zejména u těch, kteří tvrdí, že QE umožnilo velké rozpočtové deficity. Mají ale podobná tvrzení reálný základ? Podívejme se na několik základních faktů.

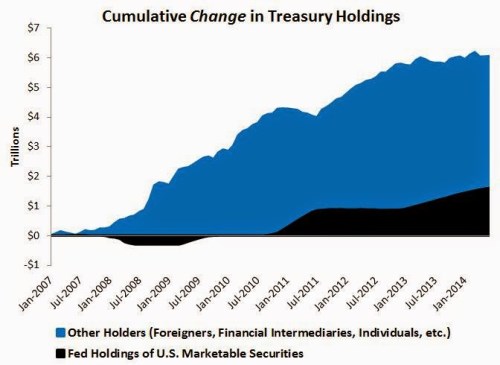
    Objem vládních dluhopisů držených Fedem se zvýšil z necelých 0,8 bilionu dolarů v roce 2007 na současných 2,39 bilionu dolarů. Objem dluhopisů držený jinými subjekty se za stejnou dobu zvýšil ze 4,4 bilionu dolarů na 10,2 bilionu dolarů. Následující graf ukazuje kumulativní vývoj objemu vládních dluhopisů držených Fedem a ostatními subjekty. Všimněme si, že Fed v roce 2008, kdy deficity začaly růst, vládní dluhopisy dokonce prodával, namísto toho, aby je nakupoval:
    sss

    Fed tedy celkem nakoupil vládní dluhopisy v hodnotě asi 1,6 bilionu dolarů, ostatní koupili dluhopisy za 5,8 bilionu dolarů. Největší růst vládního dluhu v historii USA byl tedy financován zejména zahraničními subjekty, finančními institucemi a individuálními investory. Ne Fedem. Fed v rámci QE3 začal kupovat více dlouhodobých obligací a může být tedy vinen z toho, že ovlivnil výnosy dlouhodobých cenných papírů. Jde ale o umělý posun? Zástupci Fedu tvrdí, že QE funguje přes snížení dlouhodobých sazeb. To je ale teorie. V praxi docházelo k tomu, že během nákupů dluhopisů Fedem sazby rostly. Pokud tedy Fed něco způsobil, bylo to zvýšení nákladu financování deficitů.

    Vysvětlit toto chování sazeb lze změnou očekávání. Skeptici budou ovšem tvrdit, že Fed možná zlepšil výhled a tudíž zvýšil krátkodobé sazby. Hlavně ale podle nich snížil časové prémie u dlouhodobých obligací. Výzkum však ukazuje, že během QE rostly i časové prémie. Tvrzení, že Fed umožnil růst deficitů, se tedy na pravdě nezakládají. Namísto toho se můžeme domnívat, že financování deficitů pomohl všeobecný růst poptávky po bezpečných aktivech, ke kterému došlo v posledních pěti letech. A zde hledejme i pochybení Fedu. Ten totiž nebyl schopen obnovit v ekonomice plnou zaměstnanost. Rizikové prémie tak zůstaly vysoko a naopak bezrizikové sazby nízko. To neznamená, že by kvantitativní uvolňování nepřineslo své výsledky. Dokonalé ale nebylo. Jeho vadami byla přílišná nahodilost a jeho provedení nebylo v souladu s obnovením plné zaměstnanosti. Pokud by ho ale nebylo, situace mohla být mnohem horší.

    Zdroj: Blog profesora ekonomie na Western Kentucky University Davida Beckwortha


    Čtěte více:

    Fed stále hledá odvahu, nastavení měnové politiky výrazně nemění
    30.07.2014 20:53
    Americká centrální banka dnes rozhodla o nastavení kurzu své měnové po...
    Rozbřesk - Rozhodnutí Fedu, zasedání ČNB, Argentina
    31.07.2014 9:50
    I po včerejšku je jasné, že americká centrální banka na svém velmi opa...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    13.10.2026
    6:05Goldman Sachs zlepšil výhled pro akcie. Silné firemní zisky mají podpořit další růst  
    12.10.2026
    17:15Čína vyrábí příliš mnoho aut. Měla by jich vyrábět ještě víc?
    16:28PODCAST Týdenní výhled: Inflace v USA nejspíš na vzestupu, začíná výsledková sezóna  
    14:40Peníze jako nové úzké hrdlo AI, shodují se šéfové Broadcomu a Intelu
    13:45DOORNITE míří na burzu: Zhlédněte webinář s CEO Pavlem Šatným o firmě, plánech růstu i detailech IPO
    12:02Evropa zpřísňuje dovoz hybridů. Čínské automobilky to ale nezastaví  
    11:45Týden startuje pro akcie pozitivně, pozornost investorů míří k firemním výsledkům  
    10:33Americké banky startují výsledkovou sezonu. Co od nich čekat?
    10:27UNICAPITAL Invest VI a.s.: Pololetní finanční zpráva 2026
    10:22První malý modulární reaktor v Česku o krok blíž. ČEZ odevzdal dokumentaci EIA
    9:02Rozbřesk: Měsíční průmysl a maloobchod potvrzují, že růst zaostane za odhady ČNB
    8:51Evropské akcie před otevřením míří vzhůru, investoři vyhlížejí výsledkovou sezonu  
    6:08Kontrariáni se probouzejí: Russell 2000 zaostává za technologiemi nejvíce za roky  
    11.10.2026
    9:18Víkendář: Slavné ekonomické omyly, které hodně pomohly
    10.10.2026
    9:10Víkendář: Umělá inteligence - a komu to prospěje?
    09.10.2026
    22:01Akcie rostly díky sázkám na silnou výsledkovou sezónu, ropa mírně polevila  
    18:06Zdání klame a paradox monetární politiky prováděné přes rozvahu
    16:39PODCAST Trhy & Bohatství s Tomášem Holubem: Proč se Česko zadlužuje i v době růstu a co to znamená pro naše peněženky?
    16:09Investoři utíkají do bezpečí. Do peněžních fondů nalili nejvíce peněz od pandemie  
    14:34Dluhopisový veterán mění názor. Poprvé za dekádu sází na růst amerických bondů  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    9:00CZ - CPI, y/y
    16:00USA - Prodeje starších domů