Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Nejhorší kombinace: Bublina a dluhy

    Nejhorší kombinace: Bublina a dluhy

    02.07.2015 13:12
    Autor: Redakce, Patria.cz

    Stále si pamatuji ten den na jaře roku 2000. Seděl jsem ve svém pokoji na koleji na Stanford University a najednou jsem slyšel lidi, jak křičí ve vstupní hale. Ukázalo se, že šlo o reakci na kolaps akciového trhu a zejména technologických akcií. Trh sice klesal už několik dní, ale tehdy se ukázalo, že jde o skutečně velký propad. Klíčová otázka se však netýká akciového trhu a jeho chování, ale toho, proč spolu s ním nezkolabovala i celá ekonomika? Z trhu zmizelo 8 bilionů dolarů bohatství, ekonomika spadla do recese. Pokles produktu ovšem nebyl nijak hluboký, trval jen dvě čtvrtletí a nezaměstnanost dosáhla maxima na úrovni 6,3 %.

    Když v letech 2007 a 2008 praskla realitní bublina, přišla Velká recese, nezaměstnanost se dostala na 10 % a HDP prošel největším propadem od Velké deprese. Pokud ale porovnáme velikost samotných bublin, jejich rozsah byl porovnatelný. Bohatství domácností sice v roce 2008 kleslo více, ale rozdíl také nebyl tak velký. Proč některé bubliny poškodí ekonomiku tak výrazně, zatímco jiné mají pouze omezený dopad?

    Jedním z důvodů mohou být sazby, protože ty v roce 2008 klesly až k nule a to ztěžovalo Fedu boj s recesí. Ale to nás jen opět přivádí k otázce, proč byl šok z roku 2008 tak intenzivní. Dalším důvodem může být rozdíl mezi akciovou a dluhopisovou bublinou. Například ekonom Robert Hall tvrdí, že dluhopisové bubliny poškozují celý finanční systém a tudíž více ohrožují i celou ekonomiku. Akciové bubliny na rozdíl od těch dluhopisových vedou přímo ke ztrátám domácností a jejich vliv na bankovní a finanční systém tedy není tak velký. Po krizi se pak objevila řada modelů, které pracují s předpokladem, že dluhové bubliny poškozují celý finanční systém a představují hlavní tahouny celého cyklu.

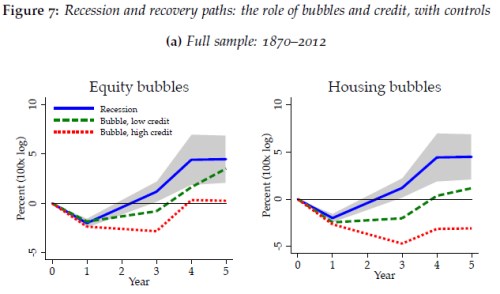
    Tato teorie nyní získává na důležitosti. Ekonomové Oscar Jorda, Moritz Schularick a Alan Taylor totiž přišli se studií, která se zaměřovala na propady cen aktiv. V ní zjistili, že dluh má skutečně velký význam na to, jak se po propadu chová celá ekonomika. Tento závěr je založen na datech ze 17 zemí od roku 1870. Výsledky jsou shrnuty v grafech – první z nich popisuje typický vývoj u akciové bubliny a druhý u realitní:
    bubliny

    Zelená křivka ukazuje průměrný vývoj HDP poté, co bublina praskla – jde o situaci, kdy se objem úvěrů v ekonomice nalézal nízko. Červená křivka naopak ukazuje vývoj HDP v případech, kdy bylo množství úvěrů vysoké. Modře je vyznačen průběh průměrné recese. Je tedy patrné, že bubliny mají na recese špatný vliv a celkový efekt ještě zhoršuje to, když se v ekonomice nachází velký objem úvěrů. Analýza také ukazuje, že efekt dluhu je silnější v případě realitní bubliny. Důvodem může být fakt, že tato bublina se dotýká jiné skupiny lidí než bublina akciová. Akcie totiž drží spíše bohatší lidé, zatímco vývoj na trhu realit se dotýká více lidí se středními a nižšími příjmy. A právě u nich se více projevuje efekt bohatství – pokles bohatství se spíš projevuje na jejich spotřebě a výdajích.

    Autorem je ekonom Noah Smith.

    Zdroj: Bloomberg


    Čtěte více:

    Evropská výsledková sezóna - firemní kalendář pro 2Q15
    02.07.2015 12:00
    Druhý kvartál evropské výsledkové sezóny roku 2015 již brzy vtrhne na...
    Výsledková sezóna v USA - firemní kalendář pro 2Q15
    02.07.2015 13:00
    Druhé čtvrtletí výsledkové sezóny 2015 v USA se kvapem blíží. Čekají n...
    Wyplosz: ECB tlačí Řecko ven z eurozóny
    02.07.2015 11:00
    Dramatický vývoj týkající se Řecka sebou přinesl i to, že ECB omezila ...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    16.11.2026
    9:07Rozbřesk: Bankovní rada ČNB není tak rozdělená, jak se zdálo
    8:54ČR zvažuje vyšší zdanění nikotinových sáčků, Anthropic míří k rekordnímu IPO a Nvidia čelí dalšímu tlaku  
    6:01Hubbard: Smutné důvody k optimismu při řešení dluhů
    15.11.2026
    9:18Víkendář: Měly by centrální banky preventivně reagovat na prudké zvyšování vládního zadlužení?
    14.11.2026
    13:56SpaceX a Tesla údajně pracují na plánu fúze. Oznámená by mohla být už koncem roku
    9:46Víkendář: Měl o dluzích pravdu Milton Friedman?
    13.11.2026
    22:02S&P 500 zaznamenal nejlepší týden od srpna; tech byl opět pod tlakem  
    17:09Nahrazování dolaru a páky na Spojené státy
    16:28Traders Talk: Nvidia se oklepává z paniky. Nasdaq bojuje o důležitou úroveň
    15:25Expanze Nubank pokračuje, brazilský fintech překonal očekávání
    13:42SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – oznámení o výsledku úpisu a zastavení příjmu dalších žádostí
    13:36Primární emise Anthropicu je šestinásobně přeupsaná a ještě nekončíme. Začátek obchodování může být velmi silný
    12:05Perly týdne: Nvidia jako centrální banka AI. Může u ní nastat „scénář Apple“?
    10:34Otazníky kolem Nvidie, ale také citelný nárůst výnosů. Evropa obchoduje smíšeně  
    10:30Kdo je Colette Kressová, nová dočasná šéfka Nvidie?
    9:46Rozbřesk: Lagardeová odchází. Kdo bude jejím nástupcem?
    8:57Patria pokrývá M2C, Huang z Nvidie rezignoval a IPO Anthropic jde na dračku  
    8:05Martin Novák: Změny cen elektřiny zůstávají hlavním hybatelem našich výsledků, přístup k dividendě ČEZ nemění
    7:01M2C: Levná expozice na obnovu marže. Patria zahajuje analytické pokrytí
    12.11.2026
    22:00Akcie oslabily po otřesu v Nvidii, růst ropy tlačil výnosy vzhůru  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    0:50JP - HDP, q/q
    3:00Čína - Maloobchodní tržby, y/y
    3:00Čína - Průmyslová výroba, y/y
    9:00CZ - PPI, y/y
    11:00EMU - Průmyslová výroba, y/y
    14:30USA - Empire State Manufacturing index