Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    VoxEU: Nízké sazby lákají, ale pozor na nebezpečnou dluhovou dynamiku.

    VoxEU: Nízké sazby lákají, ale pozor na nebezpečnou dluhovou dynamiku.

    28.05.2019 13:18
    Autor: Redakce, Patria.cz

    Známý ekonom Olivier Blanchard v jednom ze svých letošních projevů poukazoval na to, že růst vládního dluhu může ekonomice a společnosti prospívat, ovšem jen v případě, že se sazby nachází pod tempem růstu nominálního produktu. Blanchard zároveň dodal, že vyšší zadlužení sebou nese vyšší rizika s tím, že růst dluhu nad určitou hranici přináší růst sazeb. Ekonomové Cinzia Alcidi a Daniel Gros k tomu na stránkách VoxEU uvádějí, že toto riziko bylo potvrzeno řadou studií. Vztah mezi výší dluhu a sazeb pak podle nich není žádnou podružností a má dopady i na vysoce zadlužené evropské země. 

    MMF zhruba odhaduje, že riziková prémie u vládních obligací vzroste o 4 bazické body na každý procentní bod růstu poměru dluhu k HDP v případě, že se tento poměr dostane nad 60 %. Zmínění ekonomové poukazují na to, že v případě Itálie, jejíž poměr veřejného dluhu k HDP dosahuje 130 %, by se měla riziková prémie vládních obligací nacházet na 280 bazických bodech. „Tyto hodnoty se zdají být realistické, protože od poloviny roku 2018 se riziková prémie pohybuje u této hodnoty,“ píší Alcidi a Gros.

    Ekonomové připomínají, že růst dluhu se nejprve projevuje na marginálních sazbách a ty jsou pak vyšší než sazby průměrné. A vazba mezi výší dluhu a sazbami může roztáčet spirálu, kdy vyšší dluh nese vyšší náklady i kvůli tomu, že se zvyšují sazby. Můžeme tak hovořit o multiplikačním efektu, který ovlivňuje dluhovou dynamiku po dlouhou dobu. I malé rozdíly v počátečních parametrech, jakými je počáteční výše dluhu a sazba, pak mohou vyvolávat velké rozdíly v delším časovém období. 

    Následující graf ukazuje rozdílné scénáře vývoje veřejného dluhu (jeho poměru k HDP) podle toho, jaká je výchozí výše míry zadlužení. Ve scénářích se počítá s tím, že riziková prémie se zvýší o 4 bazické body pokaždé, když se míra zadlužení po překročení 60% hranice zvýší o jeden procentní bod. Bezrizikové sazby byly nastaveny na úroveň tempa růstu produktu a model počítá s 3% primárním přebytkem. 
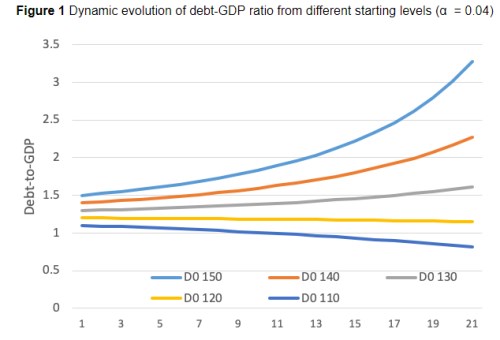
    001 

    Při velmi nízkých sazbách tak panuje pokušení, aby vlády více utrácely. Zadluženější země ale podle uvedeného čelí riziku roztočení negativní spirály, kdy se s dluhem začnou zvyšovat i rizikové prémie, což obratem navyšuje dluhy. Tento efekt je pak podle ekonomů ještě silnější, pokud existuje vazba mezi vládními dluhy a soukromým sektorem. Tedy zejména vazba mezi nákladem financování bank a výnosy vládních obligací. Pak může dojít i k tomu, že fiskální expanze, která má podpořit ekonomický růst, ekonomiku naopak tlumí. Nízké bezrizikové sazby by tedy neměly být automaticky brány jako výzva pro zvyšování dluhů. 

    Zdroj: VoxEU


    Čtěte více:

    Tři akciové sázky na bezpilotní automobily a „velký návrat“ BlackBerry
    23.05.2019 17:52
    Odhady toho, zda, případně kdy budou auta jezdit po silnici bez řidiče...
    Kolaps Wow Air odstartoval recesi a snížení sazeb na Islandu
    23.05.2019 12:29
    Nestává se moc často, že by kvůli jedné korporátní události utrpěla ce...
    Proč neminout horu amerického firemního dluhu
    24.05.2019 6:11
    Nevíme, odkud přijde příští hospodářská recese. Dluh amerických firem ...
    Artus: Donald Trump je ekonomický génius, Němci míří k úpadku
    23.05.2019 14:33
    Hlavní ekonom francouzské investiční banky Natixis Patrick Artus se do...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  
    12:42Jestřábí Fed a levnější ropa pomáhají akciím nahoru  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    0:00JP - Základní O/N úroková sazba
    1:30JP - CPI, y/y
    15:15USA - Průmyslová výroba, m/m