Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Co kdyby marže obchodovaných firem byly stejné jako před deseti lety?

    Co kdyby marže obchodovaných firem byly stejné jako před deseti lety?

    20.10.2022 17:00

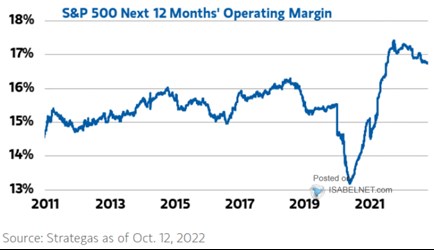
    Marže firem obchodovaných v USA jsou historicky mimořádně vysoko. Nedá se vyloučit, že půjdou ještě výše, ale minimálně s ohledem na cyklický vývoj budou mít asi tendenci klonit se spíše k opačnému směru. Co kdyby klesly tam, kde se nacházely před deseti lety?

    V grafu od Strategas vidíme vývoj marží firem obchodovaných na americkém trhu, a to od roku 2011. Trend je jasný a míří nahoru. Propad marží v roce 2020 není nutno rozebírat, za poznámku ale možná stojí vliv energetického sektoru. Ten je hodně znát v letech 2015/2016, kdy si obchodované firmy prošly ziskovou recesí a jejím významným tahounem byl právě tento sektor. A mohutně působí na marže i nyní, kdy je už řadu čtvrtletí zase výrazně zvedá:
    02
    Zdroj: Twitter

    V roce 2012 tedy obchodované společnosti jako celek vydělaly z každých 100 dolarů tržeb 15 dolarů zisků. Nyní to je necelých sedmnáct dolarů, tedy asi o 13 % výše. Pokud by tak marže klesly zpět na úroveň z doby před deseti lety a valuační násobky (aplikované na tyto zisky) by zůstaly stejné (viz níže), hodnota/cena akcií by klesla asi o 13 %.

    Pokud bychom přitom srovnávali celkovou ekonomickou situaci nyní a před deseti lety, šlo by v určitém smyslu o protipóly. Zatímco po finanční krizi docházelo k mohutné stimulaci slabé poptávky, nyní dochází k pravému opaku kvůli poptávce silné. Přesněji řečeno, ze stavu slabé poptávky jsme se přesunuli do stavu slabé nabídky. Na první pohled je vlastně překvapivé, že v prostředí pokračujících tenzí ve výrobně dodavatelských vertikálách dovedly firmy ještě nedávno generovat rekordní marže. Jeden z hlavních důvodů byl zmíněn – vývoj v energetice.

    Co by mohlo způsobit výraznější pokles marží? Z cyklického hlediska je to zřejmé a i v grafu je již zřejmě patrný vliv chladnoucí ekonomické aktivity. Z dlouhodobějšího hlediska by ale mělo smysl bavit se spíše o strukturálních změnách, které jsou ovšem předmětem ještě větších spekulací, než vývoj cyklický. Na jednu stranu tu můžeme uvažovat o pokračující automatizaci, vlivu AI a dalších technologií, které by zvedaly produktivitu, efektivitu a následně i marže. Na stranu druhou bych připomněl třeba změny na (nejen) americkém trhu práce, projevující se tím, co můžeme nazvat menší ochota k „práci jako obvykle“.

    Na závěr bych ještě zmínil, že pokud by docházelo k poklesu marží, a to zejména strukturálnímu, hypotetické odhady toho, co by to udělalo s cenami akcií, by měly zahrnovat i změnu valuací. Ty totiž z fundamentálního pohledu závisí jednak na požadované návratnosti (bezrizikové sazby a rizikové prémie) a také na očekávaném růstu zisků. Pokud by se ten měl pohybovat směrem dolů, stejným směrem by se vydaly i valuace.


    Čtěte více:

    Rozhoduje ziskovost obchodovaných firem. Do čtyř let na 300 dolarech na akcii?
    10.10.2022 18:06
    Podle současného konsenzu by se měly zisky firem zahrnutých v indexu S...
    Dlouhodobý růst dividend a férová hodnota amerických akcií
    14.10.2022 18:02
    Podle Goldman Sachs vyplatily společnosti z indexu S&P500 v roce 2021 ...
    Co říká 11 valuačních násobků o amerických akciích?
    17.10.2022 17:22
    Je to již téměř rok, co jsem tu psal, že zatímco PE amerických akcií d...
    Stratégové Barclays nyní považují investiční dluhopisy za atraktivnější než akcie
    20.10.2022 13:19
    Podle stratégů Barclays jsou nyní zejména fixní výnosy a dluhopisy s ...
    Malé firmy neměly minimálně od roku 1985 nikdy zápornou dlouhodobější návratnost. Co jejich valuace implikují nyní?
    19.10.2022 18:46
    Už před časem jsem narazil na názor, že akcie malých firem v USA již n...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    21.09.2026
    16:33PODCAST Týdenní výhled: Čínský prezident míří do USA, bídné veřejné finance Francie  
    15:42Ta nejlepší kombinace: Recese se nekonala, ale startuje boom?
    14:13Goldman Sachs: Tenhle cyklus zvedání sazeb nebude plnohodnotný, po volbách by ceny ropy mohly otočit
    13:42Bitcoin dál stoupá, cena přesáhla 85 tisíc dolarů
    12:39Zahraniční dluh Česka stoupl o 255,9 miliard na 6,1 bilionu Kč
    11:51Další zklamání investorů Novo Nordisku. Firma nepřinesla konkrétní plán obratu
    11:33ENERGO-PRO Green Finance s.r.o.: Oznámení o čtvrté výplatě úrokového výnosu
    11:26Levnější ropa zařídila pozitivní start týdne na akciích i dluhopisech  
    11:21TOMA, a.s.: Konsolidovaná pololetní finanční zpráva za 1. pololetí 2026
    10:32Société Générale chce do roku 2029 výrazně zlepšit ziskovost a akcionářům vyplatit přes 21 miliard eur
    9:38Raiffeisenbank a.s.: Výplata úrokového výnosu dluhopisů XS2534985283 a XS2534984120
    9:17Kalifornie a Paramount se blíží dohodě. Filmař nabízí ústupky za 1,5 miliardy dolarů
    8:57Polsko řeší rating, Německo politický otřes. USA jednají s Čínou a ropa klesá  
    8:56Rozbřesk: Proč výnosy vládních dluhopisů lámou mnohaleté rekordy?
    8:49J&T ARCH INVESTMENTS SICAV, a.s.: Vnitřní informace
    6:06Odepsaný software se vrací do hry. AI pro něj není jen hrozbou, ale čím dál více i i motorem růstu  
    20.09.2026
    8:33Víkendář: AI rozhodující o komunismu a firmy jako otroci akcionářů
    19.09.2026
    9:19Víkendář: Yardeni snižuje cíl pro index S&P 500, pomáhat akciím budou stále hlavně zisky
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data