Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Malé firmy neměly minimálně od roku 1985 nikdy zápornou dlouhodobější návratnost. Co jejich valuace implikují nyní?

    Malé firmy neměly minimálně od roku 1985 nikdy zápornou dlouhodobější návratnost. Co jejich valuace implikují nyní?

    19.10.2022 18:46

    Už před časem jsem narazil na názor, že akcie malých firem v USA již na rozdíl od větších firem plně odráží riziko recese v USA. Založen byl zejména na valuacích, které u malých firem dosahovaly a dosahují mimořádně nízkých hodnot (na rozdíl od indexu SPX). Otázkou ale je, proč by malé firmy nějak více, či dokonce lépe odrážely riziko recese. A co jejich valuace říkají o budoucí návratnosti?

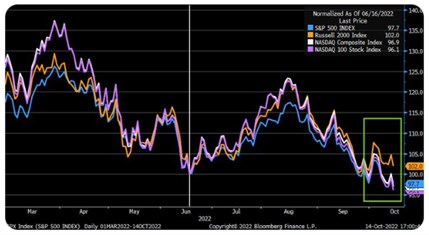
    Následující graf ukazuje, jak si vedou americké indexy SPX, Nasdaq a malé firmy v indexu Russell 2000. Nasdaq měl na počátku roku a v srpnu tendenci se urvat od hlavního pelotonu směrem nahoru, ale moc dlouho mu to nevydrželo. Nyní se o to samé, ale při všeobecně rozšířené skepsi, pokouší právě Russell. Nicméně všechny indexy jsou za sledované období hluboko v červených:
    11
    Zdroj: Twitter

    Ona teze, že akcie malých firem nějak více odráží riziko recese, mi od počátku připadala trochu podivná. To by se pak na tomto segmentu trhu museli systematicky pohybovat jiní investoři než třeba na SPX. Takové rozdíly v názorech můžeme někdy pozorovat třeba u dluhopisů a akcií a právě proto, že se tu do nemalé míry pohybují jiné druhy investorů. Na akciovém trhu jako takovém mi to ale připadá méně pravděpodobné.

    U malých firem bych spíše tipoval, že recesi tu hodnotí investoři stejně, ale jejich citlivost na ekonomický útlum je větší. Tudíž tyto tituly reagují více. Jsou totiž obecně rizikovější, jejich výsledky jsou cykličtější. V neposlední řadě pak mohou být citlivější na vysokou inflaci, respektive na nákladové tlaky, protože nemají takovou tržní sílu.

    Ať už je příčina většího poklesu valuací u malých firem jakákoliv, valuace indexu Russell 2000 je skutečně historicky hodně nízko. U indexu SPX existuje poměrně zajímavá korelace mezi valuacemi (poměry cen a zisků PE) na straně jedné a desetiletou budoucí návratností na straně druhé. Jde o vztah intuitivní - pokud jsou valuace hodně vysoko, další výraznější růst cen už mohou zajistit spíše jen zisky. Pokud jsou valuace nízko, tahounem růstu cen mohou být zisky i nějaký návrat PE k historickému standardu.

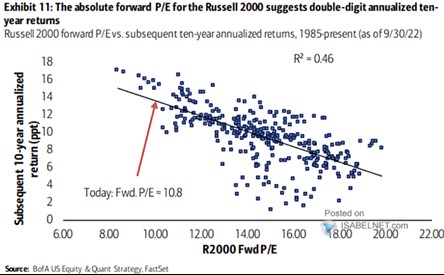
    Jak ukazuje dnešní druhý graf, i u malých firem pozorujeme určitou korelaci mezi PE a budoucí návratností. Není tak silná jako u SPX, ale něco se tu děje:
    12

    Zdroj: Twitter

    Na konci září se Russell 2000 obchodoval s PE pod 11 a podle proložené přímky by to implikovalo jeho desetiletou roční návratnost téměř u 14 %. I nejnižší body v této valuační oblasti implikují cca 10 % roční návratnost. Všimnout si pak lze i toho, že žádný z bodů v celém grafu není pod nulou. Tedy ani při relativně vysokých valuacích trhu negenerovaly akcie malých firem v minulosti negativní desetiletou anualizovanou návratnost. Disclaimer: Historie se „jen“ rýmuje.


    Čtěte více:

    Nový energetický cyklus?
    12.10.2022 17:19
    Na vrcholu internetové bubliny si energetika relativně k celému trhu p...
    Co dělá s výsledky obchodovaných firem vysoká inflace?
    13.10.2022 17:11
    Zisky jsou dány výší tržeb a maržemi, marže rozdíly mezi nákladem na j...
    Dlouhodobý růst dividend a férová hodnota amerických akcií
    14.10.2022 18:02
    Podle Goldman Sachs vyplatily společnosti z indexu S&P500 v roce 2021 ...
    Co říká 11 valuačních násobků o amerických akciích?
    17.10.2022 17:22
    Je to již téměř rok, co jsem tu psal, že zatímco PE amerických akcií d...
    Ziskový sentiment jde prudce dolů. Ale zároveň tu je i konsenzuální optimismus
    18.10.2022 17:57
    Zdálo by se, že na straně zisků obchodovaných firem není pro nějaký se...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    01.11.2026
    13:10Víkendář: Co vysvětluje záhadnou odolnost ekonomiky?
    31.10.2026
    15:22Evropské firmy dohánějí USA. Silné výsledky a nižší valuace lákají kapitál  
    10:03Víkendář: Ropné šoky se pro USA staly přínosem. Včetně akcií
    30.10.2026
    17:02Rekordní obliba akcií v amerických domácnostech. Které peníze budou nyní „chytré“?
    16:12ExxonMobil a Chevron prudce zvýšily zisky
    15:45Výsledky Reddit: Reklamní stroj šlape, Google však zavírá bránu k novým uživatelům  
    14:08Jakub Blaha: Poptávka po serverech exploduje, Intel ji však neumí proměnit v peníze  
    13:40Binance zmrazila aktiva po zřejmě hackerském útoku. Hlavním podezřelým je KLDR
    12:53Ekonomika eurozóny překvapila odolností. Růst překonal očekávání navzdory drahým energiím
    12:46Perly týdne: USA jsou obětí svého vlastního úspěchu, v Číně velký automobilový útlum
    12:11Jan Bureš: HDP čeká na nové impulsy, co na něj ČNB?
    11:58Technologie dostávají další rány od Amazonu a Intelu, trh se nemá o co opřít  
    11:15Výsledky Amazonu: AWS nadále zrychluje, ale …  
    10:12Růst české ekonomiky zpomalil na 1,6 %. Nejvíce pomáhá spotřeba domácností
    10:08Rozbřesk: Prosincové zvýšení sazeb zůstává ve hře, euro reagovalo růstem
    9:47Silné úrokové výnosy pomohly Erste k lepším u zisku. Hlavní otázkou zůstává Polsko  
    8:54Erste překonala odhady, trhy ale zaměstnává AI výprodej, hackerský útok na kryptoměny i dražší ropa  
    8:543M FUND MSI SICAV a.s: Pololetní finanční zpráva společnosti
    8:53Amazon minul odhady trhu, pokles akcií nezastavil ani silný růst cloudu
    8:38Vyšší zisk, lepší úrokové výnosy i ambicióznější cíle u Erste Bank brzdí opatrný výhled úvěrů

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data