Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Dlouhodobý růst dividend a férová hodnota amerických akcií

    Dlouhodobý růst dividend a férová hodnota amerických akcií

    14.10.2022 18:02

    Podle Goldman Sachs vyplatily společnosti z indexu S&P500 v roce 2021 dividendu 60 dolarů na akcii. Jaký další vývoj dividend je zabudován do cen akcií? Jak moc je reálný?

    Dejme tomu, že dividendy v indexu SPX se letos dostanou na 67 dolarů na akcii a příští rok budou kvůli ekonomickému útlumu stagnovat. A dejme tomu, že budou stagnovat ještě hodně dlouhou dobu. Kde by měl v takovém scénáři být index SPX? Z fundamentálního pohledu je to jednoduché: Bezrizikové výnosy jsou nyní na 3,9 %, pracujme se „standardní“ rizikovou prémií kolem 5,5 %. Férovou/vnitřní hodnotu indexu pak spočítáme tak, že dividendu 2023 vydělíme rozdílem mezi požadovanou návratností a dlouhodobým růstem dividend. Tedy 67 děleno (3,9 % + 5,5 %) mínus nula (dividendy stagnují). Výsledek je 712.

    Index SPX je nyní na 3700 bodech a je tedy zřejmé, že trh pracuje s úplně jinými předpoklady. Bezrizikové sazby se v předpokladech moc lišit nebudou, kdybych rizikovou prémii snížil na 4 %, jsme s výpočtem místo 712 na 850 bodech. Tedy stále hluboko pod současnou hodnotou indexu. Je tedy vysoce pravděpodobné, že trh počítá ne se stagnací dividend, ale jejich růstem. Na onu hodnotu 3700 bodů se konkrétně dostaneme, pokud necháme dividendy dlouhodobě růst asi o 7,6 %.

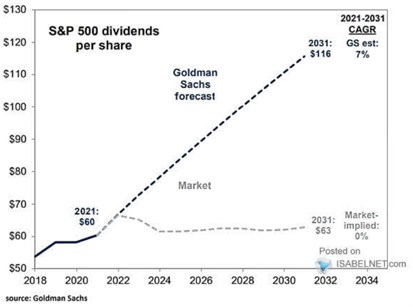
    Nyní se podívejme na následující graf, kde Goldman Sachs prezentuje své predikce dlouhodobého růstu dividend a to, co nazývá tržním očekáváním. Ta údajně implikují zhruba stagnaci dividend, zatímco v GS čekají 7 % roční růst:
    07
    Zdroj: Twitter

    Ona tržní očekávání zobrazená v grafu tedy nedovedu interpretovat - podle mých prezentovaných kalkulací trh s cca nulovým růstem dividend nepočítá ani zdaleka, v cenách akcií je implikovaný růst kolem oněch 7,6 %. Tedy ne výrazně méně, než čeká GS (jak implikuje graf), ale o něco více. Je oněch cca 7+ % ekonomicky reálných?

    Pokud by potenciál US ekonomiky dosahoval 2 % a inflace se vrátila ke 2 - 3 %, nominální růst celého hospodářství by dosahoval 4 – 5 %. Oněch cca 7,6 % tedy implikuje, že by rostl podíl zisků na celkových příjmech (přesněji řečeno podíl zisků obchodovaných firem na celkových příjmech). A/nebo by firmy ze zisků vyplácely soustavně víc a víc (což ale nejde do nekonečna).

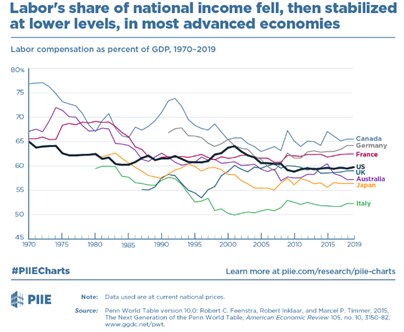
    Podíl práce a kapitálu na příjmech je tedy tématem, které se úzce dotýká i akciového trhu. Občas se mu tu věnuji, včetně úvah o tom, co s tímto podílem mohou v budoucnu udělat možné strukturální změny na americkém trhu práce. Dnes už nechci výrazně odbíhat od dosavadního tématu, kterým byl vývoj dividend a pomyslná férová hodnota akcií. Takže pro dokreslení toho, čemu se tu věnujeme na závěr, časové a místní srovnání vývoje podílu práce na příjmech:
    08
    Zdroj: Twitter


    Čtěte více:

    Výnosy dluhopisů vysoko nad výnosy dividendovými. Co k tomu říká historie a co fundament
    06.10.2022 17:54
    Výnosy krátkodobějších vládních dluhopisů se během krátké doby dostaly...
    Nenechte se zaskočit rally na evropských akciích koncem roku, doporučují stratégové JPMorgan
    12.10.2022 15:19
    Investoři nacenili do evropských akciích tolik špatných zpráv, že by p...

    Váš názor
    • A proč mají tyto outlooky význam?
      14.10.2022 19:30

      Nelze si nevšimnout, že 'nacenění' resp.odhad ceny bývá zpravidla nad AKTUALNÍ tržní hranicí... Proč nad a ne pod? /// Lze si představit, že řada investorů ručí za úvěrovou linku portfoliem CP, nikoliv hotovostí. Tudíž i takové snížení z cifry 1000 na 900, když po celý minulý rok byla tržní cena CP 700 může mít velmi negativní dopad, ackoliv snížení na 850 by bylo ještě horší. Na zkrácení úvěrové linky pro klienta. A ne každý klient je t.č.v tak dobré kondici, aby nepřišel o alespoň část zástavy..../// Z druhé strany takto doširoka rozevřené nůžky mohou značit SÁZKU na XY. Win-win když sázka vyjde...a 10 let může být trať nachystaná pro 'velkého tradičního klienta' ve velkých problémech, tak aby to neohrozilo samu banku. Prostě rozložit riziko jak jen to jde. (Nebo IPB za korunu, případně Lehmani, kdyz to neklapne?) Doba začíná přát akvizicím. Větší pozře menší. Snad i pro tento princip v minulosti vznik ECB a jeji regionální QE, aby síla USD nebyla spíš na obtíž než-li výhodou. QE již je spíš hrozbou než-li spásou, návyková látka.
      Mudr.c
    Aktuální komentáře
    17.11.2026
    15:14Goldman Sachs: Brent může do konce příštího roku klesnout pod 80 dolarů  
    14:45Evropská komise: Ekonomika je odolnější, inflace vytrvalejší
    13:07FX Strategie: Korunu brzdí silný dolar, euro pod tlakem Fedu a francouzského ratingu  
    10:22Akcie Deutsche Bank padají o šest procent. Únik dokumentů oživil kauzy kolem Epsteina i Trumpa
    9:07Buffett daroval na charitu dalších 5,5 miliardy dolarů. Většinu svého jmění chce postupně rozdat
    8:54Technologie pod tlakem, Nvidia před výsledky. Trhy čekají na další směr AI sektoru  
    7:15Preview Nvidie: Dočasnou šéfku čeká řada nelehkých otázek
    16.11.2026
    22:04Výprodej na Wall Street pokračuje  
    17:13PODCAST Týdenní výhled: V hlavní roli Nvidia, Anthropic i financování technologického boomu
    16:16Raiffeisenbank a.s.: Výplata úrokového výnosu dluhopisu XS2406886973
    16:05Jak moc se bude další vývoj rýmovat s praskáním technologické bubliny?
    15:17Morgan Stanley: Maximálně navyšte podíl akcií. AI cyklus zdaleka nekončí  
    12:27Tento týden bude patřit Nvidii a Anthropicu a technologie jsou z toho dost nervózní  
    12:07UniCredit získala souhlas Bruselu k převzetí Commerzbank
    11:30Novo Nordisk hlásí povzbudivé výsledky u nižších dávek léku nové generace
    10:20Obstojí Anthropic na Wall Street? Rizik pro byznys společnosti je více
    9:07Rozbřesk: Bankovní rada ČNB není tak rozdělená, jak se zdálo
    8:54ČR zvažuje vyšší zdanění nikotinových sáčků, Anthropic míří k rekordnímu IPO a Nvidia čelí dalšímu tlaku  
    6:01Hubbard: Smutné důvody k optimismu při řešení dluhů
    15.11.2026
    9:18Víkendář: Měly by centrální banky preventivně reagovat na prudké zvyšování vládního zadlužení?

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    11:00DE - Index očekávání ZEW
    14:00HU - Jednání MNB, základní sazba
    14:30USA - Maloobchodní tržby, m/m
    15:15USA - Průmyslová výroba, m/m