Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Nadprůměrný dlouhodobý růst trhu?

    Nadprůměrný dlouhodobý růst trhu?

    21.03.2024 17:09

    Před časem jsem tu psal, že nejlepším odhadem budoucího růstu trhu může být prostě požadovaná návratnost. I přesto, že v minulosti se do ní akcie trefily jen výjimečně. Co nyní investoři od trhu čekají a jak se to rýmuje s požadovanou návratností?

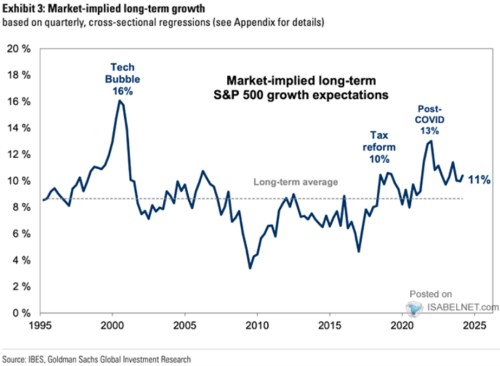
    Obrázek od Goldman Sachs, který by měl ukazovat, jaká jsou nyní na americkém trhu dlouhodobá očekávání týkající se jeho růstu. Ta jsou nyní podle metodologie této banky konkrétně na 11 %, dlouhodobý průměr je pod 9 %, tudíž by investoři nyní měli být docela optimističtí. Ale zdaleka ne tolik, jako třeba v roce 2021, kdy byla očekávání až na 13 %. Či dokonce na vrcholu internetové bubliny, kdy se podle obrázku vyšplhala na 16 %:
    ggg
    Zdroj: X


    Ona průměrná očekávání mezi 8 – 9 % dávají poměrně smysl ve vztahu k tomu, kdy se může pohybovat požadovaná návratnost. Jednoduchý model by mohl vypadat následovně: S 2 % trendovým reálným růstem ekonomiky a 2 % inflací by nominální růst byl trendově na 4 %. Pokud by se výnosy desetiletých vládních dluhopisů pohybovaly na úrovni tohoto růstu, máme bezrizikové výnosy na 4 %. S rizikovou prémií kolem 5 – 6 % pak dosahuje požadovaná návratnost 9 %.

    Co ale na takovou úvahu nesedí, je jakékoliv dlouhodobější odchýlení se od onoho průměru/požadovaná návratnosti. Vezměme například dno během finanční krize, kdy podle grafu investoři čekali dlouhodobé posilování trhu znatelně pod 4 %. I když k tomu přidáme dividendové výnosy, jsme stále hluboko pod požadovanou návratností. A dvojnásob s předpokladem, že rizikové prémie byly v té době výrazně výš, než 5 %. Otázkou je, proč by trh neklesal dál až na úrovně, kdy při daném fundamentálním výhledu (zisky, dividendy) již ceny a valuace implikovaly návratnost vyšší.

    Stejná logika by platila v opačných případech: Proč by kolem roku 2000 trh dál prudce nerostl, když by investoři čekali, že bude dlouhodobě posilovat o 16 %. Tedy vysoko nad nějakým rozumným odhadem požadované návratnosti (o dividendovém výnosu nemluvě). V menší míře by to platilo i dnes – bezrizikové výnosy jsou u 4,3 %, pokud by prémie byla kolem 5 %, máme požadovanou návratnost něco nad 9 %. Pokud by investoři skutečně čekali 11 % posilování trhu (plus cca 1,5 % dividendového výnosu), trh by měl skokově růst. Až do chvíle, kdy by ceny relativně k očekávanému vývoji zisků a dividend implikovaly jen cca 9 % celkovou návratnost. Navíc podle některých odhadů je riziková prémie nyní výrazně níž, než u 5 %.


    Čtěte více:

    Jaký by „měl být“ poměr cen akcií k objemu peněz?
    18.03.2024 17:24
    Občas můžeme narazit na různé teze o vztahu mezi peněžní nabídkou/likv...
    Scénář, kdy na sebe vše sedí, sazby dolů nepůjdou a akciím to vadit nemusí
    19.03.2024 16:46
    Finanční podmínky jsou stále dost uvolněné a to by podle docela jednod...
    Očekávaný růst zisků na úrovních internetové bubliny…
    20.03.2024 17:57
    Podle Datastreamu se nyní očekávání týkající se dlouhodobějšího růstu ...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    02.11.2026
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026
    10:38Český průmysl překvapuje odolností. Nálada je nejlepší od začátku ruské agrese
    10:33Ryanairu klesl zisk, chystá úsporná opatření kvůli drahému palivu
    9:00Rozbřesk: Koruna vyčkává na inflaci a ČNB, eurodolar vstupuje do nového týdne pod hranicí 1,12
    8:52Primoco UAV SE: Investorská prezentace 3Q 2026
    8:46Primoco navýšilo tržby, Erste spouští odkup v Polsku a trhy vyhlížejí Apple a Palantir  
    6:06Paulsen: Na akciích bude pokračovat zklamání, medvěd ale nepřijde. Investoři jsou příliš pohodlní, zvykli si na zisky
    01.11.2026
    14:21Americké zásoby mědi rostou, čínské mizí. Boj o červený kov žene prémii na historické maximum  
    13:10Víkendář: Co vysvětluje záhadnou odolnost ekonomiky?
    31.10.2026
    15:22Evropské firmy dohánějí USA. Silné výsledky a nižší valuace lákají kapitál  
    10:03Víkendář: Ropné šoky se pro USA staly přínosem. Včetně akcií
    30.10.2026
    17:02Rekordní obliba akcií v amerických domácnostech. Které peníze budou nyní „chytré“?

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    10:00EMU - PMI v průmyslu
    16:00USA - Index ISM v průmyslu