Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Jaký by „měl být“ poměr cen akcií k objemu peněz?

    Jaký by „měl být“ poměr cen akcií k objemu peněz?

    18.03.2024 17:24

    Občas můžeme narazit na různé teze o vztahu mezi peněžní nabídkou/likviditou na straně jedné a děním na akciovém trhu na straně druhé. Ty úplně nejjednodušší celkem přesvědčivě vyvrací poslední roky, kdy dochází k poklesu rozvah významných centrálních bank (jako celku), ale akcie rostou. Celou věc by přitom výrazně zjednodušilo, kdyby existoval nějaký „ideální“ poměr mezi objemem peněz a kapitalizací trhu. Lze se k něčemu takovému dopracovat?

    Vyjděme z prostého modelu: Dejme tomu, že produkt v ekonomice by rostl o 2 % a ceny také o 2 % ročně (na cíli centrální banky). Nominální růst ekonomiky by tak trendově byl 4 %. Centrální banka by tudíž zvyšovala bázi tak, že konečná peněžní nabídka roste o 4 % ročně – pokrývá tak 2 % reálný růst a o 2 % zvyšuje cenovou hladinu (nemění se rychlost oběhu peněz a multiplikace). Jak by se v takovém případě měnil poměr cen akcií k peněžní zásobě?

    Akcie by na efektivním trhu mohly dlouhodobě růst tempem odpovídajícím požadované návratnosti. Tedy ve speciálním případě, že nebudou vyplácet žádné dividendy a veškerá návratnost bude p předpokládat, že bezrizikové výnosy budou právě na 4 % (budou odpovídat nominálnímu růstu ekonomiky). Požadovanou návratnost pak tvoří ještě rizikové prémie. A ty by tudíž fakticky ukazovaly, o co rychleji budou akcie růst ve srovnání s růstem celé ekonomiky. 

    Pokud by tedy rizikové prémie akciového trhu byla na 5,5 %, ekonomika by rostla ročně o 4 %, peněžní zásoba také a akcie o 9,5 % (4 % + 5,5 %). Tedy právě o 5,5 % rychleji. Podíl kapitalizace trhu k peněžní zásobě by se tedy každým rokem zvyšoval. Čím více by se na návratnosti podílely dividendy, o to menší by tento rozdíl byl. Pokud by pak dividendy generovaly 5,5 procentního bodu z celkové 9,5 % návratnosti, akciový trh by rostl stejně, jako peněžní zásoba. 

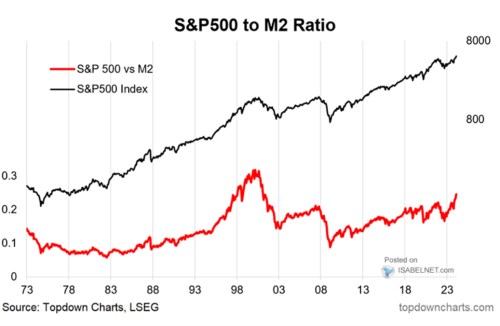
    Celkem nám tedy i v hodně jednoduchém modelu vychází, že dít se může hodně věcí – poměr kapitalizace akcií k peněžní zásobě může klesat i růst a nebude se nutně jednat o žádný exces. Co říká realita? Následující graf ukazuje černou křivkou vývoj indexu SPX 500 a červenou jeho podíl k peněžnímu agregátu M2:
    Jaký by „měl být“ poměr cen akcií k objemu peněz?
    Zdroj: X

    Ani historie z mého pohledu nedává základ pro nějaký pevný závěr ve stylu „kapitalizace trhu má tendenci být na x-násobku peněžní zásoby“. Volně se dá říci, že akcie jsou relativně k M2 nyní relativně vysoko. 


    Čtěte více:

    Akcie se utrhly od rozvah centrálních bank. Co se stalo?
    11.03.2024 17:22
    Po dlouhou řadu let se americké trhy relativně pevně držely toho, kam ...
    Rostoucí výživnost zisků velkých firem a levnost těch malých
    12.03.2024 17:21
    Nedávno jsem tu poukazoval na to, že pokud jsou některá aktiva levná v...
    Elektromobil od Applu, reinvestované zisky a hodnota společností
    13.03.2024 17:20
    Nedávno jsem s jedním podnikatelem diskutoval o tom, jakými způsoby se...
    Investiční aktiva podle návratnosti a rizika měřeného jedním méně obvyklým způsobem. Extrémem bylo zlato i evropské akcie
    14.03.2024 17:44
    Pokud porovnáváme jen návratnost různých investičních aktiv, může se l...
    Riziko čínských akcií a hodnota stabilního prostředí
    15.03.2024 17:50
    Je to již nějakou dobu, co se hovoří o „investovatelnosti“ čínských ak...

    Váš názor
    •  
      19.03.2024 16:14

      pevný příčinný vztah zde možná není,.. ale.. RYCHLOST_ZMĚNY_SOUVAHY__v delším časovém horizontu (cca. 3-4 roky) ..nějaký vliv bude mít. ... Tak jak o tom mluvil autor článku v jiném příspěvku: "...rozhodující by měl být tok - pracuje se změnou rozvahy, která nyní znamená pokles likvidity. Pokud bychom ale hleděli na celkovou výši rozvahy Fedu, či dokonce všech významných centrálních bank, NACHÁZÍME SE.. NYNÍ STÁLE JEŠŤĚ.. NAD TRENDEM (!).. nastaveným v uvolňovacích letech po roce 2007. ... O absolutní výši nemluvě!. Jinak řečeno, z tohoto pohledu by likvidita měla stále mohutně stimulovat a mezera v grafu od MS by mohla být vysvětlena právě touto „zásobou“..." Bez 6 bilionů - pouze fiskální injekce v USA během Covidu.. by asi akcie takto rychle nenarostly. https://www.patria.sk/zpravodajství/5545623/akcie-v-dobe-mazani-penez.html
      SFX
    •  
      19.03.2024 11:31

      Hledat nějaký pevný kauzální vztah mezi pohybem cen akcií a změnami peněžní nabídky je možné, ale nejspíš to nebude hledání úspěšné. Peněžní zásoba může růst z různých důvodů a odlišné příčiny růstu peněžní zásoby mohou mít odlišný vliv na ceny akcií. Úplným nesmyslem je ale hledat kauzální vztah mezi peněžní bází (likvidita + hotovost) a cenami akcií. To nicméně v minulosti nijak nebránilo současnému guvernérovi centrální banky, aby společně s panem Kohoutem založili investiční fond, který se podle daného neexistujícího kauzálního vztahu snaží investovat na akciových trzích.
      Richard Fuld
    Aktuální komentáře
    03.11.2026
    21:59Wall Street v den voleb zabrala; povolební statistika nahrává akciím  
    17:46Musí investoři „vydržet“ rok 2027?
    16:48FX Strategie: Koruna čeká na ČNB a americké volby, eurodolar sleduje Washington  
    16:04AI tituly táhnou index S&P 500 dolů. Širší trh ale naopak zažil nejlepší měsíc od roku 2009
    15:27Podnikatelské nálady v eurozóně indikují mírný růst
    14:25Jakub Blaha: Čísla z říše snů, ale výhled připomněl, že ani Palantir neroste do nebe  
    13:08PODCAST Trhy & Bohatství s Petrem Koblicem: Pražská burza nepotřebuje zázračný lék. Potřebuje více firem, odvahy a kapitálu
    11:35Disney utahuje opasky. Vedoucí manažeři musí osekat náklady až o pětinu
    10:20Akciové trhy padají před volbami a dalšími důležitými výsledky  
    10:01Nízké zásoby v Evropě mohou prodloužit napjatou situaci na trhu s plynem
    10:00Šéfové bank dál sází na AI, správci aktiv ale vidí rostoucí riziko bubliny
    8:51Rozbřesk: Levnější energie zatím koruně výraznější oddych nepřinesly, euru pomohly
    8:47CSG rozšiřuje výrobu munice, Wall Street řeší účet za AI revoluci  
    02.11.2026
    22:59Apple překonal odhady, tržby v Číně ale zklamaly
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    16:00USA - Nově otevřená prac. místa
    16:00USA - Průmyslové objednávky, m/m