Je, alespoň dle mého názoru, poměrně evidentní, že v praxi při odhadech budoucnosti nejsou projekce/očekávání ve své naprosté většině charakterizovány rizikem (tj. známou nejpravděpodobnější hodnotou a jejím rozdělením), ale nejistotou - projekce mohou být sice vyjádřeny za pomoci průměru a směrodatné odchylky, ta je však opět neznámá a jde pouze o její odhad. Ekonomické modely založené na neoklasickém konceptu rovnováhy a uzavřenosti systémů (např. CAPM) pracují s konceptem rizika - existuje-li určité rozdělení pravděpodobnosti budoucích výstupů a charakteristika tohoto rozdělení (průměr, směrodatná odchylka) je známa (např. hod kostkou, hazardní hry), je tento stav rizikem. Není-li charakteristika rozdělení – pravděpodobnost jednotlivých výstupů - známa, jedná se o nejistotu. Někdy se o nejistotě také hovoří v případě neopakovatelných jevů - a protože ve většině životních situací, včetně investic, do stejné řeky dvakrát vstoupit nelze, jsou tyto právě "nejisté", ne "rizikové". Některé další úvahy týkající se tohoto tématu, prezentovaného v minulém článku, jsou rozvedeny níže.
1. ex post riziko, ex ante nejistota
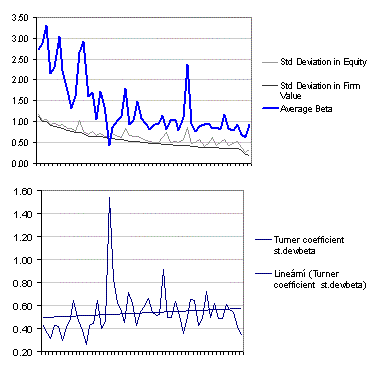
Minule jsme ukázali graf vztahující k sobě charakteristiky celkového rizika společnosti a jeho systematické části (beta), zopakujme ho nyní, spolu s ním uvádíme i podíl obou proměnných, který detailněji demonstruje pozitivní provázanost ex-post rizika celkového a jeho systematické části.
Zdroj: DamodaranOnline, Patria Finance
|
Výše uvedené je opakováno proto, že je důležité si uvědomit, že zatímco při pohledu zpět je relavantní mluvit o riziku ve smyslu znalosti pravděpodobností jednotlivých proměnných, při pohledu do budoucnosti tomu tak není. Uvedený způsob rozdělení (riziko vs. nejistota) implikuje, že naprostá většina rozhodování a očekávání v praktickém životě je charakterizována nejistotou, o riziko jde jen např. v případech typu hazardních her, nebo jejich ekvivalentech. Očekávání tedy nejsou ve formě známé distribuce pravděpodobnosti výstupu (jako hod mincí), ale spíše ve formě “míry překvapení”, která by se u konkrétní osoby dostavila, byl-li by realizován nějaký konkrétní výstup. Je nasnadě, že proměnné determinující hodnotu kapitálu/aktiva/akcie jsou právě proměnnými většinou očekávanými. Proto je způsob tvorby očekávání (ať již se týká cash flow, rizikovosti, či úrokových měr) a forma, jakou toto očekávání má, klíčová (celý vědomý rozhodovací proces, např. o dané investici, můžeme popsat jako: analýza situace a projekce budoucnosti, generování, ohodnocení a výběr alternativ, implementace alternativy).
Druhou stranou mince je pak diskuze týkající se toho, co determinuje zisky firem. Vysvětlení, může jít od (trocha teorie občas neuškodí) čistě neoklasického přístupu reflektujícího nákladu kapitálu včetně prémie za riziko, přes zejména (post)keynesiánské monopolní a monopolistické zisky (způsobené zejména bariérami vstupu) a Schumpeterovy monopolní a monopolistické zisky (způsobené dynamikou odvětví a cyklem nových produktů), až po Knightovy zisky plynoucí právě z nejistoty. V tomto posledním případě, přestože je projektovaný zisk pozitivní a může být funkcí rizika, aktuální zisk je funkcí nepredikovatelných, náhodných faktorů. To opět demonstruje důležité rozlišení mezi ex ante zisky (očekávanými, požadovanými např. na základě WACC) a realizovanými zisky.
Poukažme i na to, že výše uvedené může být, ale pouze z části, při odhadu hodnoty aktiva reflektováno použitím opční valuace. Zatímco DCF (respektive CAPM, APT apod.) většinou ignoruje možnost měnit rozhodnutí s tím, jak se mění informace týkající se ziskovosti projektu/reálného kapitálu, princip valuace opce do značné míry mění „logiku“ DCF. Větší směrodatná odchylka (respektive větší nejistota) předpokládaných zisků zvyšuje hodnotu aktiva, protože zatímco negativní výstupy jsou eliminovány rozhodnutím nepostupovat v investičním projektu dále, množina pozitivních výstupů se zvyšuje a může být realizována pokračováním investičního projektu. Principiálním rozdílem mezi DCF a valuací opce je tak postihnutí možnosti, ale ne povinností, např. pokračovat s danou investicí. Tomuto tématu jsme se zde ale již detailněji věnovali.
2. Nejistota a očekávání
Obecně je očekávání determinováno:
- Množstvím a kvalitou informací a jejich rozdělením mezi jednotlivé subjekty.
Na jednom konci spektra možností stojí neomezené množství informací, rovnoměrně rozložené mezi ekonomické subjekty, na druhém pak informace s nenulovým mezním nákladem na jejich získání, nerovnoměrně rozdělené mezi ekonomickými subjekty. Jak si myslíte, že to je ve skutečnosti?
- Zpracováním/zhodnocením informací.
V extrémním případě jsou informace zpracovávány na racionální bázi, na druhém konci spektra potom stojí zpracování informací na základě emocí a pocitů. Koncept racionálního očekávání je založen na plných informacích, které jsou vyhodnocovány tak, že v průměru vytvořená očekávání odpovídají výstupům, které jsou očekávány. Druhý přístup, zpopulariziovaný např. J. M. Keynesem, preferuje rozhodnutí bez silného teoretického/racionálního opodstatnění, založená na emocích, davovému chování, zvyklostech apod. - zde ony "animal spirits". Přístupem, často používaným v ekonometrických modelech, jsou pak adaptivní očekávání, kdy ekonomické subjekty ve svých rozhodnutích za jeden časový okamžik odrážejí pouze frakci nové informace - implikuje postupné přizpůsobování se novým informacím, skokové změny jsou vyloučeny. To je opakem toho, co implikuje přístup racionálního očekávání, kde je nová informace plně a okamžitě odražena v hodnotě/ceně aktiva. Protože ta reaguje jen na nové informace, její vývoj je nepredikovatelný a je náhodný, tak jak jsou náhodné nové informace.
3. Ekonomie pouze jako nadstavba psychologie
Jak dokumentuje výzkum z oblasti behaviorální ekonomie a financí, existuje řada psychologických a sociologických faktorů, které mají potenciál způsobit systematický odklon od oné (samo o sobě těžko uchopitelné) racionality. Na úrovni jedince to jsou hlavně: strach z lítosti poté, co je realizováno špatné rozhodnutí, přehnaná důvěra ve vlastní schopnosti, sklon k hazardu, vliv „zarámování“ problémů, nadhodnocování významu věcí, s kterými subjekt přišel do styku relativně k těm neznámým, kognitivní disonance (mentální konflik, který lidé zažívají, když jim jsou prezentovány důkazy toho, že jejich rozhodnutí bylo mylné; to ústí ve snahu vyhnout se situacím a informacím poskytujícím důkaz o mylnosti lidského rozhodování), oddělování jednotlivých rozhodnutí a problémů - ignorance “velkého obrazu”, efekt disjunkce (tendence čekat s rozhodnutím na dodatečnou informaci, i když tato není pro dané rozhodnutí směrodatná) atd. Protože v mnoha situacích neexistuje možnost arbitráže, neracionální chování nemůže být eliminováno vývojem.
Na závěr opět citát, nyní o možnosti ekonomů/analytiků/investorů atd. predikovat budoucnost a vyrovnat se s nejistotou. Je od jednoho z nejrozumnějších "ekonomů", jednoho z Rakouské škole blízkých "alternativců" - G.L.S. Shackle:
"You could ask an historian to explain the institutions in England in the eighteenth century, but would you try asking him what is going to happen during the next century? He'd say, "my goodness, man, of course I can't tell you that!" He'd absolutely reject the notion of that sort of prediction. Well, if an historian can't do it, why should an economist be able to do it?"
Jiří Soustružník
j.soustruznik@seznam.cz