Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Rok ztrát, kam se podíváš. Vzorové portfolio na tom bylo stejně špatně naposledy ve 30. letech

    Rok ztrát, kam se podíváš. Vzorové portfolio na tom bylo stejně špatně naposledy ve 30. letech

    22.12.2022 11:21
    Autor: ČSOB Asset Management, ČSOB

    Letos je pohled na investiční portfolia neveselý, bez ohledu na to, kam se člověk podívá. Výrazně ztrácejí akcie i dluhopisy, dvě nejvýznamnější investiční třídy aktiv. Pokud jste někdy otevřeli investiční učebnici, velmi pravděpodobně jste narazili na slovní spojení vzorové portfolio 60/40. To reprezentuje 60 procent akcií a 40 procent dluhopisů. Investiční filozofie spočívá v tom, že toto smíšené portfolio by mělo fungovat se vzájemně zápornou korelací obou složek. Když ekonomika roste, firmám se daří a rostou jejich zisky, odráží se to na vzlínajících cenách akcií.

    V takovém prostředí mají centrální banky tendenci zpřísňovat měnovou politiku, což negativně dopadá na ceny dluhopisů. Ty potom zaostávají, stagnují, anebo dokonce ztrácejí na ceně a celkově hrají roli nudného aktiva. Když však přichází recese, vztah se otočí a role dluhopisů je pro výkonnost portfolií zásadní. Akcie se propadají, dluhopisy těží z uvolňující se měnové politiky centrálních bank a nejen že jsou stabilní kotvou portfolia, ale jejich cena dokonce roste.

    Kde stojíme letos? Americký index S&P 500 odepisuje zhruba 19 procent, značné a obdobně vysoké ztráty jsou vidět na dluhopisech všech kategorií i geografických regionů. Ať už jde o dluhopisy vládní (české, evropské, americké), či korporátní. Svoji roli hraje i takzvaná durace, obecně lze říct, že čím delší splatnost pevně úročených dluhopisů, tím větší ztráty v reakci na zpřísňující se kroky centrálních bank.
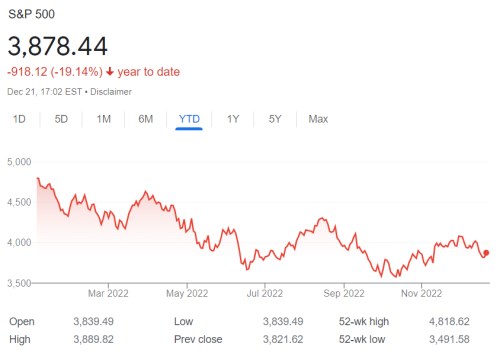
    s&p500 ytd 2

    Vzorové smíšené portfolio 60/40 tak letos výrazně ztrácí. Naposledy investiční svět spatřil takto špatnou dvoucifernou (ne)výkonnost akcií i dluhopisů v jednom roce ve třicátých letech dvacátého století. To není překlep, opravdu to vypadá na událost přicházející naprosto výjimečně, párkrát za století!

    Je sklenice poloprázdná, anebo poloplná? Letos je poloprázdná, ale rovněž je to příslib lepších zítřků. Až se uklidní inflace, uklidní se také centrální banky a dluhopisové složky portfolií začnou přinášet výnosy, za které by se možná nemuselo stydět ani leckteré akciové portfolio.

    Autorem článku je Jaroslav Vybíral, hlavní investiční stratég ČSOB Asset Management. Článek byl publikován na webu hn.cz a na Patria.cz jej zveřejňujeme po dohodě s autorem.


    Čtěte více:

    Sláva, či prokletí přírodního bohatství? Nizozemci by mohli vyprávět
    07.10.2022 13:12
    Evropa prochází energetickým šokem, následující chladné měsíce přineso...
    Kdo přistřihne dolaru křídla? Přijde Plaza Accord 2.0?
    04.11.2022 13:09
    Letošní rok je pro investory těžký, nepohoda je vidět na všech třídách...
    Tohle nejsou sedmdesátky, říká autor Taylorova pravidla. Inflační cíl neměnit, sazby se budou odvíjet od dalšího vývoje
    21.12.2022 6:06
    Inflace stále leží vysoko nad cílem Fedu, i když nyní se slaví její mí...
    Dalších vývoj rozvah centrálních bank, likvidita a spekulace
    20.12.2022 17:18
    Investiční a finanční diskuse se ohledně makra a monetární politika za...
    Vrátí se doba hodnotových akcií? Ta stará možná už nikdy
    21.12.2022 17:18
    Letos si hodnotové akcie vedou výrazně lépe než ty růstové. Ale stále ...

    Váš názor
    • Názor
      22.12.2022 12:04

      Tak dost mě pobavila formulace: "To není překlep, opravdu to vypadá na událost přicházející naprosto výjimečně, párkrát za století!" Jenže realita je asi poněkud jiná, když se podívám pár let zpět. Nejprve internetová bublina v roce 2000, teroristický útok 11. září 2001, pak hypoteční krize 2008 a pád nemovitosti, krize v roce 2013, pak přišel Covid-19 a říkalo se, že je to jako španělská chřipka, naprosto výjimečné, pak nárůst cen energií, také naprosto "neočekávané", potom válka na Ukrajině, další nevídaná černá labuť. Ale těch černých labutí je poslední dobou nějak moc :-)
      oh171.
      • Re: Názor
        22.12.2022 14:18

        Ale on má na mysli roky, kdy výrazně ztratily akcie i dluhopisy zároveň. To je mimochodem i hlavní myšlenka a téma článku.
        P0LDINKA
        • to Poldinka
          22.12.2022 17:55

          Já jsem to četl, neboj, jenom mě ta formulace prostě pobavila :-)
          oh171.
    Aktuální komentáře
    17.11.2026
    15:14Goldman Sachs: Brent může do konce příštího roku klesnout pod 80 dolarů  
    14:45Evropská komise: Ekonomika je odolnější, inflace vytrvalejší
    13:07FX Strategie: Korunu brzdí silný dolar, euro pod tlakem Fedu a francouzského ratingu  
    10:22Akcie Deutsche Bank padají o šest procent. Únik dokumentů oživil kauzy kolem Epsteina i Trumpa
    9:07Buffett daroval na charitu dalších 5,5 miliardy dolarů. Většinu svého jmění chce postupně rozdat
    8:54Technologie pod tlakem, Nvidia před výsledky. Trhy čekají na další směr AI sektoru  
    7:15Preview Nvidie: Dočasnou šéfku čeká řada nelehkých otázek
    16.11.2026
    22:04Výprodej na Wall Street pokračuje  
    17:13PODCAST Týdenní výhled: V hlavní roli Nvidia, Anthropic i financování technologického boomu
    16:16Raiffeisenbank a.s.: Výplata úrokového výnosu dluhopisu XS2406886973
    16:05Jak moc se bude další vývoj rýmovat s praskáním technologické bubliny?
    15:17Morgan Stanley: Maximálně navyšte podíl akcií. AI cyklus zdaleka nekončí  
    12:27Tento týden bude patřit Nvidii a Anthropicu a technologie jsou z toho dost nervózní  
    12:07UniCredit získala souhlas Bruselu k převzetí Commerzbank
    11:30Novo Nordisk hlásí povzbudivé výsledky u nižších dávek léku nové generace
    10:20Obstojí Anthropic na Wall Street? Rizik pro byznys společnosti je více
    9:07Rozbřesk: Bankovní rada ČNB není tak rozdělená, jak se zdálo
    8:54ČR zvažuje vyšší zdanění nikotinových sáčků, Anthropic míří k rekordnímu IPO a Nvidia čelí dalšímu tlaku  
    6:01Hubbard: Smutné důvody k optimismu při řešení dluhů
    15.11.2026
    9:18Víkendář: Měly by centrální banky preventivně reagovat na prudké zvyšování vládního zadlužení?

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    11:00DE - Index očekávání ZEW
    14:00HU - Jednání MNB, základní sazba
    14:30USA - Maloobchodní tržby, m/m
    15:15USA - Průmyslová výroba, m/m