Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Směrem k fungující eurozóně: Úspory Němců zpět na periferii a zákaz příliš vysoké konkurenceschopnosti

    Směrem k fungující eurozóně: Úspory Němců zpět na periferii a zákaz příliš vysoké konkurenceschopnosti

    17.07.2015 11:03
    Autor: Redakce, Patria.cz

    Řecká krize by měla vést ke klíčovým otázkám týkajícím se fungování a udržitelnosti měnových unií. Jedná se zejména o to, v jaké situaci je členství v měnové unii vlastně výhodné. Teoreticky jsou výhody členství v takové unii následující: Dochází k efektivnějšímu investování úspor, které proudí mezi jednotlivými zeměmi unie. V eurozóně ale tento mechanismus od roku 2008 nefunguje, protože došlo k zastavení toku kapitálu uvnitř eurozóny. Druhou výhodu by měla představovat důvěryhodnost centrální banky a eliminace kurzového rizika. Sazby by tak měly být celkově nižší než v případě zemí mimo měnovou unii. Země na periferii eurozóny nyní z této výhody skutečně těží, a to zejména díky intervencím ze strany ECB.

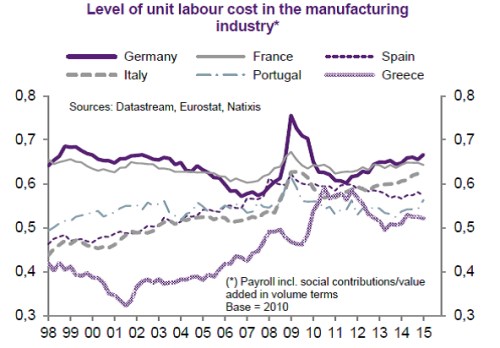
    Vedle uvedeného by měly zmizet i měnové války, které mohou země s vlastní měnou používat proti sobě navzájem. Jde o nekoordinované devalvace používané s cílem významně zlepšit svou vlastní konkurenceschopnost. V tuto chvíli ještě není jasné, zda v eurozóně nedochází k nahrazení měnových válek válkami nákladů práce a vnitřními devalvacemi. Pohled na vývoj jednotkových nákladů práce v členských zemích eurozóny ukazuje, že už byla období, kdy došlo k nadměrnému snižování nákladů práce, které šlo za hranice pouhých snah o obnovu konkurenceschopnosti. Konkrétně jde o Německo v letech 2002–2007 a Španělsko, Řecko a Portugalsko v letech 2009–2015 (viz graf).
    Nemeceko1.png

    Pokud se má eurozóna dostat do stavu, kdy neposkytuje pouze výhody ve formě nižších sazeb, musí dojít k následujícím změnám: Členské země, které dosahují přebytků, by měly znovu směrovat své úspory do zemí na periferii. Tyto úspory ale musí financovat pouze produktivní investice. K tomu by měla být společně sledována konkurenceschopnost jednotlivých zemí, ovšem ne pouze v případech, kdy tato konkurenceschopnost zaostává. Naopak, musí být zabráněno i tomu, aby některé země svou konkurenceschopnost zvyšovaly za pomoci příliš agresivní vnitřní devalvace.

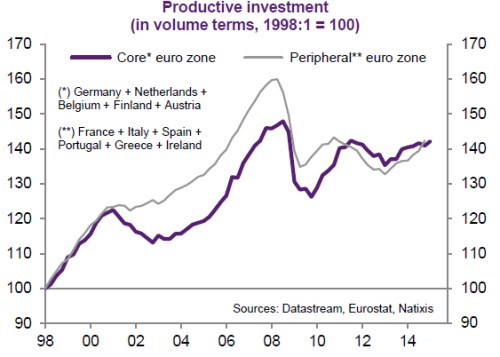
    Druhý graf ukazuje vývoj produktivních investic v zemích jádra (Německo, Nizozemí, Belgie, Finsko a Rakousko) a zemích periferie (Francie, Itálie, Španělsko, Portugalsko, Řecko a Irsko). Ve srovnání s rokem 1998 byly investice na periferii v roce 2007 asi o 60 % vyšší, v zemích jádra o necelých 50 % vyšší. Po tomto roce nastal u obou propad a po následné stabilizaci se nyní úroveň investic pohybuje na periferii i v jádru eurozóny mírně nad 40 % úrovně z roku 1998:
    Nemeceko2.png

    Zdroj: Natixis


    Čtěte více:

    Řecké banky v pondělí otevřít nemusí, řekl Nowotny z ECB
    17.07.2015 9:01
    Opětovné otevření řeckých bank v pondělí ještě není hotovou věcí. Řekl...
    Konec týdne zatím vypadá na konsolidaci, dolar proti euru hájí dobyté pozice
    17.07.2015 9:54
    Čínské akcie poslední dva dny rostou při příznivých informacích z domo...
    Google (DIP) předvedl solidní výkon ve 2Q15
    17.07.2015 9:59
    Včera večer po uzavření trhu představil svoje výsledky také vyhledávac...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    17.11.2026
    17:02Jedna dávno zapomenutá analýza od JPMorgan, která může být dnes hodně relevantní…
    15:14Goldman Sachs: Brent může do konce příštího roku klesnout pod 80 dolarů  
    14:45Evropská komise: Ekonomika je odolnější, inflace vytrvalejší
    13:07FX Strategie: Korunu brzdí silný dolar, euro pod tlakem Fedu a francouzského ratingu  
    10:22Akcie Deutsche Bank padají o šest procent. Únik dokumentů oživil kauzy kolem Epsteina i Trumpa
    9:07Buffett daroval na charitu dalších 5,5 miliardy dolarů. Většinu svého jmění chce postupně rozdat
    8:54Technologie pod tlakem, Nvidia před výsledky. Trhy čekají na další směr AI sektoru  
    7:15Preview Nvidie: Dočasnou šéfku čeká řada nelehkých otázek
    16.11.2026
    22:04Výprodej na Wall Street pokračuje  
    17:13PODCAST Týdenní výhled: V hlavní roli Nvidia, Anthropic i financování technologického boomu
    16:16Raiffeisenbank a.s.: Výplata úrokového výnosu dluhopisu XS2406886973
    16:05Jak moc se bude další vývoj rýmovat s praskáním technologické bubliny?
    15:17Morgan Stanley: Maximálně navyšte podíl akcií. AI cyklus zdaleka nekončí  
    12:27Tento týden bude patřit Nvidii a Anthropicu a technologie jsou z toho dost nervózní  
    12:07UniCredit získala souhlas Bruselu k převzetí Commerzbank
    11:30Novo Nordisk hlásí povzbudivé výsledky u nižších dávek léku nové generace
    10:20Obstojí Anthropic na Wall Street? Rizik pro byznys společnosti je více
    9:07Rozbřesk: Bankovní rada ČNB není tak rozdělená, jak se zdálo
    8:54ČR zvažuje vyšší zdanění nikotinových sáčků, Anthropic míří k rekordnímu IPO a Nvidia čelí dalšímu tlaku  
    6:01Hubbard: Smutné důvody k optimismu při řešení dluhů

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    11:00DE - Index očekávání ZEW
    14:00HU - Jednání MNB, základní sazba
    14:30USA - Maloobchodní tržby, m/m
    15:15USA - Průmyslová výroba, m/m