Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Proč nemá euro radost z vyšší inflace?

    Proč nemá euro radost z vyšší inflace?

    03.03.2017 20:01
    Autor: Jan Bureš, ČSOB

    Inflace v Evropě je na vzestupu. V eurozóně za únor pravděpodobně poprvé za poslední čtyři roky dosáhne 2% cíle Evropské centrální banky. Teoreticky bychom se měli radovat. Evropa utíká hrobníkovi z lopaty a vzdaluje se obávanému japonskému scénáři. Trhy ale zatím trvalému návratu inflace do “hry” moc nevěří, a proto nejdou příliš nahoru eurové výnosy a euro zůstává slabé. Proč?

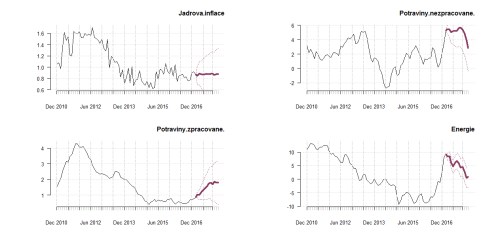
    To by za růstem cen musely stát rovnoměrně všechny hlavní složky spotřebitelského koše - především pak jeho jádro očištěné o “dovezené” ceny energií a potravin. Opak je zatím pravdou. A proto, jak ukazují následující grafy s našimi odhady, pokud zůstane jádrová inflace nízká, i celková inflace půjde brzy zpátky dolů pod cíl centrální banky.    
     
    0

    00

    Může to ale vypadat i jinak. Kriticky důležitý bude další vývoj jádrové inflace. Zásadní otázkou je, zda se vyšší potravinová a energetická inflace tentokrát odrazí ve mzdách a podniky na to zareagují zdražováním dalšího zboží a služeb. Nic takového zatím nevidíme. Co ale není, může být. Zda vyšší ceny energií, pohonných hmot a potravin přeskočí i do jádrového spotřebitelského košíku bude záležet na dvou věcech. Jak silné mají postavení na pracovním trhu zaměstnanci, a současně na tom, jak silnému konkurenčnímu prostředí na trhu čelí podniky.
    000 

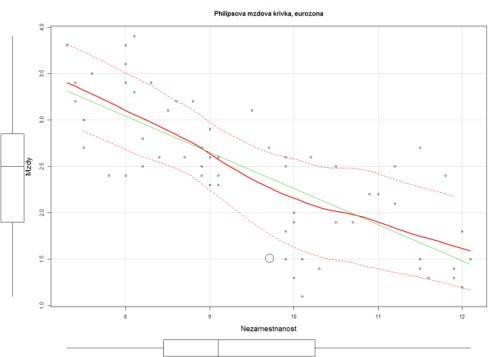
    Pokud je pozice zaměstnanců silná, řeknou si s vyšší pravděpodobností o kompenzaci za dražší pohonné hmoty a potraviny při mzdových vyjednáváních. V opačném případě by vyšší ceny u benzínových pump a v potravinách zapůsobily pouze jako jednorázová daň na spotřebitele. Postavení zaměstnanců v eurozóně přitom s klesající nezaměstnaností sílí. Ta od roku 2013 nepřetržitě klesá a dostala se ke konci roku pod 10% - na úrovně, kde si v minulosti byli zaměstnanci schopni říkat o výraznější růst mezd - jak ukazuje mzdová Phllipsova křivka níže. 
    0000 

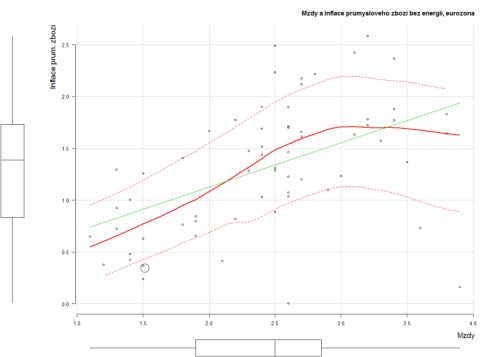
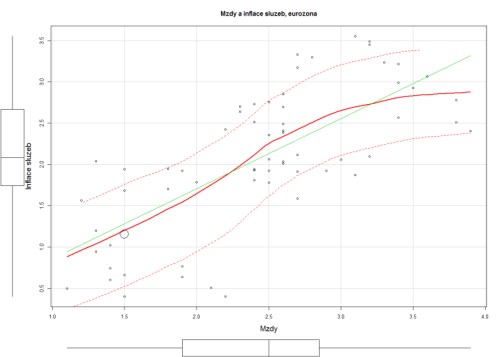
    Lehkým problémem je, že situace na jednotlivých trzích není stejná. Míra nezaměstnanosti a tím pádem i mzdové tlaky se zatím v jednotlivých zemích eurozóny výrazněji liší. I tak by ale s pokračujícím poklesem nezaměstnanosti měly mzdové tlaky postupně sílit. Druhou otázkou je, zda budou mít podnikatelé sílu přenést vyšší mzdové a energetické náklady na své zákazníky. Jinými slovy, zda se skutečně roztočí mzdově inflační tlaky, nebo zda se vyšší náklady pouze zakousnou do marží podniků. Zde se situace může lišit sektor od sektoru. V obecné rovině ale platí, že producenti mezinárodně obchodovatelného průmyslového zboží mohou čelit vyšší konkurenci než poskytovatelé služeb. Potvrzují to ostatně i následující grafy znázorňující vazby mezi mzdovým a cenovým vývojem. Věříme proto, že rostoucí mzdy by měly časem tlačit vzhůru právě ceny služeb a s tím i jádrovou inflaci.
    00000 

    Pokud ECB uvidí takovéto stabilnější inflační tlaky z domácí ekonomiky,může v druhé polovině roku rychle přeladit na jestřábí notu. Zvlášt pokud za sebou “úspěšně” budeme mít francouzské prezidentské volby.  Přímý tisk peněz pak může skončit o poznání rychleji a na začátku roku 2018 bychom se mohli chystat na první růst sazeb v eurozóně. Politika slabého eura by byla u konce.


    Čtěte více:

    Tanečky koruny před vypnutím intervencí
    10.01.2017 10:54
    Česká národní banka se před ukončením intervenčního režimu pravděpodo...
    ECB si nepřipouští zkrácení tisku peněz, co to znamená pro korunu?
    19.01.2017 14:17
    ECB ponechala úrokové sazby i program kvantitativního uvolňování (QE) ...
    Jak moc je koruna překoupená?
    07.02.2017 19:43
    Málokdo pochybuje o tom, že koruna bude v dlouhém období posilovat. C...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    05.10.2026
    17:26Podle Goldman Sachs jsou růstová očekávání na amerických akciích poměrně umírněná. Chyba v odhadu?
    16:29PODCAST Týdenní výhled: Pozornost dluhopisů se stáčí k evropské politice  
    15:29Euro padá na minima od května 2025. Trhy děsí Francie i politická nejistota ve Španělsku  
    13:03Tlak na trhu s ropou se bude dále zvyšovat, říká šéf Saudi Aramco
    12:37Start týdne je smíšený. Evropská politika je zátěž, japonské dluhopisy riziko  
    11:03Investice do umělé inteligence se přesouvají do fáze vybírání konkrétních akcií, velkým tématem se stávají AI agenti
    10:31Nálada v německém automobilovém průmyslu se výrazně zhoršila, uvedl institut Ifo
    10:08DOORNITE míří na burzu. Výrobce dveří a zárubní zahajuje IPO na trhu START, EBITDA v pololetí vzrostla o 59 %
    9:37Primoco letí vzhůru. Zisk přesáhl 100 milionů, ve hře jsou kontrakty za miliardy
    9:29Rozbřesk: Evropa má uvolňovat více „strategické nafty“, českou inflaci to zásadně neovlivní
    8:55Dveře na burzu dokořán: DOORNITE vstupuje na START, KB naopak jedno klíčové jméno zavírá za sebou  
    8:45Primoco UAV SE: Informace o předběžném vývoji tržeb v roce 2026
    8:41KKCG Real Estate Financing a.s.: Konsolidované mezitímní účetní závěrky ručitele za období končící 30.06.2026
    8:31Komerční banka, a.s.: Informace o rezignaci člena představenstva pana Etienne Loulergue.
    6:04Ark Invest: Přichází obdoba průmyslové revoluce. Bude mít dopady na ropu, sazby i celou ekonomiku
    04.10.2026
    9:40Víkendář: Finanční represe byla v minulosti významným nástrojem snižování vládních dluhů. Bude se to opakovat?
    03.10.2026
    9:32Víkendář: Všichni stále věří, že akciový trh nemůže dlouhodobě klesat. Změnila se ale doba?
    02.10.2026
    22:02Americké indexy uzavírají týden na historických maximech  
    17:36Klid. Dluhy jsou vlastně mimořádně nízko?
    16:07Odchod z EU přinesl více škody než užitku, tvrdí britský premiér. Připustil možnost návratu

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    8:00DE - Průmyslové objednávky, y/y
    9:00CZ - CPI, y/y
    11:00EMU - Maloobchodní tržby, y/y