Vypadá to, že trhy si na politická rizika po uplynulém roce jednoduše zvykly. Události, kterými mnozí analytici „strašili“, jako například referendum o brexitu nebo zvolení Donalda Trumpa americkým prezidentem, měly nakonec vliv krátkodobě a spíše na specifické sektory, než na akciové trhy jako celek. Podle prezidenta vlivného think tanku to tak ale bylo vždycky a v posledních 70 letech vděčíme za nadstandardní stabilitu mimo jiné i jaderným zbraním.
Trhy se rychle oklepaly z brexitu a v řádu hodin dokonce i ze zvolení Trumpa prezidentem USA, což předtím mnozí považovali skoro za katastrofu pro akcie i jiná aktiva. A zdá se, že letos je nechávají chladnými i další události, jako bombardování Sýrie Američany, napětí na korejském poloostrově, nebo obviňování lidí z Trumpovy kampaně z napojení na Rusko, které, pokud by se prokázalo, by mohlo v extrémním případě vést i k Trumpově impeachmentu.
To by nás však nemělo překvapovat. S historickým pohledem na věc přišel ve sloupku pro magazín International Economy šéf Petersenova institutu pro mezinárodní ekonomii Adam S. Posen. Pokud se totiž podíváme na dlouhodobý vývoj na akciových trzích, geopolitická rizika nikdy neměla valný a dlouhodobý vliv na valuace akcií (věnovali jsme se tomu už například ZDE)
Velkou „zásluhu“ za tuto stabilitu dává Posen jaderným zbraním. V tom mu ostatně určitě dá za pravdu nejeden akademik z katedry mezinárodních vztahů. Existence zbraní tak ničivých, jako jsou zbraně jaderné, v podstatě zabránila po roce 1945 otevřeným konfliktům mezi největšími velmocemi. Hrozba, že i malý konflikt mezi státy s jaderným arzenálem by mohl vést k eskalaci a nedozírným následkům pro celé lidstvo, vede všechny k velké opatrnosti.
Jinými slovy – akciové trhy nemusí počítat s hrozbou jaderného konfliktu, protože k němu buď nedojde, a pokud ano, na tom, kolik stály před válkou akcie, už stejně nebude záležet. Nadto ale nemusí počítat ani s ničivou konvenční válkou (jakou byla první nebo druhá světová), jíž se jaderné velmoci kvůli obavám z eskalace pokusí vyhnout také.
Postapokalyptický skeč z magazínu The New Yorker: „Ano, planeta byla zničena. Ale na pár krásných okamžiků jsme vytvořili hodnotu pro akcionáře.“
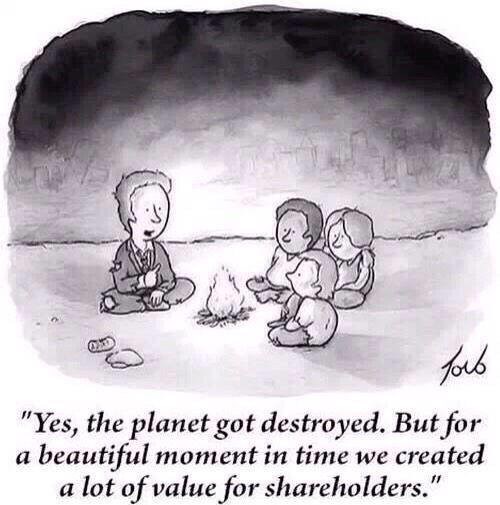
Zdroj: The New Yorker
Posen se ale dívá i dále do doby před jadernými zbraněmi. I tehdy podle něj akcie reagovaly na konflikty celkem letargicky. Starobylé obchodní uzly v Japonsku, které rozbombardovali za války Američané, se opět vzchopily. Florentské rodiny, které byly bohaté už v 15. století, jsou stále relativně bohaté. „Jestliže ani sedm set let invazí a občanských válek nic nezmění, je obtížné pochopit, proč by se akcionář v dnešních USA nebo EU měl obávat geopolitických rizik,“ píše Posen.
Jaké významné geopolitické události podle Posena trhy celkem ignorovaly v nedávné historii? Například stahování amerických a sovětských vojsk z Evropy po studené válce, vzestup mezinárodního terorismu, nebo získání jaderných zbraní režimy, které vedou elity, o jejichž racionalitě se dá pochybovat (například Severní Korea).
Tažení proti terorismu na blízkém východě nebo v Africe podle Posena nemůže mít na akcie v rozvinutých zemích valný vliv. Země, které intervenují, jsou dostatečně silné, zatímco země, ve kterých boje probíhají, tak jako tak nejsou integrovány do globální ekonomiky. Turecko, Kolumbie, Indie, Izrael – to všechno jsou země, kde se bezpečnostní situace zhoršila, nicméně akciové trhy dále rostly a země i nadále lákaly přímé zahraniční investice.
Pro akcionáře je podle něj daleko důležitější vnitřní bezpečnost států, kde akciové společnosti podnikají, a popřípadě také rizika, že se vláda pokusí přerozdělit bohatství, nebo že budou implementovány restriktivní regulace, které by se akcionářů dotkly.
Zdroj: The International Economy, The New Yorker