Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Čeho by se jestřábi v ECB měli skutečně bát

    Čeho by se jestřábi v ECB měli skutečně bát

    15.02.2018 10:58
    Autor: Redakce, Patria.cz

    Ekonomické oživení v eurozóně pokračuje a ECB proto snížila nákupy vládních obligací o dvě třetiny. Takový krok je pochopitelný, ale nezapomínejme na to, že ECB ještě kupuje korporátní obligace a v této oblasti k žádnému poklesu nedošlo. Tyto cenné papíry nyní podle Marcuse Ashwortha z Bloomberg Gadfly představují asi 20 % měsíčních nákupů, v polovině roku 2016 to přitom bylo jen přibližně 7 %. A celkový objem korporátních obligací v rozvaze ECB by mohl dosáhnout hodnoty 200 miliard eur. Ví ECB, co dělá?

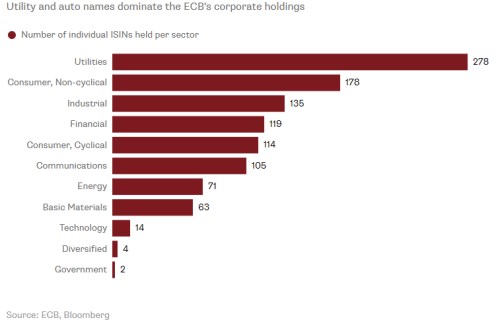
    Ashworth se domnívá, že ECB vytváří potenciální problém. Na sekundárním trhu korporátních obligací se totiž stala významným hráčem a dokonce se musela obrátit i na trh primární. To je varovná známka a jestřábi v ECB, kteří volají po včasném stáhnutí stimulace, by z toho měli být značně znepokojení. Jak ukazuje následující graf (počet ISIN z jednotlivých sektorů), v portfoliu korporátních obligací z rozvahy ECB dominují utility a necyklické spotřební zboží:
    001

    ECB doposud investovala do obligací více než 230 společností, průměrná doba splatnosti těchto cenných papírů je 5,6 let. Zatím na nich slušně vydělává, protože došlo k poklesu rizikových spreadů, i když v případech jako Steinhoff Europe či K+S ECB šlápla vedle. Jenže sama ECB má svými nákupy dopad na výši rizikových prémií na trhu, a zatímco podobné intervence jsou pochopitelné v době finančních tenzí, nesou sebou i rizika. V první řadě uvolňují tlak na finanční disciplínu jednotlivých společností a následně zhoršuje alokaci zdrojů v celém systému.

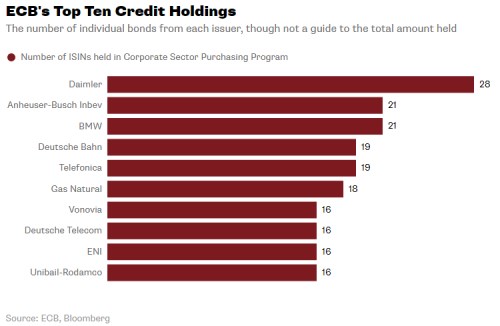
    Příkladem vlivu, jaký má ECB na trh, je podle Bloombergu ArcelorMittal. S&P Global Ratings zvýšila na počátku února rating jeho obligací a ty se tak mohly stát předmětem nákupů ECB. Od té doby klesly výnosy jeho dluhopisů vydaných na konci listopadu o 40 bazických bodů a posílení jejich ceny tak znatelně převýšilo výkon celého dluhopisového indexu. Je přitom dost těžké najít pádný argument, proč by se ocelářské společnosti, která operuje zejména na rozvíjejících se trzích, mělo dostávat pomoci ze strany ECB. Druhý graf ukazuje společnosti, které mají svými obligacemi největší zastoupení v portfoliu ECB:
    001 

    ECB tedy pokračuje v podpoře firem a ekonomiky i v době, kdy se eurozóně vede velmi dobře. Svými nákupy tlačí investory a fondy do rizikovějších částí trhu, kde mohou najít vyšší výnosy. Takový postup má smysl v době, kdy hrozí krize. Ovšem v současné době tomu tak není a přístup na trh je pro řadu společností bezproblémový. Výsledkem je vytváření nerovnováh na trhu a ECB by na svém příštím zasedání měla oznámit, že s tímto přístupem končí, domnívá se Ashworth.


    Zdroj: Bloomberg


    Čtěte více:

    Vrchol mobilních telefonů máme za sebou a ani jsme si toho nevšimli
    14.02.2018 12:02
    Poptávka po chytrých mobilních telefonech má za sebou skvělé desetilet...
    Nejkrutější tah Amazonu a varování, které by neměl ignorovat
    14.02.2018 18:11
    Seznam obětí Amazonu je dlouhý a přirozeně mu dominují zejména tradičn...
    Ekonomika eurozóny loni rostla nejrychleji za 10 let
    14.02.2018 11:23
    Ekonomika eurozóny loni vzrostla o 2,5 procenta, což je nejprudší temp...
    Hrozba sociálních médií pro společnost a bezpečnost
    15.02.2018 6:26
    Prožíváme bolestný okamžik ve světových dějinách. Otevřené společnosti...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    23.10.2026
    17:27Táhnou trhy ekonomiku do recese?
    16:22Pomáhá ve skutečnosti šíření obav z AI těm, kteří jsou v popředí jejího rozvoje?
    14:43Traders Talk: Moneta bez mimořádné dividendy, technologické akcie pod tlakem. Kam se nyní dívat
    12:23Čína je pro nás minulostí, přiznal šéf Volva. Akcie automobilky se po výsledcích zřítily o 29 procent dolů
    11:38Nervozita kolem AI a hrozící ropa. Americké akcie vyčkávají, zatímco Evropa klesá  
    11:02Perly týdne: Anthropic skončí jako velice spekulativní akcie, trhy začaly regulovat AI
    9:54Na stáří si skrze DIP spoří už téměř 300 tisíc lidí
    9:40Akcie DOORNITE se začínají obchodovat na trhu Start. Otevírají nad upisovací cenou
    9:10Litner: Moneta výrazně překonala očekávání. Zklamáním je pouze chybějící mimořádná dividenda  
    8:54Rozbřesk: Služby zdražily víc, než na co si česká ekonomika vydělala
    8:51Trhy pod tlakem AI i drahé ropy. Moneta překvapila silnými výsledky, ale i absencí mimořádné dividendy  
    8:20Moneta zvýšila výhled zisku. Navyšuje odhad na letošní rok, drží dividendovou politiku
    7:55MONETA Money Bank, a.s.: Čistý zisk za tři čtvrtletí 2026 vzrostl na 5,5 mld. Kč
    6:01Umělá inteligence jako hrozba lidstvu?
    22.10.2026
    22:01Akcie prudce oslabily, technologický sektor zasáhl výprodej a trh přešel do režimu „risk off“  
    17:28AI přestane být poptávkovým tahounem zisků. Na vyšší růst celkové produktivity se zatím čeká
    16:30Nervozita kolem AI? Apple se stává bezpečným přístavem technologického sektoru  
    15:03Rostoucí zásoby a výprodej AI akcií srážejí ceny mědi
    13:25Meta: Reklamní stroj nadále financuje útok na špičku AI, účet ale začíná být opravdu velký  
    13:02Spotify dál roste, reklama ale zůstává slabinou. Audioknihy mají být dalším motorem

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    9:30DE - PMI v průmyslu
    10:00EMU - PMI v průmyslu
    16:00USA - Index spotř. důvěry Mich. university