Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Fed nyní zvyšuje sazby, ale nakonec se vrátí ke kvantitativnímu uvolňování

    Fed nyní zvyšuje sazby, ale nakonec se vrátí ke kvantitativnímu uvolňování

    16.11.2018 11:10
    Autor: Redakce, Patria.cz

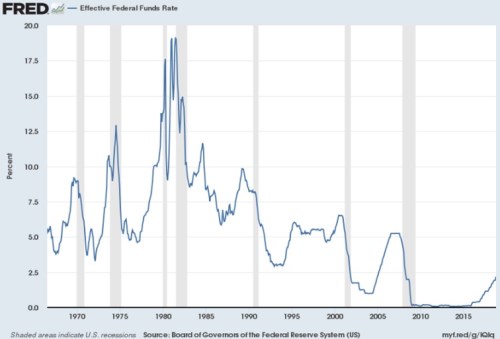
    Tradiční monetární politika má podle ekonoma Tima Taylora vážný problém. Během minulých recesí totiž Fed snižoval sazby asi o pět procentních bodů. Jenže během současného cyklu se sazby v USA pravděpodobně zvednou na úroveň kolem 3 %. Takže v případě další recese nebude možné snížit sazby o oněch pět procentních bodů (pokles sazeb hluboko pod nulu by byl dosud nevyzkoušený experiment). Co lze v takové situaci činit?

    Taylor poukazuje na to, že dlouhodobý trendový pokles sazeb v USA a mnoha dalších zemích je dán kombinací nízké inflace a faktorů, jak je přebytek globálních úspor daný vysokými úsporami v Číně a některých dalších zemích. Výsledkem je zmíněný problém: Fed nebude moci během další recese snížit sazby tak, jak to činil v minulosti, a ECB, Bank of Japan, Bank of England a další budou čelit podobnému problému, možná ještě palčivějšímu. 

    „Fed a další centrální banky se tak pravděpodobně opět uchýlí k politice, kterou již použily během předchozí recese: Ke kvantitativnímu uvolňování, kdy centrální banka zvyšuje peněžní nabídku a nakupuje finanční aktiva přímo na trzích,“ tvrdí Taylor. Pro hodnocení efektivity QE pak doporučuje práci ekonoma Kennetha Kuttnera. Ten na základě svého nového výzkumu tvrdí:

    „QE mělo „hmatatelný dopad na firmy a finanční prostředníky“, pomohlo snížit dlouhodobé sazby a jeho náklady jsou nesrovnatelně nižší, než by byly náklady hlubší a delší recese, která by nastala v případě, že by QE použito nebylo. Přínosy nekonvenční monetární politiky tak pravděpodobně převažují nad jejími náklady. Kuttner ovšem poukazuje i na to, že je těžké plně oddělit efekt QE a politiky „forward guidance“, která stojí na jasné komunikaci centrální banky ohledně dalšího vývoje sazeb a její politiky. 

    Pokud je tedy toto hodnocení správné a efektivita QE by byla během příští recese podobná, měli bychom mít k dispozici nástroj, který by mohl eliminovat malý prostor pro snižování sazeb. Taylor v této souvislosti ukazuje následující graf, ve kterém jsou šedě vyznačena období recese americké ekonomiky, modrá křivka pak popisuje vývoj sazeb. Ukazuje tedy, jak razantně musely být sazby snižovány během poválečných recesí. A také to, že během té poslední jsme narazili na „dno“, ze kterého se pravděpodobně nestihneme zvednout dost vysoko na to, aby v případě potřeby existoval prostor pro další razantní pokles sazeb:
    001 

    Zdroj: The Conversable Economist


    Čtěte více:

    Megalomanství a pak bolestivé hledání akciového dna
    13.11.2018 18:15
    V posledních Perlách týdne jsme se mohli dočíst, že cena akcií GE by s...
    Blog ČNB: Na horší časy je potřeba se připravovat v těch lepších
    13.11.2018 14:52
    Jediné, co víme s naprostou jistotou o recesích a krizích, je, že jed...
    Itálie návrh svého rozpočtu navzdory přání EK nezmění
    14.11.2018 8:33
    Italská vláda rozpočet s deficitem ve výši 2,4 procenta hrubého domácí...
    Rozbřesk: Cena ropy ve volném pádu: bude se opakovat kolaps z roku 2014?
    14.11.2018 9:12
    Kartel OPEC má zaděláno na pořádný problém. Byť to ještě před několika...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  
    12:42Jestřábí Fed a levnější ropa pomáhají akciím nahoru  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data