Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Na čem stojí náskok technologických akcií?

    Na čem stojí náskok technologických akcií?

    08.09.2020 17:29

    Zoom se před několika dny jedním mohutným skokem dostal svou kapitalizací nad IBM. Jde o celkem pozoruhodný jev, kterému jsem se věnoval minulý týden. Možná ještě zajímavější jsou ale skoky Applu, respektive celé skupiny nazývané BigTech. A to zejména, pokud se namísto prostého pohledu na ceny podíváme trochu pod pokličku. Co se nám ukáže?

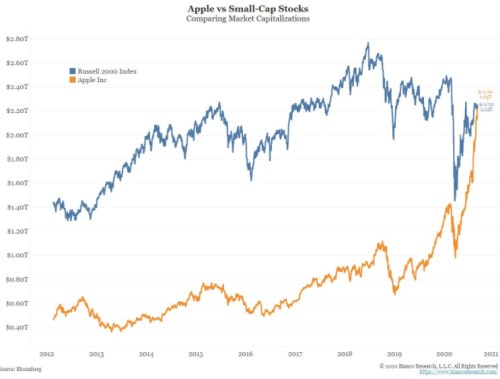
    U Applu již nelze hovořit o tom, že by se díky svému růstu dotáhl na kapitalizaci jiné firmy. Jde totiž o váhovou kategorii, která se dotahuje už jen na celé trhy. Jak ukazuje následující graf, třeba na Russell 2000. Jinak řečeno, tržní hodnota Applu je nyní cca stejná jako tržní hodnota všech menších společností na trhu:
    Apple trh
    Zdroj: Twitter

    V grafu je neméně pozoruhodné, že malé společnosti byly až do roku 2018 značně v kurzu, dokonce více než Apple. Ale poté nastal významný zlom. Tato skupina akcií upadla v nemilost, na předchozí vrchol se již nedostala ani náznakem, naopak tu spíše pozorujeme sice rozkolísaný, ale přece jen trendový pokles. Co si z tohoto vzít? Záleží na úhlu pohledu – pokud bychom se drželi celkem široce rozšířené teze, podle které jsou menší společnosti rizikovější, pak byl vývoj do roku 2018 v souladu s tím, že vyšší riziko by mělo přiníšet vyšší návratnost. Jenže co potom?

    Často také můžeme slyšet, že index malých společností je dobrým indikátorem toho, co se děje v celé americké ekonomice. Pak by výše uvedený graf napovídal, že po roce 2018 se její výhled zhoršuje. A pokud by Apple byl reprezentativním zastáncem firem z velké části orientovaných do zahraničí, onen průnik kapitalizací by byl odrazem toho, jaký je výhled americké ekonomiky relativně ke zbytku světa.

    Na čem stojí náskok technologií?

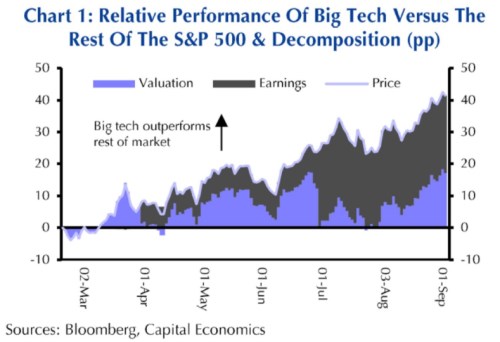
    Ohledně Applu, či přesněji řečeno celé rozšířené FAANG skupiny, je pak zajímavé pohlédnout na následující graf od Capital Economics. Ukazuje, co táhne návratnost této skupiny vyvolených relativně k celému trhu. Tedy zda valuace, či zda zisky. Jde samozřejmě o podstatný rozdíl: Pokud by vyšší návratnost FAANG+ byla dána tím, že její valuace rostou relativně k valuacím celého trhu, jde o více vratké základy, než když by tahounem byl růst zisků. Realita je následující:
    FAANG
    Zdroj: Twitter

    Ještě na konci června byly tedy hlavním pilířem výkonů velkých technologií (relativně k trhu) valuace. Pak se ale začala výrazně zvedat váha zisků a na konci července byla situace úplně opačná – technologie si vedly lépe jen díky ziskům. Další posilování technologií relativně ke zbytku trhu začaly pak opět táhnout i valuace, nyní je to zhruba 60 na 40 ve prospěch zisků.

    Výše uvedené bychom mohli také interpretovat tak, že kdyby se valuace technologií vrátily na standard celého trhu, udržely by si technologie stále více než polovinu jejich celkového náskoku. Jenže valuace jsou samozřejmě vedle požadované návratnosti dány i očekávaným růstem zisků, takže obě pole v grafu na sobě nejsou nezávislá, ale souvisí spolu. Spíše se tak dostáváme k tomu, proč jsou technologie schopny dosahovat vyšší ziskovosti relativně ke zbytku trhu. A nabízí se to, o čem se hovoří již dlouhou dobu – velká tržní síla.

    Jde o téma hodně obsáhlé, do nemalé míry se točí kolem toho, kde končí úspěšná značka a podnikatelský model a kde začíná monopol. Zde tak jen pro zajímavost dodám, že Apple má za posledních 12 let návratnost vlastního jmění ROE téměř 70 %, Amazon 21 %, Alphabet 17 %, Facebook 23 %, Microsoft 40 %. Takové Ferrari má pak ROE na cca 38 %. Ale aby to nebylo tak jasné, tak třeba Unilever, který nemůžeme asi podezřívat z monopolní pozice, či produkce luxusního zboží, má ROE na cca 40 %.


    Čtěte více:

    Summary: Broadcom plnil přesně, DocuSign dobrá čísla nepomohla
    04.09.2020 17:27
    Globální výrobce čipů a dodavatel softwarových řešení Broadcom znovu s...
    Damodaran: Je štěpení akcií příležitostí?
    08.09.2020 10:42
    „Jsem hrdý na svou kreativitu, když jde o nalezení nějaké hodnoty v té...
    Herní studio Bohemia Interactive zvažuje vstup na burzu
    07.09.2020 11:43
    Tuzemské nezávislé herní studio Bohemia Interactive zvažuje vstup se s...
    Co ještě by se mohlo ve světové ekonomice pokazit do konce roku
    07.09.2020 17:15
    Vzestup světové ekonomiky z hlubin koronakrize pomalu vyprchává, konec...
    GM získá podíl za 2 mld. USD v Nikole (+30 %), bude jí pomáhat s Badgerem
    08.09.2020 14:51
    Společnosti Nikola a General Motors dnes oznámily strategické partners...

    Váš názor
    •  
      09.09.2020 9:09

      Řekl bych, že jste v posledním odstavci uhodil hřebíček na hlavičku. Uvedené firmy spojuje, že jsou to špičky ve svém oboru, doslova učebnicově. Každá se ke své pozici propracovala trochu jiným způsobem, všem zajišťuje udržení své dominance jejich obchodní strategie a u některých z nich, když se objeví potencionální hrozba, nastupuje se svou pomocí protekcionismus. Jen Ferrari je tu bez poskvrny. Unilever tichá voda snad také, ten globálně důsledně uplatňuje strategii růstu vyzobáváním národních značek, které pro daný region znamenají totéž, co Microsoft ve světovém měřítku, prostě si koupí kohokoliv, na koho prstem ukáže. Není sám.
      Mudr.c
      •  
        09.09.2020 10:49

        za váš příspěvek hezky rozšiřující mou pointu a navíc psaný 9. 9. v 9.09 Vám děkuji. JS
        jirka002
    Aktuální komentáře
    02.11.2026
    22:59Apple překonal odhady, tržby v Číně ale zklamaly
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026
    10:38Český průmysl překvapuje odolností. Nálada je nejlepší od začátku ruské agrese
    10:33Ryanairu klesl zisk, chystá úsporná opatření kvůli drahému palivu
    9:00Rozbřesk: Koruna vyčkává na inflaci a ČNB, eurodolar vstupuje do nového týdne pod hranicí 1,12
    8:52Primoco UAV SE: Investorská prezentace 3Q 2026
    8:46Primoco navýšilo tržby, Erste spouští odkup v Polsku a trhy vyhlížejí Apple a Palantir  
    6:06Paulsen: Na akciích bude pokračovat zklamání, medvěd ale nepřijde. Investoři jsou příliš pohodlní, zvykli si na zisky
    01.11.2026
    14:21Americké zásoby mědi rostou, čínské mizí. Boj o červený kov žene prémii na historické maximum  
    13:10Víkendář: Co vysvětluje záhadnou odolnost ekonomiky?
    31.10.2026
    15:22Evropské firmy dohánějí USA. Silné výsledky a nižší valuace lákají kapitál  
    10:03Víkendář: Ropné šoky se pro USA staly přínosem. Včetně akcií

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    10:00EMU - PMI v průmyslu
    16:00USA - Index ISM v průmyslu