Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Artus: Kde budou sazby za deset let?

    Artus: Kde budou sazby za deset let?

    05.04.2021 12:12
    Autor: Redakce, Patria.cz

    Hlavní ekonom francouzské investiční banky Natixis Patrick Artus poukazuje na to, že finanční trhy nyní nečekají, že by do deseti let nastal výrazný růst výnosů desetiletých vládních obligací v eurozóně a USA. A ekonom se ptá, co by se muselo změnit, aby se tato očekávání posunula směrem nahoru.

    Následující dva grafy ukazují vývoj aktuálních a očekávaných (za deset let) výnosů desetiletých vládních obligací v USA a v Německu. Zde se nyní výnosy pohybují v záporu, podle grafu by za deset let měly být na úrovni menší než 0,5 %. V USA nyní výnosy dosahují asi 1,6 %, za deset let by se měly pohybovat kolem 2,5 %:
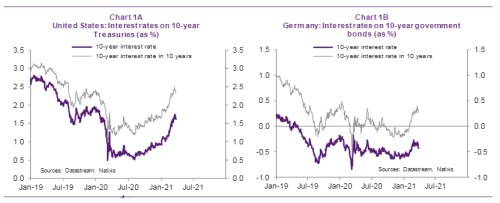
    1

    Co by tedy zvedlo výnosy výš, než nyní trhy čekají? Podle Artuse by to mohly být strukturální změny v oblasti inflace. Ekonom konkrétně jmenuje opětovnou lokalizaci výroby, která by u vyspělých zemí omezila dovozy z nízkonákladových rozvíjejících se ekonomik. Tento „reshoring“ jako opak offshoringu by tak zvedl inflační tlaky a následně by přispěl k růstu výnosů vládních dluhopisů.

    Podobně by mohly působit změny v energetice – posun směrem k obnovitelným zdrojům energie vedoucí k tlaku na růst cen. Podle ekonoma by mohlo jít až o 0,5 procentního bodu inflace ročně. A v neposlední řadě může inflaci strukturálně zvednout stárnutí populace, protože „důchodci jsou spotřebitelé, kteří již ale nejsou součástí pracovní síly.“ Stárnutí populace by se také mohlo projevit poklesem míry úspor. Její vysoké hodnoty přitom byly tím, co zvyšovalo poptávku po obligacích a táhlo výnosy směrem dolů.

    Artus dodává, že významným faktorem bude vedle popsaných strukturálních sil fiskální a monetární politika. Vysoká míra vládního zadlužení totiž může podle ekonoma vést centrální banky k neochotě ke zvedání sazeb a následně k situaci fiskální dominance, kdy bude monetární politika podřízena politice fiskální. Jedním ze scénářů by tak byly hluboce negativní reálné sazby, které by odrážely jednak vyšší inflaci taženou nahoru popsanými strukturálními faktory a také snahu centrálních bank o udržení nízkých nominálních sazeb.

    Zdroj: Natixis


    Čtěte více:

    Bloomberg: Čím dál vyšší hora světového dluhu vyvolává obavy z nesplácení
    11.03.2021 10:48
    Dluhy se po celém světě emitují nebývalým tempem, což může vyvolat nej...
    Akcie jsou reálná aktiva a povedou si dobře i při vyšší inflaci
    15.03.2021 11:07
    Pod povrchem akciového trhu probíhá „poměrně agresivní rotace“, což po...
    Dalio: V téhle době stupidní dluhopisové ekonomie kupujte cokoli
    16.03.2021 15:56
    Ray Dalio je již dlouho známý tím, že pohrdá hotovostí při čím dál vět...
    Bloomberg: Jste hluší ke změně klimatu? Asi vám to srazí rating
    18.03.2021 15:37
    Na stovky miliard dolarů mohou vlády po celém světě přijít změny klim...
    El-Erian: Tři otázky, nad kterými by se měli investoři zamyslet
    23.03.2021 14:10
    Pohyby na amerických finančních trzích z minulého týdne vyvolávají tři...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    09.11.2026
    17:13Na technologický ekonomický boom musí být dva
    16:15PODCAST Týdenní výhled: Šéf Nvidie obětí špionáže? Na řadě jsou výsledky neocloudů  
    15:54Nástupce Lagardeové by mohl být znám ještě letos. Ve hře jsou dva favorité
    15:033M FUND MSI SICAV a.s: Výplata úrokového výnosu
    14:50Jen běžná tržní korekce. Párty pokračuje?
    12:27Akciové trhy začínají týden v zeleném i přes problémy Nvidie  
    12:03Technologie v korekci. Šance, nebo začátek většího problému?  
    10:32SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – třetí fáze úpisu
    10:30Klíčový muž AI v problémech. Co by (nejen) pro Nvidii znamenal odchod Jensena Huanga?
    10:29Nezaměstnanost zůstává na pěti procentech. Zima ji posune výše
    9:06Rozbřesk: Trhy svůj názor na ČNB poopravily, dál však sázejí na růst sazeb
    8:52Vláda zvažuje sektorovou daň pro banky i energetiky. Šéf Nvidie se stal možná cílem čínské špionáže  
    6:01Měl Fed zvýšit sazby a vrací se do éry Alana Greenspana?
    08.11.2026
    8:37Víkendář: Současný investiční boom nemusí nutně skončit propadem
    07.11.2026
    8:31Víkendář: Co vlastně položilo základ krize třicátých let a jaký může být vztah k dnešku
    06.11.2026
    22:05Pátek přinesl na Wall Street mírné uklidnění
    17:22Zlaté hrady z písku
    17:17Footshop a.s.: Vnitřní informace - Zveřejnění výsledků za 1.– 3. čtvrtletí 2026
    16:16Traders Talk: Výplach jako příležitost? Jak reagovat podle investičního horizontu
    15:21Růst zaměstnanosti v zámoří zrychlil, ale nechává finanční trhy v klidu

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    2:30Čína - CPI, y/y
    10:00CZ - Nezaměstnanost