Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Když americké akcie, proč ne ostatní? Posledních deset let leccos osvětlí

    Když americké akcie, proč ne ostatní? Posledních deset let leccos osvětlí

    17.01.2022 17:41

    Valuace amerických trhů jsou stále vysoko nad valuacemi akcií v dalších vyspělých zemích, o těch rozvíjejících nemluvě. Jak tu občas připomínám, valuace nejsou dány jen výší bezrizikových sazeb, ale jejich poměrem k tempu růstu zisků obchodovaných firem. A měl by to být růst očekávaný v delším období, ne jen během pár čtvrtletí. Mimořádně vysoké americké valuace by tak mohly implikovat očekávání nějakého nabídkového/technologického boomu, který by zajistil kombinaci vysokého růstu a relativně nízkých sazeb (protože by držel dole inflaci). Je ale možné, že nějaký takový boom by se týkal výrazně více Spojených států?

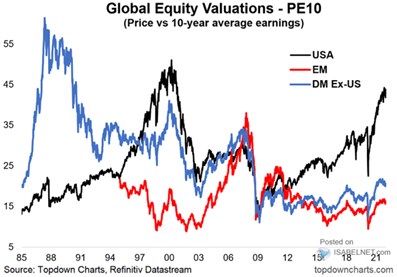
    Následující graf porovnává poměry cen akcií k průměrným ziskům za posledních 10 let. Během krize roku 2008 se valuace v USA a mimo ně téměř srovnaly, pak začalo rozevírání nůžek. Zbytek vyspělých zemí má přitom sazby pod těmi americkými, takže sazby samy o sobě by implikovaly jeho vyšší PE. Jde ale právě o to, že v USA musí být lepší poměr očekávaného růstu k sazbám. A to lepší velmi výrazně. Takže znovu: Je možné, že by se americká ekonomika takto dlouhodobě růstově odtrhla od zbytku světa?
    001
    Zdroj: Twitter


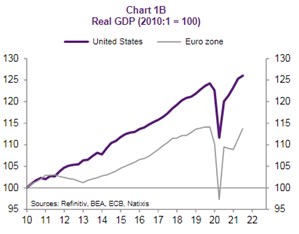
    Zbytek vyspělého světa může reprezentovat eurozóna a Japonsko s tím, že Japonsko na tom růstově asi nebude lépe, než s námi sousedící země měnové unie. A následující graf už porovnává historický vývoj HDP v USA a eurozóně. Vidíme, jak jí zabrzdilo to, co bylo nazýváno evropskou dluhovou krizí, která byla ale v první řadě krizí běžných účtů a platebních bilancí. Vidíme také, že americká ekonomika se po pádu roku 2020 vrací směrem k trendu, evropská ještě není na úrovni roku 2019, o návratu na trend nemluvě:
    002

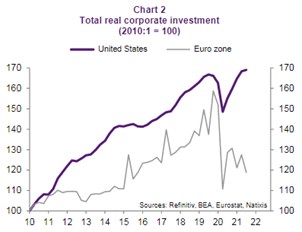
    Další graf porovnává vývoj korporátních investic v USA a eurozóně, nůžky tu jsou ještě znatelně rozevřenější než v grafu předchozím:
    003


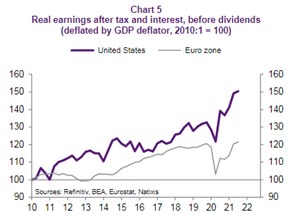
    U ziskovosti korporátního sektoru je pak obrázek podobný jako u produktu. Pokud si představíme, že oběma křivkami je proložen nějaký trend, je jeho sklon v USA znatelně vyšší, než v případě eurozóny:
    004

    Uvedené grafy jsou z analýzy Natixisu, která se zabývá možný vývojem potenciálu americké a evropské ekonomiky po pandemii. V kostce studie dochází k závěru, že v USA se dá čekat vyšší růst produktivity, než v Evropě. Na úrovni celé ekonomiky a jejího potenciálu se to ale prý v podstatě vyruší poklesem americké nabídky práce.

    My jsme se zde v úvodu ptali, jestli je reálné, že by se vývoj v americké ekonomice, a zejména u obchodovaných firem, tolik odlišoval od zbytku vyspělého světa (jak implikují valuace amerických akcií). Výše uvedené celkem jednoznačně ukazuje, že v USA byla doposud ekonomická dynamika rozhodně jinde, o obchodovaných firmách ve zdejší zemi vychýlených ke globálním technologiím to bude platit dvojnásob. Ony projekce Natixisu by na úrovni ekonomiky naznačovaly na změnu, ale ohledně obchodovaných firem se ono vyrušení produktivity a pracovní síly může vyvinout jinak, než na úrovni celé ekonomiky.


    Čtěte více:

    Čerstvý seznam investičních příležitostí: Zpátky ke kořenům a tipy na růst za rozumnou cenu
    23.12.2021 6:00
    Představujeme aktualizovaný seznam Dlouhodobých investičních tipů, kte...
    Nejdůležitější číslo pro akcie
    27.12.2021 17:20
    Morgan Stanley předpokládá, že globální ekonomická aktivita se někdy v...
    Co přinese letošní rok akciím na rozvíjejících se trzích?
    05.01.2022 6:08
    Portfolio manažer Luis Lemus ze společnosti Continuous Capital hovořil...
    Na čem stojí horská dráha nejdražších akcií na trhu? A co je vlastně drahá a levná akcie?
    13.01.2022 17:20
    Od druhé poloviny roku 2020 si akcie těch nejdražších společností vedl...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    01.11.2026
    14:21Americké zásoby mědi rostou, čínské mizí. Boj o červený kov žene prémii na historické maximum  
    13:10Víkendář: Co vysvětluje záhadnou odolnost ekonomiky?
    31.10.2026
    15:22Evropské firmy dohánějí USA. Silné výsledky a nižší valuace lákají kapitál  
    10:03Víkendář: Ropné šoky se pro USA staly přínosem. Včetně akcií
    30.10.2026
    17:02Rekordní obliba akcií v amerických domácnostech. Které peníze budou nyní „chytré“?
    16:12ExxonMobil a Chevron prudce zvýšily zisky
    15:45Výsledky Reddit: Reklamní stroj šlape, Google však zavírá bránu k novým uživatelům  
    14:08Jakub Blaha: Poptávka po serverech exploduje, Intel ji však neumí proměnit v peníze  
    13:40Binance zmrazila aktiva po zřejmě hackerském útoku. Hlavním podezřelým je KLDR
    12:53Ekonomika eurozóny překvapila odolností. Růst překonal očekávání navzdory drahým energiím
    12:46Perly týdne: USA jsou obětí svého vlastního úspěchu, v Číně velký automobilový útlum
    12:11Jan Bureš: HDP čeká na nové impulsy, co na něj ČNB?
    11:58Technologie dostávají další rány od Amazonu a Intelu, trh se nemá o co opřít  
    11:15Výsledky Amazonu: AWS nadále zrychluje, ale …  
    10:12Růst české ekonomiky zpomalil na 1,6 %. Nejvíce pomáhá spotřeba domácností
    10:08Rozbřesk: Prosincové zvýšení sazeb zůstává ve hře, euro reagovalo růstem
    9:47Silné úrokové výnosy pomohly Erste k lepším u zisku. Hlavní otázkou zůstává Polsko  
    8:54Erste překonala odhady, trhy ale zaměstnává AI výprodej, hackerský útok na kryptoměny i dražší ropa  
    8:543M FUND MSI SICAV a.s: Pololetní finanční zpráva společnosti
    8:53Amazon minul odhady trhu, pokles akcií nezastavil ani silný růst cloudu

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data