Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Naleštěný obal obsah nemění

    Naleštěný obal obsah nemění

    31.07.2023 17:38

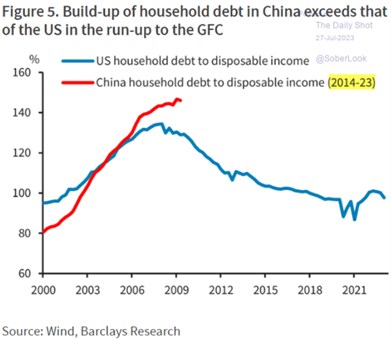
    Barclays srovnává vývoj zadlužení čínských domácností, které nyní o hodně předčí americké rekordy z doby před rokem 2008. K tomu bych se dnes rád trochu věnoval dluhovému „balíčkování“.

    1 . Čínské domácnosti zadluženější než americké: Barclays v následujícím grafu porovnává vývoj zadlužení domácností v USA s tím v Číně (které je posunuto tak, aby „sedělo“ na dění v USA kolem finanční krize). Americké domácnosti měly v roce 2000 dluhy odpovídající méně než 100 % jejich disponibilních příjmů, do roku 2007 to vytáhly na více než 130 %. Po finanční krizi nastala korekce míry zadlužení až na úroveň kolem 100 %:
    sou1

    Zdroj: X, dříve známý jako Twitter

    V období oné finanční krize a ještě pár let po ní byla Čína poměrně často na úrovni dluhů dávána jako protiklad některým západním zemím. Od té doby se toho mnoho změnilo, jak na úrovni dluhů státních, tak soukromých. U domácností vypráví příběh dnešní graf, z nějž je zřejmé, že ty čínské se činí více, než kdysi ty americké. Jejich zadlužení tak nyní odpovídá téměř 150 % disponibilních příjmů.

    Jsem dalek toho dolovat z obrázku nějakou další krizi, tentokrát čínskou. Spíše bych tíhnul k tomu poukázat na pokles, kterého bylo dosaženo v USA. To samé může proběhnout v Číně, která ale na rozdíl od USA přece jen čelí výzvám hluboce strukturálním. Přechodu přes past středních příjmů, posunu od tvrdého k měkkému .... Namísto nich bych se dnes ale rád věnoval ještě tématu, které můžeme nazvat balíčkování dluhů:

    2 . Nebalíčkovat: Jak jsem zmínil, v Číně se hodně změnila i situace na straně zadlužení státu. Znalec čínské ekonomiky Michael Pettis nyní v této souvislosti poukazuje na článek na South China Morning Post, který mimo jiné tvrdí, že toto břímě by bylo znatelně menší, pokud by projekty financované místními vládami financovala vláda centrální. Či pokud by si místní vlády mohly půjčovat za stejně nízké sazby, jako ta centrální.

    Pan Pettis (samozřejmě správně) poukazuje na to, že (mými slovy) rozhodující tu není nějaký pomyslný transfer sazeb. Ale to, zda hodnota daného investičního projektu převyšuje hodnotu kapitálu, kterým je financován. S tím, že tento poměr je v Číně stále horší. Já na toto téma poukazuji proto, že obliba podobných balíčkovacích a přesouvacích kliček je ve financích velká a to nejen ve státních.

    Za příklad ze soukromého sektoru můžeme vzít dění kolem hypotéčních derivátů kulminující zmiňovanou finanční krizí. Tedy balení různých nekvalitních cenných papírů do jednoho celku. S tím, že diverzifikace tu údajně dokáže zázraky a seskupením nekvalitních věcí vytvoří věc kvalitnější, méně rizikovou a tudíž s nižší požadovanou návratností.

    Na úrovni státní a nečínské bych v této souvislosti uvažoval o sazbách v zemích eurozóny. Minimálně v době, kdy je trhy považovaly za hodně podobně rizikové i přesto, že existovaly masivní rozdíly mezi faktickým rizikem zemí jako Německo na straně jedné a Řecko na straně druhé. Důvody takového počínání lze snah shrnout do zkratky, ve které bylo vše (opět) mylně vnímáno jako jeden balíček, ve kterém se slabá místa vevnitř nějak zázračně pořeší a navenek to bude fungovat kvalitně.

    A takovou balíčkovou podobu lze podle mne vidět i v oné úvaze od SCHMP o financování projektů v Číně. Pokud předpokládáme, že náklad financování místních vlád a jejich projektů odpovídá jejich riziku, přesun financování na vládu centrální by byl zlevněním jen naoko. Riziko a vyšší náklad kapitálu by se totiž jen rozprostřely na větší bázi, byly by méně vidět ale nezmizely by.

    Je to podobné, jako kdyby soukromá společnost neposkytovala finance svým dcerám podle toho, jaké má každá z nich riziko. Ale podle toho, jaký má náklad kapitálu matka jako celek. Málo rizikové projekty by pak dotovaly ty rizikovější, které by byly prováděny i v případě, že svůj skutečný náklad kapitálu by nepokrývaly. Reálné přínosy žádné, naopak. Suma sumárum: Nebalíčkovat, nezakrývat, nepřesouvat, nechat vše transparentní. Naleštěný obal obsah nemění.


    Čtěte více:

    Fed opět zvýšil sazby a dost možná znovu v září. Věci se zlomí, padnou další banky, varuje Kevin O’Leary
    31.07.2023 6:40
    Investor do Shark Tank Kevin O’Leary předpovídá, že pokračující cyklus...
    Erste meziročně zlepšila zisk o 30 procent i celoroční výhled a navrhuje vyšší dividendu
    31.07.2023 8:40
    Rakouská bankovní skupina Erste Group, která vlastní Českou spořitelnu...
    Výhled pro trhy v úvodu týdne: Futures nevýrazné, výsledky Erste příznivé
    31.07.2023 8:57
    Futures pro hlavní evropské akciové trhy se vyvíjejí nevýrazně v rozme...
    Rozbřesk: Další výživný týden odstartují klíčová data z eurozóny - HDP a inflace
    31.07.2023 9:10
    Po hektickém minulém týdnu nás čeká další velmi výživný týden pokud jd...
    Tatry mountain resorts, a.s.: Pololetní zpráva společnosti
    31.07.2023 9:00
    Tatry mountain resorts, a.s. IČO: 31 560 363 Společnost Tatry mountai...
    Česká ekonomika podle odhadu ČSÚ klesla ve druhém čtvrtletí o 0,6 procenta
    31.07.2023 9:41
    Česká ekonomika ve druhém čtvrtletí letošního roku meziročně klesla o ...
    Vylepšený výhled hospodaření i plán na štědrou distribuci kapitálu akcionářům by měl podpořit akcie Erste
    31.07.2023 11:13
    Erste Group dnes před otevřením trhu představila výsledky svého hospod...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    27.10.2026
    17:13Rozevírají se nůžky v pohledu na AI investice. O akciích jako opci na masivní úspěch se už nemluví
    16:03Vyšší sazby model SoFi nezlomily, výhled na rok 2027 překonal očekávání  
    15:34Analytický radar: Americké volby skončí patem. Účet vystaví dluhopisy
    15:15ČNB může v listopadu znovu zvýšit sazby, cyklus zpřísňování tím ale podle Seidlera nezačíná
    13:57Boeing se vrací k ziskovosti. Komerční letadla zůstávají slabinou, pomáhá obrana
    13:57UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2764457078
    13:54Prémiové nápoje i fotbalový šampionát nabublaly zisk i výhled Coca-Coly
    13:45IPO Anthropicu: Růst, který se musí vejít do fixních závazků  
    12:59Mercedes přibrzdil optimismus. Slabší Čína a drahá výroba nutí firmu k opatrnosti
    12:05Preview Alphabetu: překvapí Google Cloud opět svým růstem?
    10:49Česká exportní banka, a.s.: Informace o výplatě výnosu s rozhodným dnem 27. října 2026
    10:37Polovodiče znovu lákají investory, ale před výsledky velkého techu a Fedem je trh opatrný  
    10:33Wall Street vydělává na AI horečce. Goldman Sachs ovládla největší obchody roku  
    10:12Porsche vydělává více, ale prodává méně. Luxusní automobilka mění strategii
    8:57Rozbřesk: Polsko odkládá konsolidaci, na jak dlouho?
    8:53Anthropic míří na burzu, Microsoft propouští a Goldman Sachs si mne kapsy  
    6:31AI boom a kalifornská zlatá horečka: Zbohatlo pár zlatokopů. A ti, co jim prodávali lopaty
    26.10.2026
    18:14Scénář, v němž AI nepřinese vůbec nic
    16:56PODCAST Týdenní výhled: Od Fedu se čeká stabilita. Výsledky reportuje Amazon, Alphabet nebo Microsoft  
    15:17Anthropic podal žádost o vstup na burzu

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    14:30USA - Objednávky zboží dlouh. spotřeby, m/m
    16:00USA - Index spotř. důvěry Conference Board
    16:00USA - Prodeje nových domů